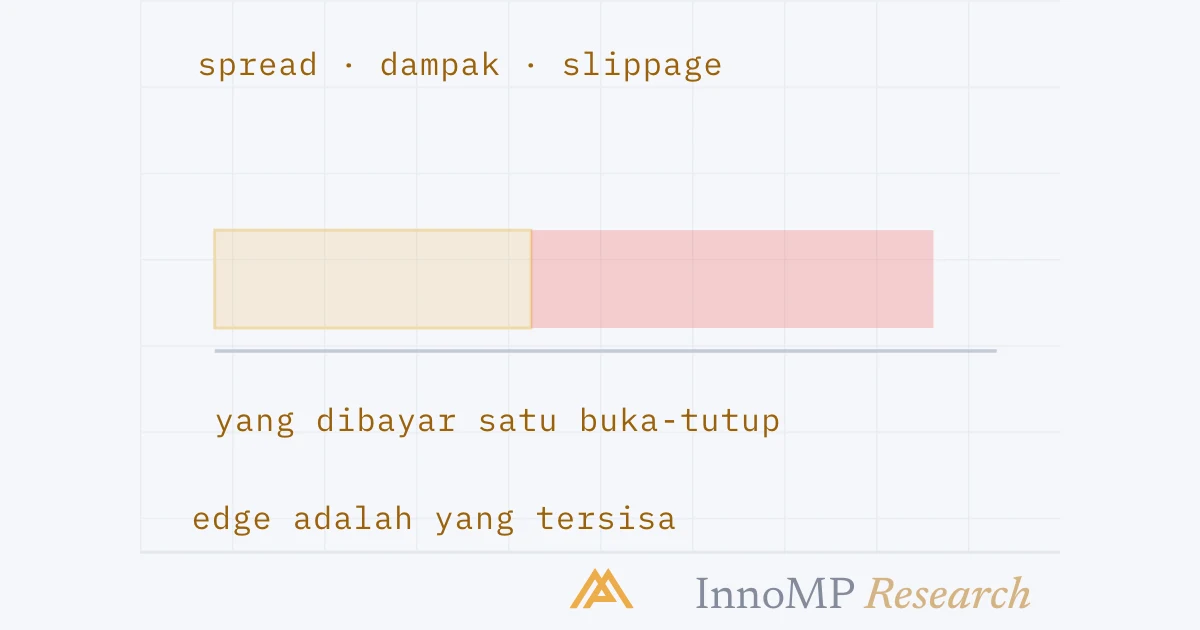
Biaya eksekusi punya tiga bagian. Spread adalah selisih bid dan ask, dibayar di tiap buka-tutup posisi. Kedalaman adalah volume yang menunggu di dan dekat harga terbaik; order yang melebihi level terbaik terisi melewati level lebih buruk, dan biaya itu dampak pasar. Slippage adalah selisih harga terisi yang diharapkan dan yang sebenarnya, dan membesar saat kedalaman tipis — saat berita, saat rollover, di jam sepi. Edge adalah sisa setelah ketiganya, karena itu backtest yang terisi di harga tengah melebihkannya.
Biaya eksekusi adalah yang dibayar sebuah trade di luar harga tengah, dan terdiri dari tiga bagian: spread, yang selalu dibayar; dampak pasar, yang dibayar ketika order lebih besar daripada level terbaik; dan slippage, yaitu selisih antara harga terisi yang diharapkan dan harga terisi yang terjadi. Edge sebuah setup adalah yang tersisa setelah ketiganya.
Bagian 1 menggambar order book dan Bagian 2 menempatkan order di dalamnya. Bagian ini memberi harga pada keberadaan di sana — harga yang oleh tingkat-tingkat sebelumnya disebut “biaya” dalam satu kata, kini dipisah menjadi tiga hal yang membentuknya.
Tiga biaya dalam satu trade
Ambil satu kali buka-tutup posisi: masuk, lalu keluar. Di antara harga tengah saat entry dan harga tengah saat exit ada apa pun yang dilakukan pasar. Di antara harga tengah dan harga terisi ada biayanya.
Spread adalah selisih antara bid dan ask pada saat trade. Spread terlihat di kuotasi, dibayar oleh pihak mana pun yang menyeberang, dan satu kali buka-tutup posisi menyeberang dua kali. Dasar-Dasar CFD menghitungnya; Bagian 1 menjelaskannya.
Dampak pasar adalah biaya order yang lebih besar daripada volume di harga terbaik. Order itu mengambil level terbaik dan menyusur ke level berikutnya, dan harga terisi rata-ratanya lebih buruk daripada kuotasi sejauh jarak yang disusuri.
Slippage adalah selisih antara harga yang diharapkan saat order terisi dan harga order itu benar-benar terisi. Dasar-Dasar CFD sudah mendefinisikannya; bagian ini menjelaskan dari mana asalnya — order book yang berubah di antara keputusan dan harga terisi, atau terlalu tipis untuk menyerap order di harga kuotasi.
Yang pertama adalah fakta tentang kuotasi. Yang kedua adalah fakta tentang ukuran. Yang ketiga adalah fakta tentang waktu.
Kedalaman: order yang sama di dua order book
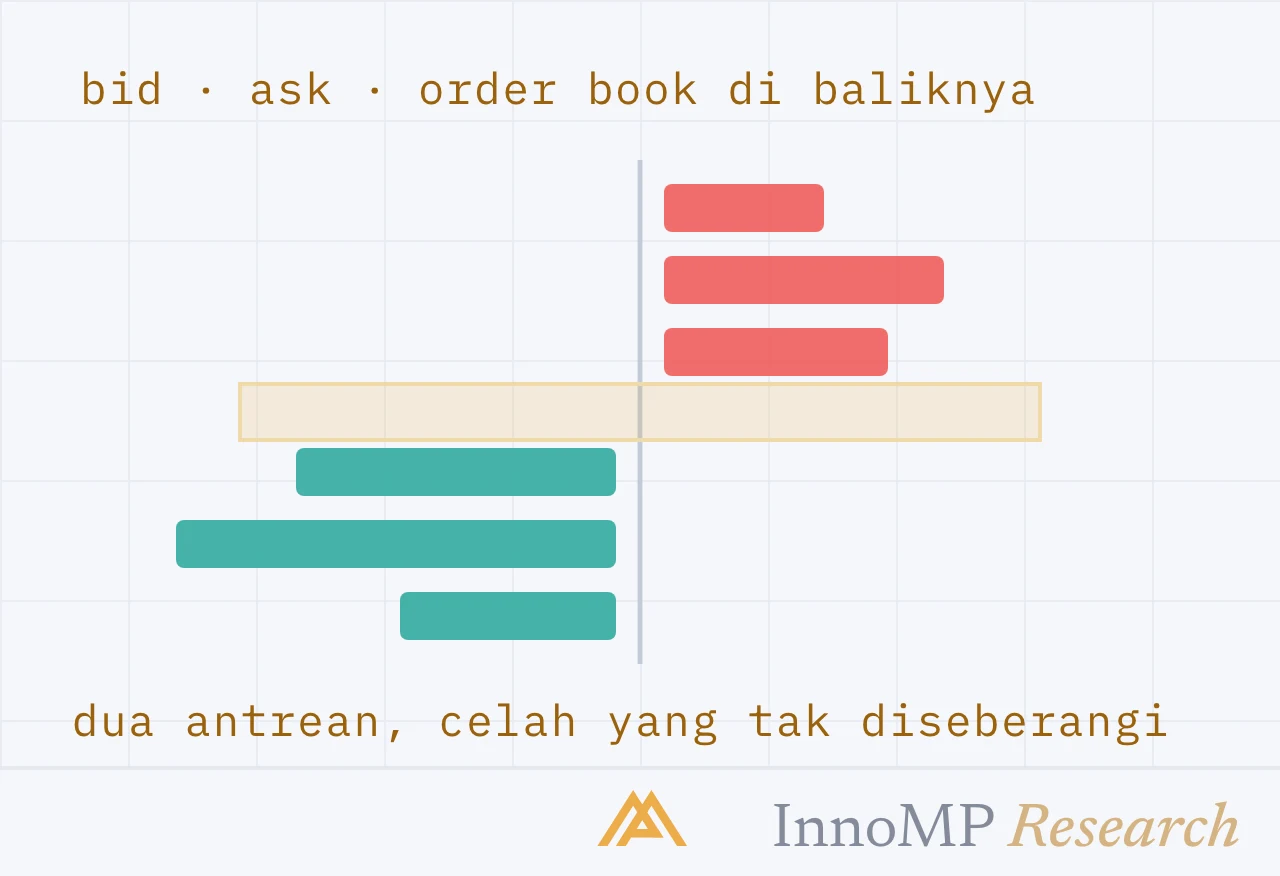
Depth of market (kedalaman pasar) adalah volume yang menunggu di setiap harga dekat level terdepan, di kedua sisi. Itulah yang tidak ditampilkan kuotasi dan itulah yang menentukan apakah kuotasi tersedia untuk ukuran tertentu.
Kedalaman adalah alasan mengapa “spread-nya dua pip” adalah pernyataan yang tidak lengkap. Dua pip itu berlaku untuk volume di level terdepan. Untuk order berukuran ritel di pasangan utama selama sesi London, itu hampir selalu cukup dan dampaknya hampir selalu nol. Untuk order yang sama pukul 03.00, di pasangan silang, atau pada CFD yang aset dasarnya tidak likuid, itu tidak cukup — dan biayanya muncul bukan sebagai spread kuotasi yang lebih lebar, melainkan sebagai harga terisi satu atau dua level melewatinya.
Ritme tick volume yang digambar tingkat Menengah, di baliknya, adalah ritme kedalaman: partisipasi per jam adalah volume yang menunggu per jam.
Slippage: biaya dari jam
Slippage diukur setelah kejadian, dan ia punya jam.
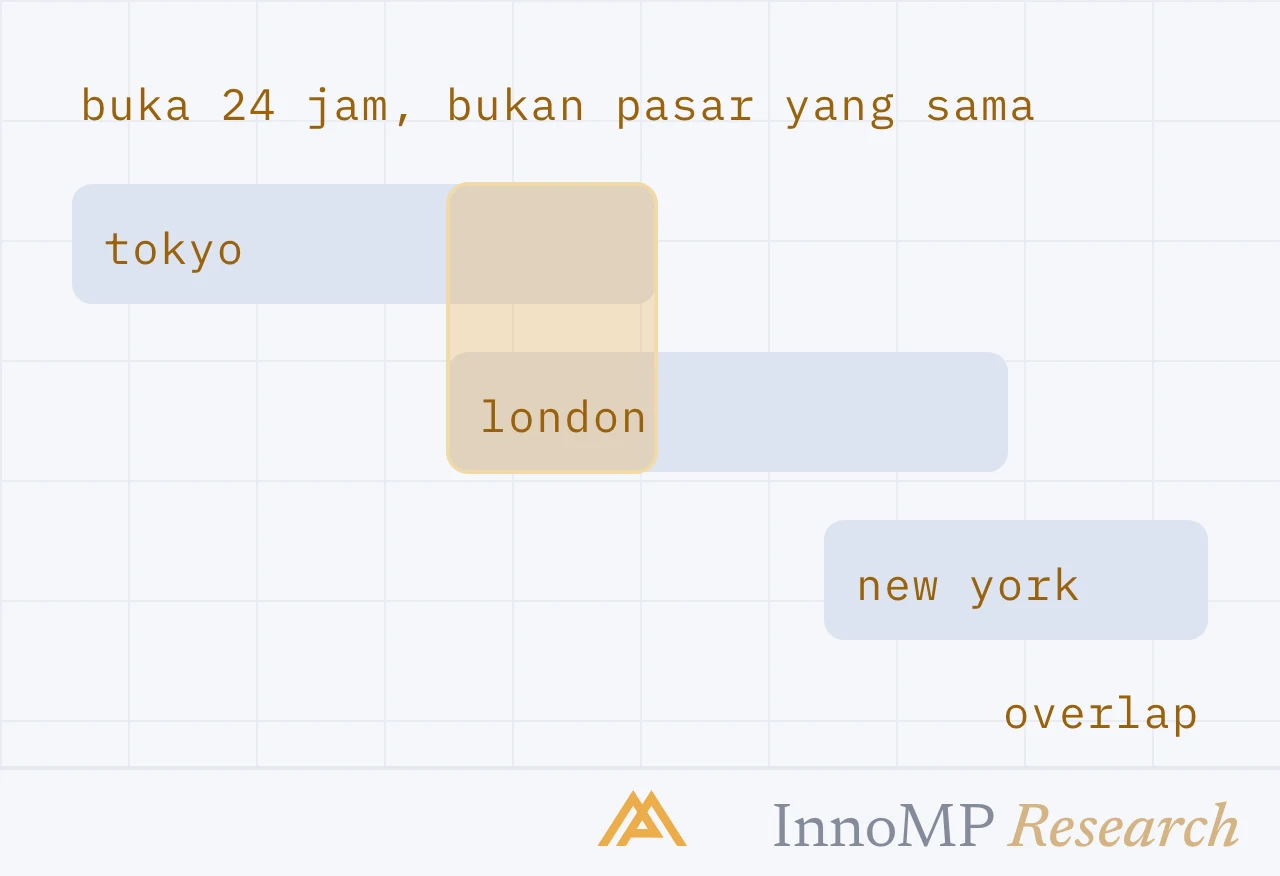
Mekanismenya adalah mekanisme Bagian 2: stop adalah market order yang dikirim saat pemicunya tercapai, dan terisi di harga berikutnya yang tersedia. Saat overlap, harga berikutnya yang tersedia ada di level terdepan. Pada jam rollover, ketika para penyedia menarik kuotasi dan order book sesaat hanya tinggal sebagian kecil dari biasanya, tidak demikian. Dalam satu menit setelah rilis data, harga itu bisa berjarak banyak pip, karena order book yang ada sebelum angka keluar sudah ditarik dan diberi harga ulang.
Sengaja tidak ada batang yang diberi angka. Slippage adalah sifat feed satu broker pada satu jam di satu instrumen, dan satu-satunya angka yang jujur adalah angka yang diukur di akun yang akan membayarnya — itulah gunanya forward test. Yang bisa dikatakan secara umum adalah urutannya, dan urutan itu cukup untuk menjauhkan stop dari jendela-jendela tempat slippage paling buruk.
Poin penting Spread adalah sebuah harga. Dampak pasar bergantung pada ukuran. Slippage bergantung pada waktu. Setup yang bertransaksi kecil, di jam likuid, pada pasangan utama hampir hanya membayar yang pertama. Setup yang bertransaksi besar, atau di jam sepi, atau pada instrumen tipis, membayar ketiganya — dan replay-nya tidak tahu.
Depth of Market di platform
MetaTrader 5 punya jendela Depth of Market, dan ada baiknya tahu persis apa yang ditampilkannya. Dokumentasinya menyatakan bahwa jendela itu menampilkan bid dan ask di harga terbaik, paling dekat dengan pasar; bahwa jumlah level yang ditampilkan diatur oleh parameter simbol dari broker; dan bahwa ketersediaan untuk instrumen bursa bergantung pada broker.
Jadi jendela itu adalah bacaan kedalaman yang sungguhan pada CFD indeks atau saham yang aset dasarnya diperdagangkan di bursa dan feed-nya diteruskan broker. Pada pasangan mata uang, jendela itu adalah tangga broker dari Bagian 1 — order book dealer, yang disusun dari para penyedia — dan apa yang dikatakannya tentang kedalaman adalah apa yang dikatakan order book broker, bukan apa yang akan dikatakan order book pasar. Keduanya berguna. Keduanya bukan pengukuran yang sama, dan Bagian 7 membahas perbedaannya.
Garis biaya dalam catatan hasil
Semua hal di atas punya satu akibat bagi bagian terakhir tingkat Menengah. Replay yang mengisi setiap trade di harga tengah — garis di grafik — tidak membayar spread, dampak pasar, maupun slippage. Expectancy-nya adalah edge setup sebelum eksekusi.
Koreksinya bersifat mekanis. Setiap trade yang di-replay dibebani spread pada jam ia akan bertransaksi — bukan spread rata-rata, melainkan spread saat itu. Setiap trade yang ukurannya besar terhadap kedalaman instrumen dibebani perkiraan dampak pasar, dan perkiraan itu direvisi dari harga terisi live. Dan slippage diambil dari forward test, per jendela waktu, karena tidak bisa diambil dari tempat lain.
Yang bertahan setelah koreksi itu adalah edge setup. Yang tidak bertahan memang tidak pernah menjadi edge; itu hanyalah harga tengah, harga yang tidak pernah dipakai siapa pun untuk bertransaksi.
Berikutnya: Bagaimana harga CFD terbentuk — penyedia likuiditas, agregasi, mark-up, dan last look: alur di balik kuotasi di tiket order.
- Spread dibayar pada setiap buka-tutup posisi; rata-rata trade sebuah strategi harus melampauinya sebelum punya edge.
- Kedalaman adalah volume yang menunggu di dan dekat harga terbaik; order yang lebih besar dari level terbaik terisi melewati level yang lebih buruk.
- Slippage adalah selisih antara harga terisi yang diharapkan dan harga terisi sebenarnya, dan melebar saat kedalaman menipis.
- Depth of Market di MetaTrader 5 menampilkan bid dan ask yang menunggu paling dekat dengan pasar jika broker menyediakannya; pada instrumen OTC, kuotasinya adalah milik broker.
- Backtest yang terisi di harga tengah melebih-lebihkan edge sebesar spread ditambah rata-rata slippage.