ข้ามไปยังเนื้อหา
งานวิจัย / การศึกษา / ต้นทุนการเทรด

เทคนิค · มืออาชีพ · ตอนที่ 3 จาก 16

สเปรด ความลึก และ Slippage: ต้นทุนการส่งคำสั่งที่แท้จริง

สเปรดคือต้นทุนที่มองเห็นได้ ความลึกตัดสินว่าสเปรดนั้นใช้ได้กับขนาดของคุณหรือไม่ และ Slippage คือช่องว่างระหว่างราคาที่คุณเห็นกับราคาที่คุณได้ ทำไมความได้เปรียบต้องวัดหลังหักทั้งสามอย่าง

InnoMP Research · Education Desk เผยแพร่ 25 ต.ค. 2026 · อัปเดต 25 ต.ค. 2026 8 นาทีในการอ่าน
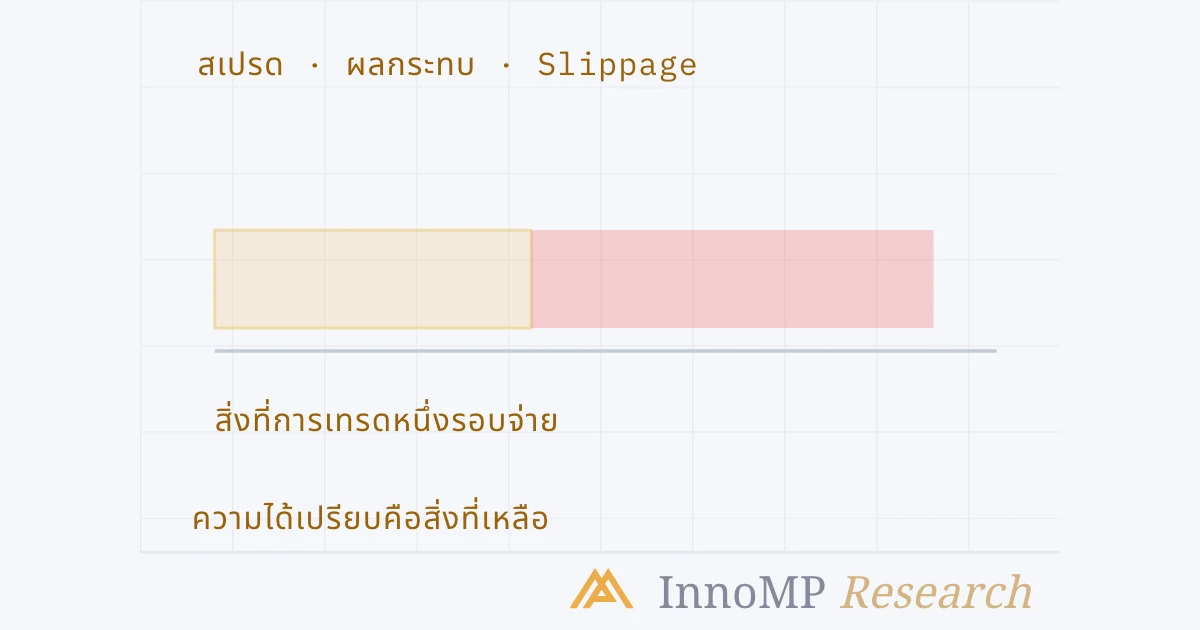
ภาพปกประกอบของ InnoMP Research — ที่เหลือคือ ความได้เปรียบ
สรุปสั้น ๆ

ต้นทุนการส่งคำสั่งมีสามส่วน สเปรดคือช่องว่างระหว่าง bid กับ ask ซึ่งจ่ายในการเทรดทุกรอบ ความลึกคือปริมาณคำสั่งที่วางรออยู่ที่และใกล้ราคาดีที่สุด คำสั่งที่ใหญ่กว่าระดับราคาดีที่สุดจะถูกจับคู่ไล่ไปยังราคาที่แย่กว่า และต้นทุนนั้นคือผลกระทบต่อตลาด (market impact) Slippage คือส่วนต่างระหว่างราคาที่คาดว่าจะได้กับราคาที่ได้จริง และจะมากขึ้นเมื่อความลึกบาง — ตอนข่าว ช่วง rollover ชั่วโมงที่ตลาดบาง ความได้เปรียบของเซ็ตอัปคือสิ่งที่เหลือหลังหักทั้งสามอย่าง การแบ็กเทสต์ที่จับคู่ที่ราคากลางจึงประเมินมันสูงเกินจริง

ต้นทุนการส่งคำสั่ง (execution cost) คือสิ่งที่การเทรดจ่ายนอกเหนือจากราคากลาง และมีสามส่วน: สเปรด ซึ่งจ่ายเสมอ ผลกระทบต่อตลาด (market impact) ซึ่งจ่ายเมื่อคำสั่งใหญ่กว่าระดับราคาดีที่สุด และ Slippage (ราคาคลาดเคลื่อน) ซึ่งคือช่องว่างระหว่างราคาที่คาดว่าจะได้กับราคาที่ได้จริง ความได้เปรียบของเซ็ตอัปคือสิ่งที่เหลือหลังหักทั้งสามอย่าง

ตอนที่ 1 วาดสมุดคำสั่ง และ ตอนที่ 2 วางคำสั่งลงไป ตอนนี้ตั้งราคาให้กับการอยู่ตรงนั้น — ราคาที่ระดับก่อนหน้าเรียกรวม ๆ คำเดียวว่า “ต้นทุน” ตอนนี้แยกออกเป็นสามสิ่งที่มันเป็นจริง

สามต้นทุนในการเทรดหนึ่งครั้ง

ลองดูการเทรดหนึ่งรอบ: เข้า และออก ระหว่างราคากลางตอนเข้ากับราคากลางตอนออก คือสิ่งที่ตลาดทำ ระหว่างราคากลางกับราคาที่ได้รับการจับคู่ คือต้นทุน

สามต้นทุนในการเทรดหนึ่งครั้ง แท่งแนวนอนแท่งเดียวแบ่งเป็นสามช่วง: สเปรด ช่วงที่กว้างที่สุด แรเงาสีทอง ผลกระทบต่อตลาด สีแดง และ Slippage สีแดงเข้มกว่า ป้ายใต้แต่ละช่วงบอกชื่อ และหมายเหตุว่าความได้เปรียบคือสิ่งที่เหลือหลังแท่งนี้ สิ่งที่การเทรดหนึ่งรอบจ่ายสเปรดผลกระทบSlippageความได้เปรียบคือสิ่งที่เหลือหลังแท่งนี้ InnoMP Research
การเทรดหนึ่งรอบ ต้นทุนวาดเป็นแท่ง ช่วงแรกรู้ก่อนเทรด ช่วงที่สองขึ้นกับขนาด ช่วงที่สามขึ้นกับชั่วโมง ความได้เปรียบของเซ็ตอัปต้องยาวกว่าทั้งแท่ง

สเปรด คือช่องว่างระหว่าง bid กับ ask ณ ขณะที่เทรด มันเห็นได้ในราคาเสนอ จ่ายโดยฝั่งที่ข้าม และการเทรดหนึ่งรอบข้ามสองครั้ง คอร์สพื้นฐาน CFD นับมันไว้แล้ว ตอนที่ 1 อธิบายมัน

ผลกระทบต่อตลาด คือต้นทุนของคำสั่งที่ใหญ่กว่าปริมาณที่ราคาดีที่สุด มันกินระดับราคาดีที่สุดแล้วไล่ไปยังระดับถัดไป และราคาเฉลี่ยที่ได้แย่กว่าราคาเสนอตามระยะที่ไล่ไป

Slippage คือส่วนต่างระหว่างราคาที่คาดว่าคำสั่งจะได้รับการจับคู่ กับราคาที่ได้จริง คอร์สพื้นฐาน CFD นิยามไว้แล้ว ตอนนี้อธิบายว่ามันมาจากไหน — สมุดคำสั่งเปลี่ยนไประหว่างการตัดสินใจกับการจับคู่ หรือบางเกินกว่าจะรับคำสั่งได้ที่ราคาเสนอ

อย่างแรกคือข้อเท็จจริงของราคาเสนอ อย่างที่สองคือข้อเท็จจริงของขนาด อย่างที่สามคือข้อเท็จจริงของเวลา

ความลึก: คำสั่งเดียวกันในสมุดคำสั่งสองแบบ

ความลึกของตลาด (depth of market) คือปริมาณคำสั่งที่วางรออยู่ในแต่ละราคาใกล้แถวหน้าสุด ทั้งสองฝั่ง มันคือสิ่งที่ราคาเสนอไม่ได้แสดง และเป็นสิ่งที่ตัดสินว่าราคาเสนอใช้ได้กับขนาดใดขนาดหนึ่งหรือไม่

ความลึก: คำสั่งเดียวกันในสมุดคำสั่งที่ลึกและที่บาง สองแผง ซ้ายคือสมุดคำสั่งที่ลึก: แท่งยาวสามแท่งของคำสั่ง ask ที่วางรอ คำสั่งสิบล็อตกินเพียงครึ่งหนึ่งของแท่งแรก หมายเหตุว่าจับคู่ที่ ask ไม่มีผลกระทบ ขวาคือสมุดคำสั่งที่บาง: แท่งสั้นสามแท่ง คำสั่งสิบล็อตเดียวกันกินหมดทั้งสาม หมายเหตุว่าไล่ไปสามระดับ มีผลกระทบจริง สมุดคำสั่งลึกคำสั่ง 10 ล็อตเท่ากันจับคู่ที่ราคา askผลกระทบ: ไม่มีสมุดคำสั่งบางคำสั่ง 10 ล็อตเท่ากันไล่ไปสามระดับผลกระทบ: มีจริง InnoMP Research
สิบล็อตเท่ากัน สมุดคำสั่งสองแบบ ทางซ้ายคำสั่งเล็กกว่าระดับราคาดีที่สุดและได้รับการจับคู่ที่ราคาเสนอ ทางขวามันกินหมดทั้งสามระดับ และราคาเฉลี่ยลึกลงไปสามราคา

ความลึกคือเหตุผลที่ประโยค “สเปรดคือสอง pip” ยังไม่ครบ มันคือสอง pip สำหรับปริมาณที่แถวหน้าสุด สำหรับคำสั่งขนาดรายย่อยในคู่เงินหลักช่วงลอนดอน แทบทุกครั้งปริมาณนั้นพอ และผลกระทบแทบเป็นศูนย์เสมอ สำหรับคำสั่งเดียวกันตอน 03:00 ในคู่ครอส หรือใน CFD ที่สินทรัพย์อ้างอิงมีสภาพคล่องต่ำ มันไม่พอ — และต้นทุนไม่ได้ปรากฏเป็นสเปรดที่เสนอกว้างขึ้น แต่เป็นราคาที่ได้รับการจับคู่เลยออกไปหนึ่งหรือสองระดับ

จังหวะของ Tick Volume ที่ระดับกลางวาดไว้ ลึก ๆ แล้วคือจังหวะของความลึก: การมีส่วนร่วมรายชั่วโมงคือปริมาณคำสั่งที่วางรอรายชั่วโมง

Slippage: ต้นทุนของชั่วโมง

Slippage วัดได้หลังเกิดขึ้นแล้ว และมันมีนาฬิกา

Slippage ของ Stop เดียวกัน แยกตามช่วงเวลา แท่งแนวนอนสี่แท่ง หนึ่งแท่งต่อหนึ่งช่วงเวลา แสดง Slippage เชิงเปรียบเทียบของคำสั่ง Stop เดียวกัน: ช่วงลอนดอน–นิวยอร์กซ้อนกัน สั้นมาก ช่วงเวลาเอเชีย ปานกลาง ช่วง rollover ยาว นาทีที่มีข่าว ยาวที่สุด หมายเหตุว่าเป็นค่าเปรียบเทียบ บนฟีดเดียว ให้วัดของคุณเอง Slippage ของ Stop เดียวกัน ตามช่วงเวลาช่วงซ้อนกันช่วงเอเชียrolloverนาทีข่าวค่าเปรียบเทียบ บนฟีดเดียว · วัดของคุณเอง InnoMP Research
Stop เดียว สี่ช่วงเวลาของวัน แท่งเป็นค่าเปรียบเทียบ ไม่ใช่ค่าที่วัดได้ และเป็นลำดับที่ตอนว่าด้วยเซสชันของระดับกลางบอกเป็นนัยไว้แล้ว: เมื่อการมีส่วนร่วมบางลง ราคาถัดไปที่มีอยู่ก็อยู่ไกลขึ้น

กลไกคือกลไกของตอนที่ 2: Stop คือคำสั่ง Market ที่ส่งออกไปเมื่อราคาถึงจุดทริกเกอร์ และได้รับการจับคู่ที่ราคาถัดไปที่มีอยู่ ในช่วงซ้อนกัน ราคาถัดไปที่มีอยู่อยู่ที่แถวหน้าสุด ในชั่วโมง rollover เมื่อผู้ให้บริการถอนราคาเสนอ และสมุดคำสั่งเหลือเพียงเศษเสี้ยวของตัวเองชั่วครู่ มันไม่ได้อยู่ตรงนั้น ในนาทีหลังการประกาศตัวเลข มันอาจอยู่ห่างไปหลาย pip เพราะสมุดคำสั่งที่มีอยู่ก่อนตัวเลขออกถูกดึงออกและตั้งราคาใหม่

ไม่มีแท่งใดมีตัวเลขกำกับ และนั่นตั้งใจ Slippage เป็นคุณสมบัติของฟีดของโบรกเกอร์รายหนึ่ง ในชั่วโมงหนึ่ง บนตราสารหนึ่ง และตัวเลขที่ซื่อตรงเพียงตัวเดียวคือตัวเลขที่วัดบนบัญชีที่จะต้องจ่ายมันจริง — ซึ่งคือหน้าที่ของ การทดสอบไปข้างหน้า สิ่งที่พูดได้โดยทั่วไปคือลำดับ และลำดับก็เพียงพอที่จะกัน Stop ออกจากช่วงเวลาที่มันแย่ที่สุด

ประเด็นสำคัญ สเปรดคือราคา ผลกระทบต่อตลาดขึ้นกับขนาด Slippage ขึ้นกับเวลา เซ็ตอัปที่เทรดขนาดเล็ก ในชั่วโมงที่มีสภาพคล่อง บนคู่เงินหลัก แทบจ่ายแค่อย่างแรก เซ็ตอัปที่เทรดขนาดใหญ่ หรือในชั่วโมงที่ตลาดบาง หรือบนตราสารที่สภาพคล่องต่ำ จ่ายทั้งสามอย่าง — และการรีเพลย์ของมันไม่รู้เรื่องนี้

Depth of Market บนแพลตฟอร์ม

MetaTrader 5 มีหน้าต่าง Depth of Market และควรรู้ให้แน่ชัดว่ามันแสดงอะไร เอกสารของมันระบุว่าหน้าต่างนี้แสดงคำสั่ง bid และ ask ที่ราคาดีที่สุด ใกล้ตลาดที่สุด จำนวนระดับที่แสดงกำหนดโดยพารามิเตอร์สัญลักษณ์ของโบรกเกอร์ และการมีให้สำหรับตราสารในตลาดหลักทรัพย์ขึ้นกับโบรกเกอร์

Depth of Market บนสัญลักษณ์ของตลาดหลักทรัพย์ บันไดแบบหน้าต่าง Depth of Market: ปริมาณคำสั่ง ask ที่วางรอเป็นแท่งเหนือแถบสเปรดที่แรเงา ปริมาณคำสั่ง bid ที่วางรอเป็นแท่งด้านล่าง และป้ายราคาอยู่ในคอลัมน์กลาง หมายเหตุว่าบนสัญลักษณ์ OTC ราคาเสนอที่แสดงเป็นของโบรกเกอร์เอง Depth of Market · สัญลักษณ์ในตลาดหลักทรัพย์5614.45614.35614.25614.05613.95613.8บนสัญลักษณ์ OTC ราคาเสนอเป็นของโบรกเกอร์เอง InnoMP Research
บนตราสารที่ซื้อขายในตลาดหลักทรัพย์ นี่คือปริมาณคำสั่งที่วางรอของตลาดเอง ในกรณีที่โบรกเกอร์ส่งผ่านมา บนคู่เงิน นี่คือสมุดคำสั่งของโบรกเกอร์ ซึ่งเป็นของจริง แต่ไม่ใช่ของตลาด

ดังนั้นหน้าต่างนี้จึงเป็นการอ่านความลึกจริงบน CFD ดัชนีหรือหุ้น ที่สินทรัพย์อ้างอิงซื้อขายในตลาดหลักทรัพย์ และโบรกเกอร์ส่งฟีดนั้นมา บนคู่เงิน มันคือบันไดของโบรกเกอร์จาก ตอนที่ 1 — สมุดคำสั่งของดีลเลอร์ ประกอบจากผู้ให้บริการ — และสิ่งที่มันบอกเรื่องความลึกคือสิ่งที่สมุดคำสั่งของโบรกเกอร์บอก ไม่ใช่สิ่งที่ของตลาดจะบอก ทั้งสองอย่างมีประโยชน์ แต่ไม่ใช่การวัดแบบเดียวกัน และ ตอนที่ 7 ว่าด้วยความต่างนี้

เส้นต้นทุนในบันทึก

ทุกอย่างข้างบนมีผลหนึ่งข้อต่อตอนสุดท้ายของระดับกลาง การรีเพลย์ที่จับคู่ทุกการเทรดที่ราคากลาง — เส้นของกราฟ — ไม่ได้จ่ายสเปรด ผลกระทบต่อตลาด หรือ Slippage เลย ค่าคาดหวัง (expectancy) ของมันคือความได้เปรียบของเซ็ตอัป ก่อน การส่งคำสั่ง

การเทรดชุดเดียวกัน จับคู่สองแบบ แท่งแนวนอนสองแท่ง ที่ราคากลาง: แท่งที่ยาวกว่า บวก 0.30 R ต่อการเทรด หลังหักต้นทุน: แท่งที่สั้นกว่ามาก บวก 0.12 R ต่อการเทรด หมายเหตุว่าส่วนต่างคือต้นทุนการส่งคำสั่ง การเทรดชุดเดียวกัน จับคู่สองแบบที่ราคากลาง+0.30Rหลังหักต้นทุน+0.12Rส่วนต่างคือต้นทุนการส่งคำสั่ง InnoMP Research
เป็นตัวอย่าง แต่ทิศทางไม่ใช่ ค่าคาดหวังของการรีเพลย์กับของการทดสอบไปข้างหน้าต่างกันเท่ากับเส้นต้นทุน และสำหรับเซ็ตอัปไทม์เฟรมสั้น เส้นต้นทุนอาจกินความได้เปรียบไปเกือบทั้งหมด

การแก้ไขเป็นงานเชิงกลไก การเทรดที่รีเพลย์ทุกครั้งถูกหักสเปรดของชั่วโมงที่มันจะเทรด — ไม่ใช่สเปรดเฉลี่ย แต่เป็นสเปรดในตอนนั้น การเทรดทุกครั้งที่ขนาดใหญ่เมื่อเทียบกับความลึกของตราสาร ถูกหักค่าประมาณของผลกระทบต่อตลาด และค่าประมาณนั้นปรับจากการจับคู่จริง ส่วน Slippage เอามาจากการทดสอบไปข้างหน้า แยกตามช่วงเวลา เพราะเอามาจากที่อื่นไม่ได้

สิ่งที่รอดจากการแก้ไขนั้นคือความได้เปรียบของเซ็ตอัป สิ่งที่ไม่รอดไม่เคยเป็นความได้เปรียบ มันคือราคากลาง ซึ่งไม่เคยมีใครเทรดได้ที่ราคานั้น

ถัดไป: ราคา CFD เกิดขึ้นอย่างไร — ผู้ให้บริการสภาพคล่อง การรวมราคา (aggregation) ส่วนบวกเพิ่ม (mark-up) และ last look: ท่อส่งเบื้องหลังราคาเสนอบนหน้าส่งคำสั่ง

ข้อเท็จจริงสำคัญ
  • สเปรดจ่ายในการเทรดทุกรอบ การเทรดโดยเฉลี่ยของกลยุทธ์ต้องชนะสเปรดให้ได้ก่อนจะมีความได้เปรียบ
  • ความลึกคือปริมาณคำสั่งที่วางรออยู่ที่และใกล้ราคาดีที่สุด คำสั่งที่ใหญ่กว่าระดับราคาดีที่สุดจะถูกจับคู่ไล่ไปยังราคาที่แย่กว่า
  • Slippage คือช่องว่างระหว่างราคาที่คาดว่าจะได้รับการจับคู่กับราคาที่ได้จริง และกว้างขึ้นเมื่อความลึกบางลง
  • Depth of Market ใน MetaTrader 5 แสดงคำสั่ง bid และ ask ที่วางรออยู่ใกล้ตลาดที่สุดในกรณีที่โบรกเกอร์ให้มา สำหรับตราสาร OTC ราคาเสนอเป็นของโบรกเกอร์
  • การแบ็กเทสต์ที่จับคู่ที่ราคากลางประเมินความได้เปรียบสูงเกินจริงเท่ากับสเปรดบวก Slippage เฉลี่ย
คำถามที่พบบ่อย

สเปรดกับ Slippage ต่างกันอย่างไร?

สเปรดคือช่องว่างระหว่าง bid กับ ask ณ ขณะที่เทรด — เป็นต้นทุนที่รู้ล่วงหน้า เห็นได้ในราคาเสนอ และจ่ายด้วยการข้าม Slippage คือช่องว่างระหว่างราคาที่คาดว่าคำสั่งจะได้รับการจับคู่ กับราคาที่ได้จริง — เป็นต้นทุนที่ไม่รู้ล่วงหน้า เห็นได้หลังเกิดขึ้นแล้วเท่านั้น เกิดจากสมุดคำสั่งเปลี่ยนไป หรือบางเกินไปสำหรับคำสั่ง การเทรดหนึ่งรอบจ่ายสเปรดเสมอ และจ่าย Slippage เป็นบางครั้ง

ความลึกของตลาด (market depth) คืออะไร?

คือปริมาณคำสั่งที่วางรออยู่ในแต่ละราคาใกล้แถวหน้าสุด ทั้งสองฝั่ง สมุดคำสั่งที่ลึกมีปริมาณมากที่และถัดจากราคาดีที่สุด คำสั่งทั่วไปจึงได้รับการจับคู่ที่ราคาเสนอ สมุดคำสั่งที่บางมีน้อย คำสั่งเดียวกันจึงกินระดับราคาดีที่สุดแล้วต่อด้วยระดับที่แย่กว่า ราคาเสนอคือราคาสำหรับปริมาณที่ระดับราคาดีที่สุด ไม่ใช่สำหรับขนาดใดก็ได้

ผลกระทบต่อตลาด (market impact) คืออะไร?

คือต้นทุนส่วนเพิ่มที่คำสั่งจ่าย เพราะใหญ่กว่าปริมาณที่วางรออยู่ที่ราคาดีที่สุด มันถูกจับคู่ไล่ไปยังระดับถัดไปขณะกินลึกเข้าไปในสมุดคำสั่ง และราคาเฉลี่ยแย่กว่าราคาเสนอตามระยะที่ไล่ไป มันขึ้นกับขนาดของคำสั่งเทียบกับความลึก นี่คือเหตุผลที่ขนาดเดียวกันไม่มีต้นทุนในช่วงลอนดอน แต่มีต้นทุนในช่วงเวลาเอเชีย

Depth of Market แสดงคำสั่งจริงในฟอเร็กซ์หรือไม่?

เฉพาะกรณีที่ตราสารซื้อขายบนตลาดหลักทรัพย์และโบรกเกอร์ส่งฟีดนั้นผ่านมา — เอกสารของ MetaTrader 5 เองระบุว่าการมีให้สำหรับตราสารในตลาดหลักทรัพย์ขึ้นกับโบรกเกอร์ สำหรับตราสารนอกตลาดหลักทรัพย์ (OTC) อย่างคู่เงิน หน้าต่างนี้แสดงราคาเสนอของโบรกเกอร์ ซึ่งเป็นสมุดคำสั่งของโบรกเกอร์ ไม่ใช่ของทั้งตลาด

ควรหักต้นทุนออกจากการแบ็กเทสต์เท่าไร?

อย่างน้อยคือสเปรดในทุกการเทรด วัดในชั่วโมงที่เซ็ตอัปเทรดจริง บวก Slippage ที่การทดสอบไปข้างหน้า (forward test) บนบัญชีทดลอง (บัญชี DEMO) บันทึกได้จริง การรีเพลย์ที่จับคู่ที่ราคากลางไม่ได้จ่ายอะไรเลย บันทึกจริงจ่ายทั้งสองอย่าง ช่องว่างระหว่างสองอย่างนี้ไม่ใช่สัญญาณรบกวน — มันคือเส้นต้นทุน และเซ็ตอัปที่ความได้เปรียบเล็กกว่าเส้นนี้ ไม่มีความได้เปรียบ

แหล่งที่มา

  1. MetaTrader 5 Help — Depth of Market: bids and asks at the best prices; availability for exchange instruments depends on the brokermetatrader5.com
InnoMP Research · Education Desk

Trading education from first principles — position sizing, risk, market structure and the habits that keep accounts alive. Written for someone who has never opened a chart, with a diagram at every step.

เผยแพร่ 25 ต.ค. 2026 · อัปเดต 25 ต.ค. 2026

ข้อจำกัดความรับผิดชอบ: ข้อมูลในเว็บไซต์มีไว้เพื่อข้อมูลทั่วไป ไม่ใช่คำแนะนำการลงทุนหรือคำเชิญซื้อขาย โปรดอ่านเอกสารกฎหมายและขอคำปรึกษาอิสระ

บทความที่เกี่ยวข้อง

ภาพปกประกอบของ InnoMP Research — กราฟไหน ใช้ทำอะไร
โครงสร้างตลาด

ไทม์เฟรมในการเทรดคืออะไร: ควรใช้กราฟไหน?

กราฟ 5 นาทีกับกราฟรายวันแสดงตลาดเดียวกัน แต่อาจดูต่างกันโดยสิ้นเชิง คู่มือนี้อธิบายว่าไทม์เฟรมคืออะไร เลือกอย่างไร และทำไมเทรดเดอร์จึงใช้สองไทม์เฟรมควบคู่กัน

5 นาทีในการอ่าน
ภาพปกประกอบของ InnoMP Research — 24 ชั่วโมง สามตลาด
เวลาตลาด

เวลาเปิดตลาด forex: เซสชัน ช่วงซ้อนทับ และเมื่อไรสเปรดกว้าง

ตลาด forex เปิดตลอดวัน แต่ไม่ได้เหมือนกันทุกชั่วโมง แต่ละเซสชันเทรดกันแบบไหน ทำไมช่วงซ้อนทับลอนดอน–นิวยอร์กจึงครองตลาด และชั่วโมงไหนที่ทำให้เสียเงินโดยไม่รู้ตัว

5 นาทีในการอ่าน
ภาพปกประกอบของ InnoMP Research — สองคิว หนึ่งช่องว่าง
ต้นทุนการเทรด

ราคาเกิดขึ้นอย่างไร: bid, ask และสมุดคำสั่งเบื้องหลังราคาเสนอ

ราคาเสนอคือสองราคา ไม่ใช่ราคาเดียว และแต่ละราคาคือหัวแถวของคิวคำสั่ง bid และ ask คืออะไร ทำไมจึงมีสเปรด และสมุดคำสั่งเบื้องหลังราคาเสนอตัดสินอะไรในทุกการจับคู่คำสั่ง

8 นาทีในการอ่าน