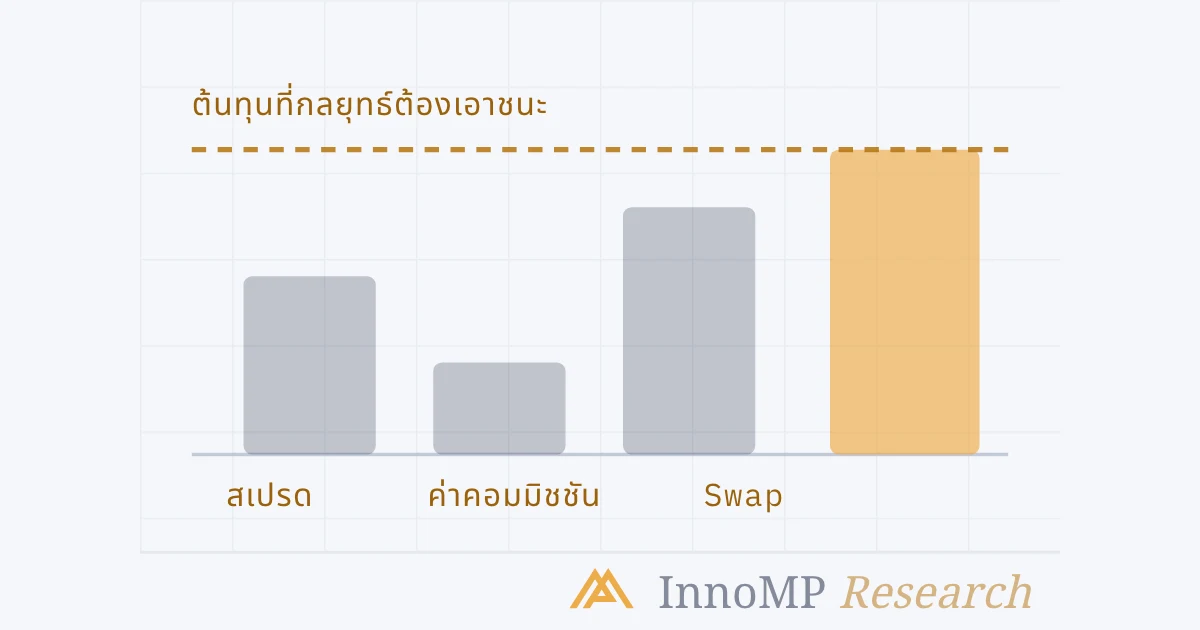
การเทรด CFD มีต้นทุนสามอย่าง: สเปรด ซึ่งจ่ายตอนเข้าเทรด ค่าคอมมิชชัน ซึ่งเป็นค่าธรรมเนียมต่อล็อตที่ระบุแยกไว้ในบัญชีบางประเภท และ Swap ข้ามคืน ซึ่งเป็นค่าไฟแนนซ์รายคืนของสถานะที่ถือผ่านเวลาโรลโอเวอร์รายวัน การเทรดระหว่างวันมีต้นทุนหลักเป็นสเปรดและค่าคอมมิชชัน สถานะที่ถือหลายสัปดาห์มีต้นทุนหลักเป็น Swap หนึ่งล็อตมาตรฐานที่ถือสามสิบวันที่ −4.20 USD ต่อคืน โดยมีวันพุธที่คิด Swap สามเท่าสี่ครั้ง เสียค่าไฟแนนซ์ราว 159.60 USD เทียบกับสเปรด 6 USD — มากกว่ายี่สิบห้าเท่าของต้นทุนตอนเข้า
การเทรดหนึ่งครั้งมีต้นทุนสามอย่าง เทรดเดอร์ส่วนใหญ่ติดตามอย่างแรกอย่างละเอียด มองผ่าน ๆ อย่างที่สอง และมาเจออย่างที่สามตอนสิ้นเดือน
สเปรด
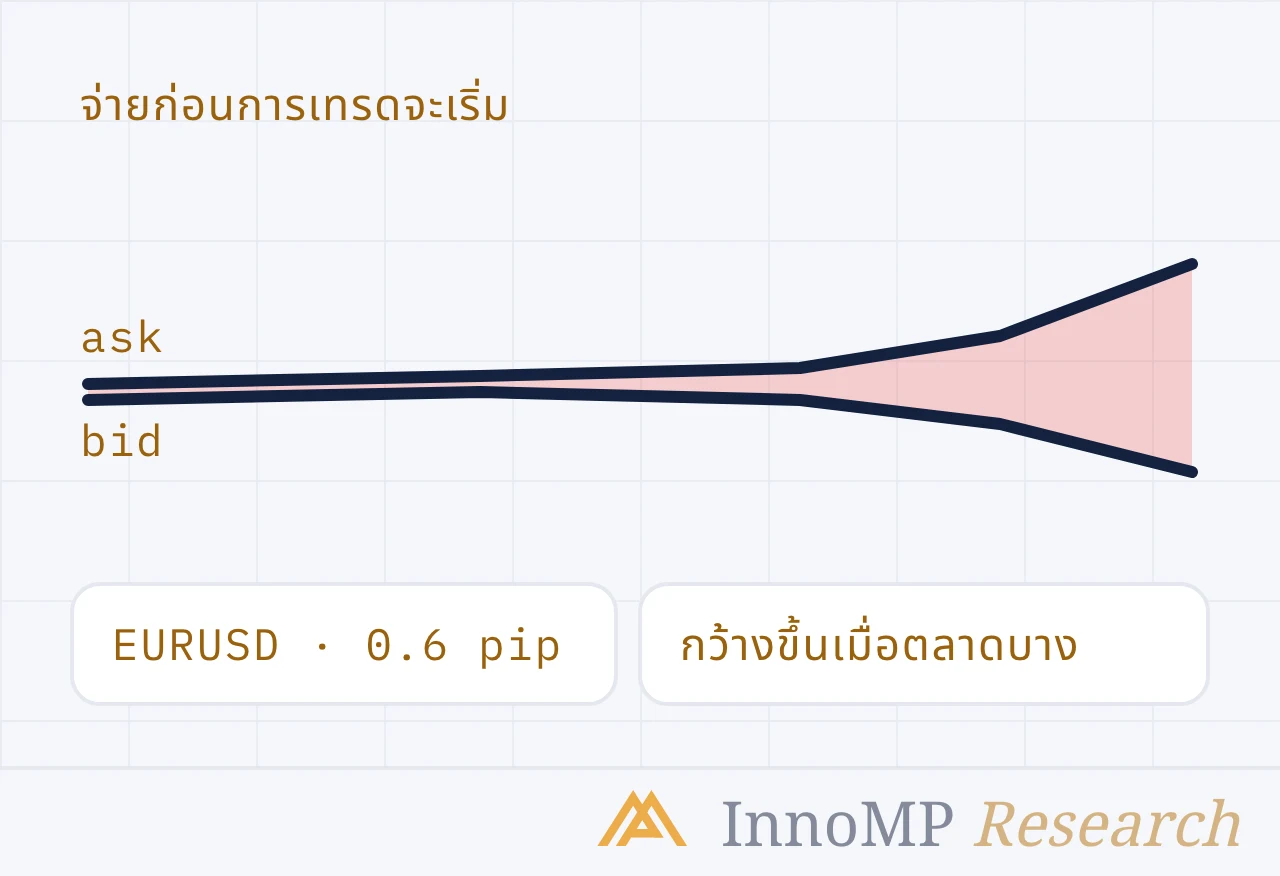
สเปรดคือช่องว่างระหว่างราคา bid กับราคา ask จ่ายตอนเข้าเทรด — สถานะเปิดขึ้นมาพร้อมขาดทุนเล็กน้อย และต้องชดเชยช่องว่างนั้นให้ได้ก่อนจึงจะเท่าทุน
บน EUR/USD หนึ่งล็อตมาตรฐาน สเปรด 0.6 pip มีต้นทุนราว 6 USD ถ้าดูครั้งเดียวก็เล็กน้อย แต่ตลอดสองร้อยเทรดในหนึ่งเดือนจะกลายเป็น 1,200 USD ซึ่งไม่เล็กอีกต่อไปสำหรับบัญชีส่วนใหญ่
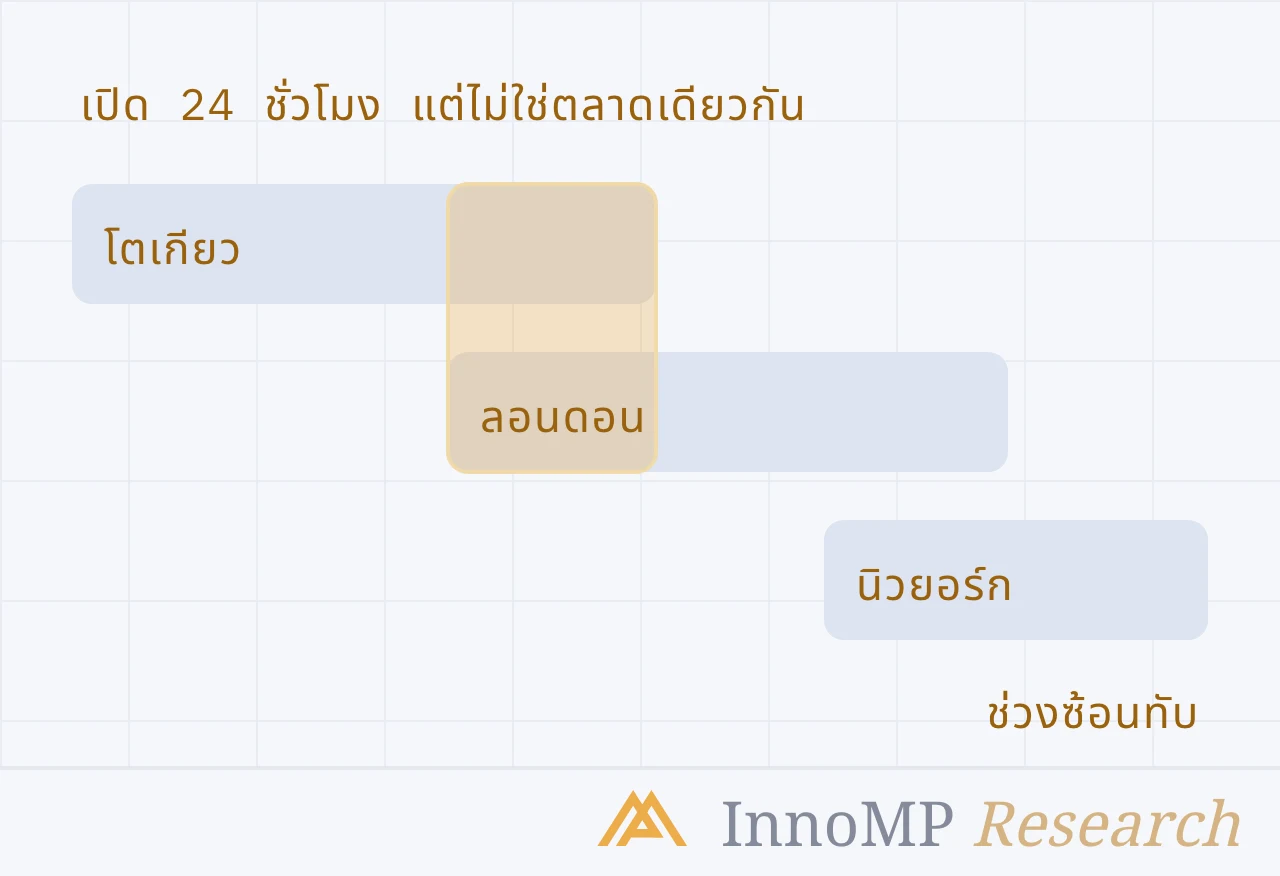
สเปรดไม่คงที่ มันกว้างขึ้นรอบการประกาศข้อมูลตามกำหนด ในช่วงตลาดบางระหว่างตลาดนิวยอร์กปิดกับตลาดโตเกียวเปิด และในช่วงตลาดตึงเครียด กลยุทธ์ที่แบ็กเทสต์ (backtest) ด้วยสเปรดเฉลี่ย แต่ไปเทรดตอนตีสามของวันจันทร์ กำลังถูกทดสอบกับโครงสร้างต้นทุนที่ไม่เคยถูกใส่ไว้ในแบบจำลองเลย
ค่าคอมมิชชัน
บัญชีบางประเภทแทนที่สเปรดบางส่วนด้วยค่าคอมมิชชันต่อล็อตที่ระบุแยกไว้ชัดเจน โดยทั่วไปนี่เป็นรูปแบบที่โปร่งใสกว่า — สเปรดดิบ (raw spread) บวกค่าคอมมิชชันที่ประกาศไว้ ตรวจสอบได้ง่ายกว่าสเปรดที่บวกเพิ่ม (mark-up) ซึ่งต้นทุนถูกฝังไว้ข้างในและมองไม่เห็น
เพื่อเปรียบเทียบประเภทบัญชีอย่างตรงไปตรงมา ให้แปลงทั้งสองแบบเป็นตัวเลขเดียว:
ต้นทุนครบรอบรวม = (สเปรดเป็น pip × มูลค่า pip) + ค่าคอมมิชชันทั้งขาเข้าและขาออก
สเปรดดิบ 0.2 pip กับค่าคอมมิชชันครบรอบ 7 USD มีต้นทุนราว 9 USD ต่อล็อตมาตรฐาน สเปรด 1.0 pip ที่ไม่มีค่าคอมมิชชันมีต้นทุนราว 10 USD ตัวเลขที่โฆษณาดูต่างกันมาก แต่ผลลัพธ์แทบไม่ต่างกัน
Swap — ต้นทุนที่สะสมทบไปเรื่อย ๆ
ทุกสถานะที่ถือผ่านเวลาโรลโอเวอร์ (rollover) รายวันจะมีค่าไฟแนนซ์ เพราะสถานะที่ใช้เลเวอเรจยืมสกุลเงินฝั่งที่ขายมาเพื่อซื้อสกุลเงินฝั่งที่ซื้อ ส่วนต่างดอกเบี้ยระหว่างสองสกุลเงินจะถูกบวกหรือหักทุกคืน
ประเด็นสำคัญ Swap อาจเป็นบวกหรือลบ และสะสมทุกคืนไม่ว่าสถานะจะกำไรหรือไม่ สำหรับการถือหลายสัปดาห์ ค่าไฟแนนซ์มักสูงกว่าสเปรดเป็นสิบเท่า
มีสองเรื่องที่ทำให้หลายคนประหลาดใจ:
Swap สามเท่า การชำระราคาแบบ spot ใช้เวลาสองวันทำการ โรลโอเวอร์ของวันพุธจึงครอบคลุมช่วงสุดสัปดาห์ด้วย ตราสารส่วนใหญ่คิด Swap สามวันในคืนวันพุธ สถานะที่เสีย 4 USD ต่อคืน จะเสีย 12 USD ในคืนนั้นคืนเดียว
Swap เปลี่ยนได้ อัตราไม่คงที่ มันขยับตามส่วนต่างอัตราดอกเบี้ยอ้างอิงและตามต้นทุนเงินทุนของผู้ให้บริการเอง carry ที่เป็นบวกตอนเปิดสถานะ อาจกลายเป็นลบได้ขณะที่สถานะยังเปิดอยู่
ตัวอย่างการคำนวณ หนึ่งล็อตมาตรฐานถือสามสิบวันที่ Swap −4.20 USD ต่อคืน โดยมีวันพุธสี่ครั้ง:
- คืนปกติ: 26 × 4.20 = 109.20
- คืนที่คิด Swap สามเท่า: 4 × 12.60 = 50.40
- ค่าไฟแนนซ์รวม: 159.60 USD
เทียบกับสเปรด 6 USD ค่าไฟแนนซ์สูงกว่าต้นทุนตอนเข้ามากกว่ายี่สิบห้าเท่า สถานะต้องวิ่งไปในทางที่คุณได้เปรียบราว 16 pip เพียงเพื่อชดเชยค่าถือสถานะหนึ่งเดือน
สิ่งนี้เปลี่ยนการเลือกกลยุทธ์อย่างไร
โครงสร้างต้นทุนไม่ใช่เชิงอรรถของกลยุทธ์ — มันเป็นตัวคัดว่ากลยุทธ์ไหนทำได้จริงตั้งแต่แรก
การเทรดระหว่างวันและสกัลปิ้ง (scalping) อยู่หรือตายด้วยสเปรดและค่าคอมมิชชัน เพราะจ่ายสองอย่างนี้ตลอดเวลาและไม่เคยจ่าย Swap ส่วนต่างครึ่ง pip ในสเปรดเฉลี่ยเป็นตัวชี้ขาด
การเทรดแบบสวิงและการถือสถานะระยะยาว แทบไม่รู้สึกถึงสเปรด และมีต้นทุนหลักเป็นค่าไฟแนนซ์ ระยะถือที่นับเป็นสัปดาห์ต้องตรวจทิศทางของ Swap ก่อนเข้าเทรด ไม่ใช่หลังจากนั้น
ทุกกลยุทธ์ ควรถูกประเมินจากผลตอบแทนสุทธิหลังหักต้นทุนทั้งสามอย่าง แบ็กเทสต์ที่ไม่นับ Swap ในการถือหลายวัน ไม่ได้อธิบายผลลัพธ์ที่เทรดได้จริง
สองเรื่องที่ควรทำในสัปดาห์นี้
เช็กอัตรา Swap ปัจจุบันของสามตราสารที่คุณเทรดบ่อยที่สุด ทั้งสองทิศทาง บางตัวจะทำให้คุณแปลกใจ — คู่เงินหนึ่งอาจมี carry เป็นบวกในทิศหนึ่ง และแพงมากในอีกทิศหนึ่ง
จากนั้นรวมต้นทุนทั้งหมดของเดือนที่แล้ว: สเปรดที่จ่าย ค่าคอมมิชชันที่จ่าย Swap ที่จ่าย แล้วเทียบตัวเลขนั้นกับผลลัพธ์สุทธิของคุณ สำหรับเทรดเดอร์จำนวนมาก อัตราส่วนนี้คือตัวเลขที่มีประโยชน์ที่สุดซึ่งพวกเขาไม่เคยคำนวณ
- ต้นทุนสามอย่างของการเทรดคือ สเปรด ค่าคอมมิชชัน และ Swap
- ต้นทุนครบรอบ = (สเปรดเป็น pip × มูลค่า pip) + ค่าคอมมิชชันทั้งขาเข้าและขาออก สเปรดดิบ 0.2 pip กับค่าคอมมิชชัน 7 USD มีต้นทุนพอ ๆ กับสเปรด 1.0 pip ที่ไม่มีค่าคอมมิชชัน
- Swap ถูกเรียกเก็บหรือได้รับทุกคืนที่ถือสถานะผ่านเวลาโรลโอเวอร์ ไม่ว่าสถานะจะกำไรหรือไม่
- ตราสารส่วนใหญ่คิด Swap สามวันในคืนวันพุธ เพื่อครอบคลุมการชำระราคาช่วงสุดสัปดาห์
- หนึ่งล็อตที่ถือสามสิบวันที่ −4.20 USD ต่อคืน เสียค่าไฟแนนซ์ราว 159.60 USD