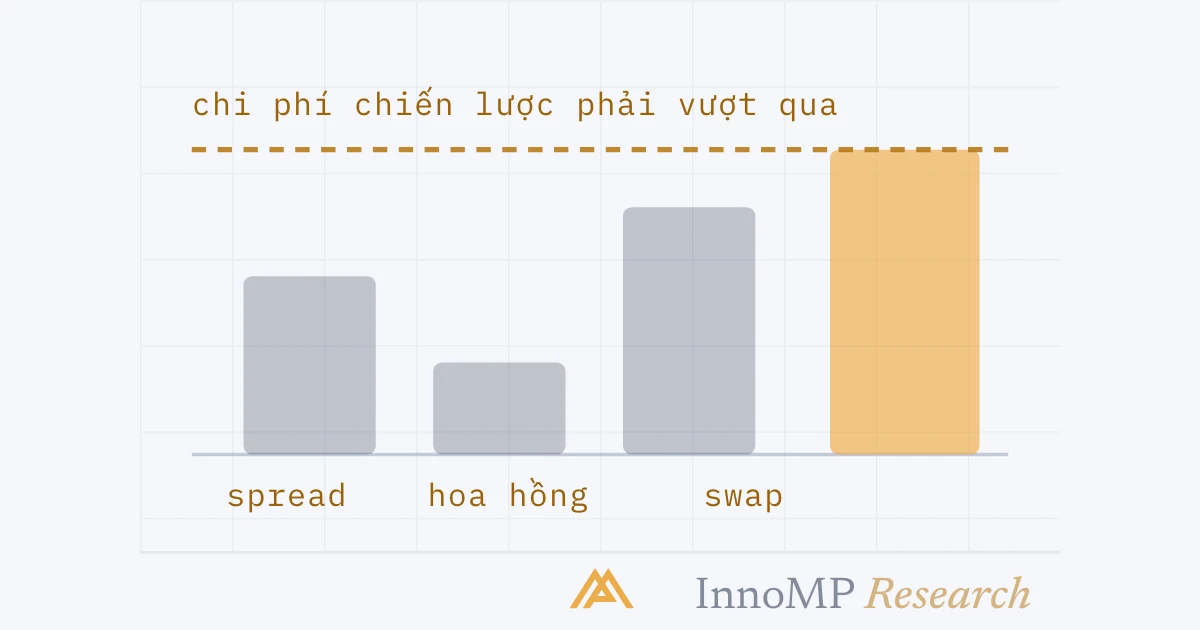
Một giao dịch CFD có ba chi phí: spread, trả khi vào lệnh; hoa hồng, khoản phí theo lot ở một số loại tài khoản; và swap, phí qua đêm cho mọi vị thế giữ qua giờ rollover hằng ngày. Giao dịch trong ngày chủ yếu chịu spread và hoa hồng; lệnh giữ nhiều tuần chủ yếu chịu swap. Một lot tiêu chuẩn giữ ba mươi ngày ở mức −4.20 USD mỗi đêm, có bốn thứ Tư swap ba lần, tốn khoảng 159.60 USD phí qua đêm so với spread 6 USD — hơn hai mươi lăm lần chi phí vào lệnh.
Một giao dịch có ba chi phí. Phần lớn nhà giao dịch theo dõi kỹ một khoản, liếc qua khoản thứ hai, và chỉ phát hiện ra khoản thứ ba vào cuối tháng.
Spread
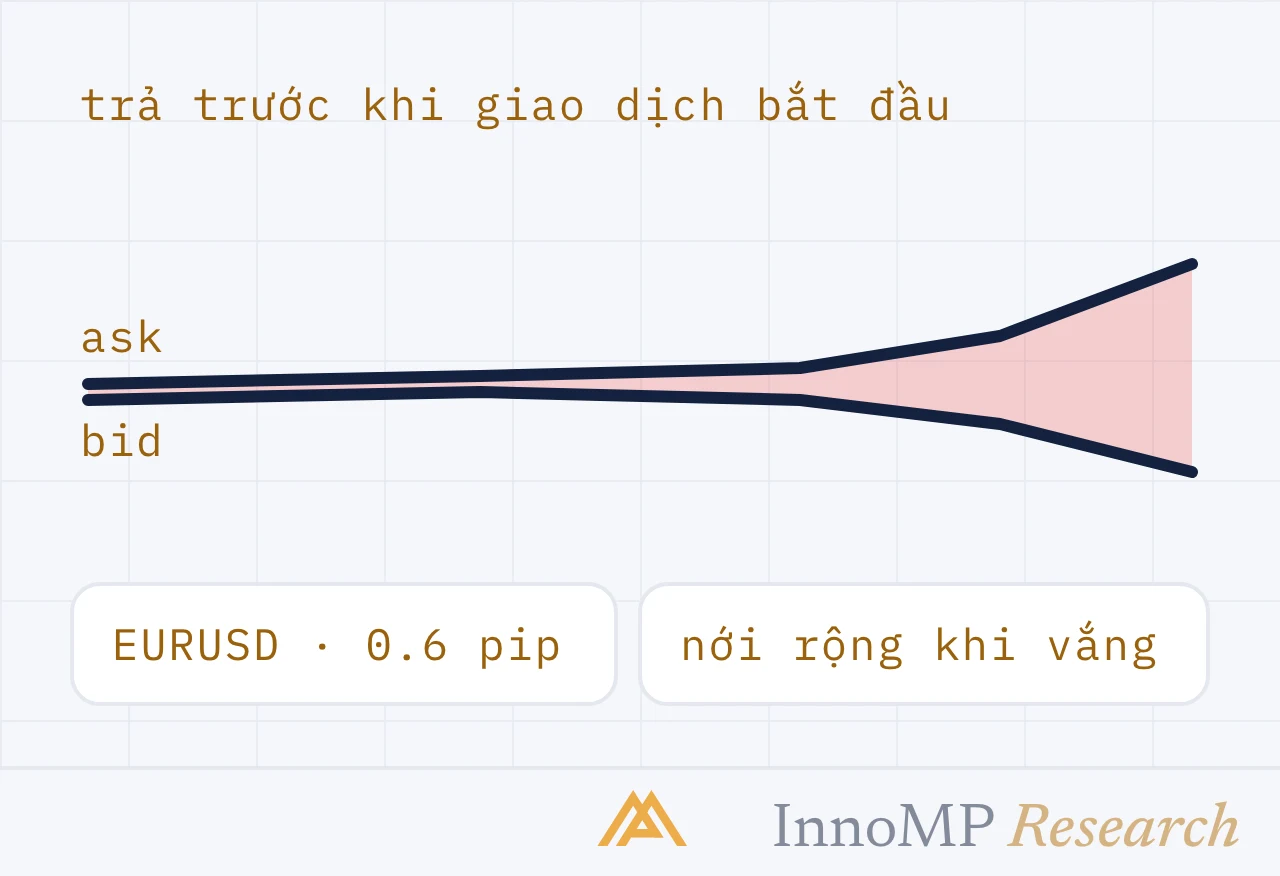
Spread (chênh lệch giá mua – bán) là khoảng cách giữa giá bid và giá ask. Nó được trả khi vào lệnh — vị thế mở ra đã lỗ một chút và phải bù được khoảng chênh đó mới về hòa vốn.
Trên một lot tiêu chuẩn EUR/USD, spread 0.6 pip tốn khoảng 6 USD. Riêng một lệnh thì không đáng kể. Qua hai trăm lệnh trong một tháng, con số là 1.200 USD — với phần lớn quy mô tài khoản, đó không còn là chuyện nhỏ.
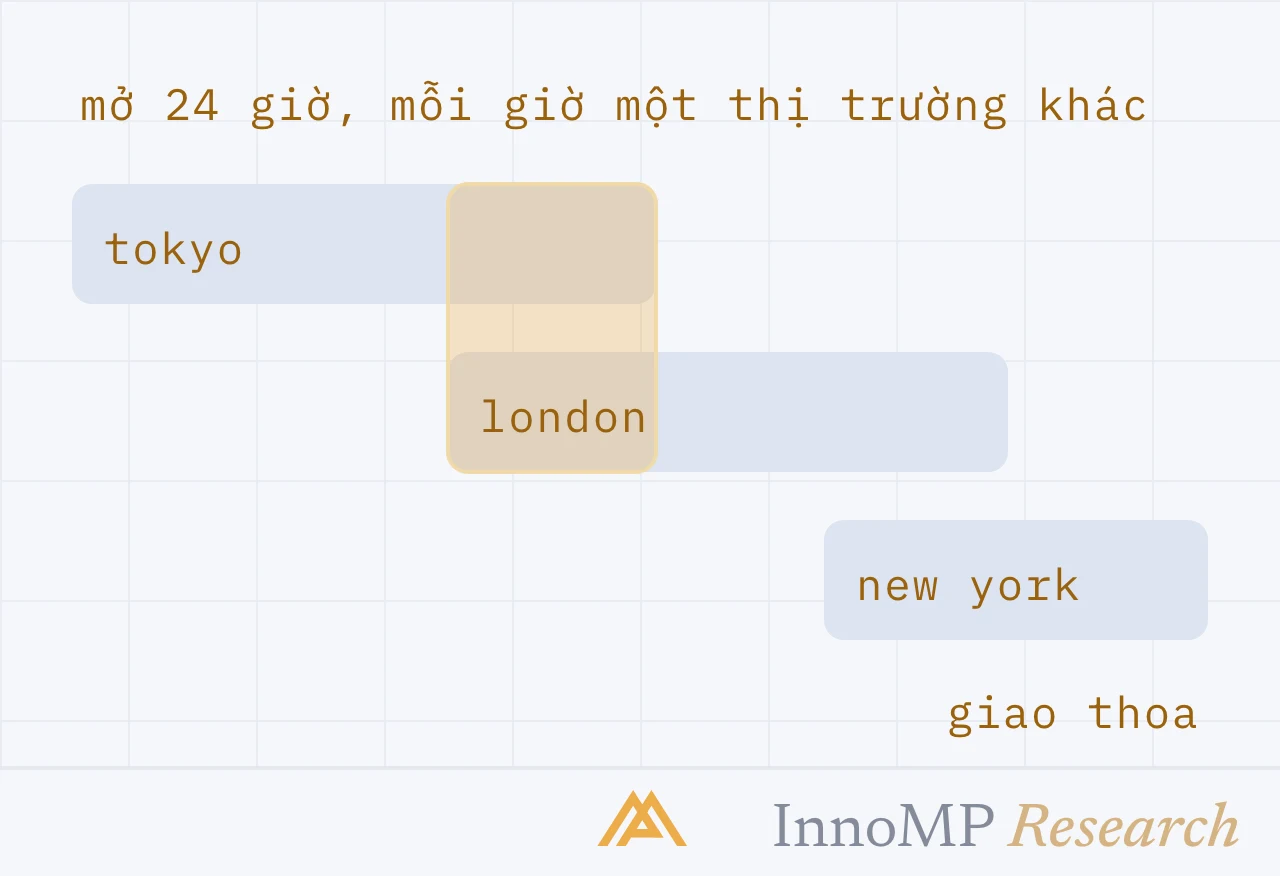
Spread không cố định. Nó nới rộng quanh các đợt công bố dữ liệu đã lên lịch, trong những giờ thưa vắng giữa lúc New York đóng cửa và Tokyo mở cửa, và khi thị trường căng thẳng. Một chiến lược được kiểm thử lại (backtest) trên spread trung bình nhưng giao dịch lúc 3 giờ sáng thứ Hai đang bị thử thách bởi một cấu trúc chi phí mà nó chưa bao giờ được mô phỏng theo.
Hoa hồng
Một số loại tài khoản thay một phần spread bằng khoản hoa hồng nêu rõ theo mỗi lot. Đây thường là cách minh bạch hơn — spread thô (raw spread) cộng một mức hoa hồng công bố sẵn dễ kiểm tra hơn một spread đã cộng thêm phần chênh, nơi chi phí nằm lẫn bên trong và không nhìn thấy được.
Để so sánh các loại tài khoản một cách công bằng, hãy quy cả hai về một con số:
Tổng chi phí trọn vòng = (Spread tính bằng pip × Giá trị pip) + Hoa hồng cả hai chiều
Spread thô 0.2 pip kèm hoa hồng trọn vòng 7 USD tốn khoảng 9 USD mỗi lot tiêu chuẩn. Spread 1.0 pip không hoa hồng tốn khoảng 10 USD. Các con số quảng cáo trông rất khác nhau; kết quả thì gần như không.
Swap — khoản phí cộng dồn
Mọi vị thế giữ qua giờ rollover hằng ngày đều được tài trợ vốn, vì một vị thế có đòn bẩy vay đồng tiền đang bán để tài trợ cho đồng tiền đang mua. Chênh lệch lãi suất giữa hai đồng tiền được cộng hoặc trừ mỗi đêm.
Điểm mấu chốt Swap có thể dương hoặc âm, và nó phát sinh mỗi đêm dù vị thế đang lãi hay không. Với lệnh giữ nhiều tuần, phí qua đêm thường lớn hơn spread cả chục lần.
Có hai đặc điểm khiến nhiều người bất ngờ:
Swap ba lần. Thanh toán giao ngay mất hai ngày làm việc, nên lần rollover thứ Tư gánh luôn cuối tuần. Phần lớn công cụ tính swap ba ngày vào đêm thứ Tư. Một vị thế tốn 4 USD mỗi đêm sẽ tốn 12 USD riêng đêm đó.
Swap thay đổi. Mức swap không cố định. Nó dịch chuyển theo chênh lệch lãi suất cơ sở và theo chi phí vốn của chính nhà cung cấp. Một khoản carry đang dương lúc mở vị thế có thể chuyển sang âm khi vị thế vẫn còn mở.
Một ví dụ cụ thể. Một lot tiêu chuẩn giữ ba mươi ngày với swap −4.20 USD mỗi đêm, có bốn ngày thứ Tư:
- Các đêm thường: 26 × 4.20 = 109.20
- Các đêm swap ba lần: 4 × 12.60 = 50.40
- Tổng phí qua đêm: 159.60 USD
So với spread 6 USD, phí qua đêm lớn hơn hai mươi lăm lần chi phí vào lệnh. Vị thế cần đi đúng hướng khoảng 16 pip chỉ để bù chi phí giữ lệnh của một tháng.
Điều này thay đổi việc chọn chiến lược ra sao
Cấu trúc chi phí không phải một chú thích bên lề của chiến lược — nó quyết định chiến lược nào khả thi ngay từ đầu.
Giao dịch trong ngày và scalping sống hay chết nhờ spread và hoa hồng, vì chúng trả hai khoản này liên tục và không bao giờ trả swap. Chênh lệch nửa pip ở spread trung bình là yếu tố quyết định.
Giao dịch swing và giao dịch vị thế hầu như không để ý đến spread và chủ yếu chịu phí qua đêm. Thời gian giữ lệnh tính bằng tuần thì cần kiểm tra chiều của swap trước khi vào lệnh, không phải sau.
Mọi chiến lược đều nên được đánh giá trên lợi nhuận ròng sau cả ba chi phí. Một bản backtest bỏ qua swap trên các lệnh giữ nhiều ngày không mô tả một kết quả có thể giao dịch được.
Hai việc đáng làm trong tuần này
Tra mức swap hiện hành của ba công cụ bạn giao dịch nhiều nhất, theo cả hai chiều. Một vài con số sẽ khiến bạn bất ngờ — một cặp tiền có thể có carry dương ở chiều này và rất đắt ở chiều kia.
Sau đó cộng tổng chi phí của tháng trước: spread đã trả, hoa hồng đã trả, swap đã trả. So con số đó với kết quả ròng của bạn. Với nhiều nhà giao dịch, tỷ lệ này là con số hữu ích nhất mà họ chưa bao giờ tính.
- Ba chi phí của một giao dịch là spread, hoa hồng và swap.
- Chi phí trọn vòng = (spread tính bằng pip × giá trị pip) + hoa hồng cả hai chiều; spread thô 0.2 pip kèm hoa hồng 7 USD tốn gần bằng spread 1.0 pip không hoa hồng.
- Swap bị tính hoặc được cộng mỗi đêm vị thế được giữ qua giờ rollover, dù đang lãi hay không.
- Phần lớn công cụ tính swap ba ngày vào đêm thứ Tư để bù cho kỳ thanh toán cuối tuần.
- Một lot giữ ba mươi ngày ở mức −4.20 USD mỗi đêm tốn khoảng 159.60 USD phí qua đêm.