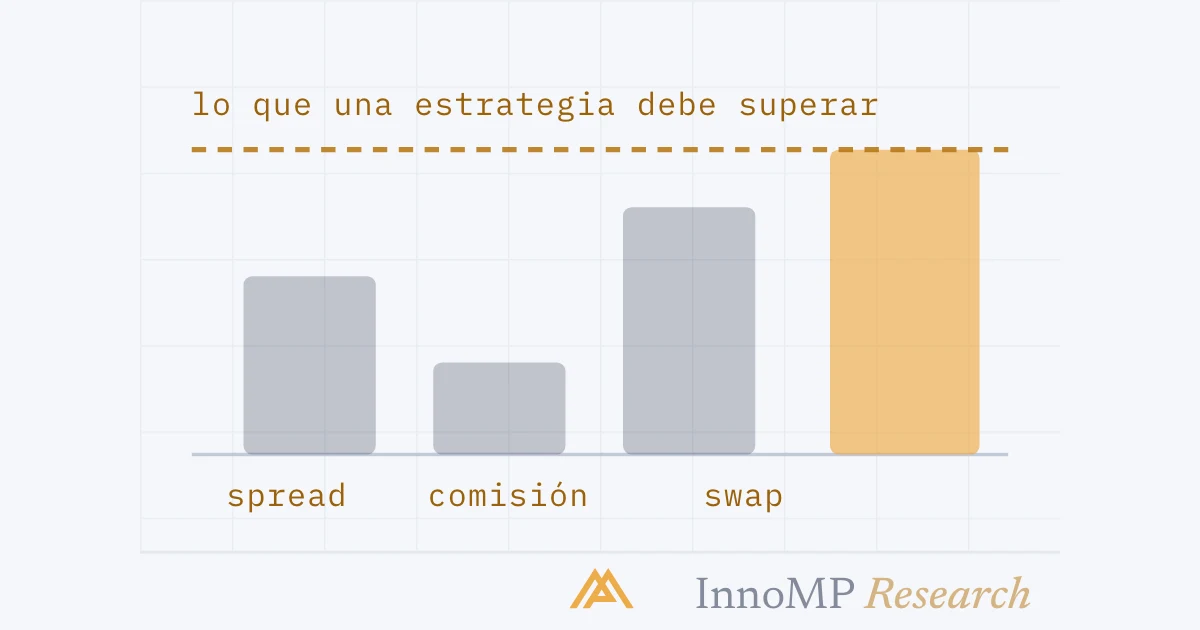
Una operación con CFD tiene tres costes: el spread, que se paga al entrar; la comisión, un cargo explícito por lote en algunas cuentas; y el swap, la financiación nocturna de lo que sigue abierto tras el rollover diario. El spread y la comisión dominan en el intradía; el swap, en lo que dura semanas. Un lote estándar mantenido treinta días a −4.20 USD por noche, con cuatro miércoles de swap triple, cuesta unos 159.60 USD de financiación frente a un spread de 6 USD: más de veinticinco veces el coste de entrada.
Una operación tiene tres costes. La mayoría de los traders sigue uno de ellos con atención, mira de reojo el segundo y descubre el tercero a final de mes.
Spread
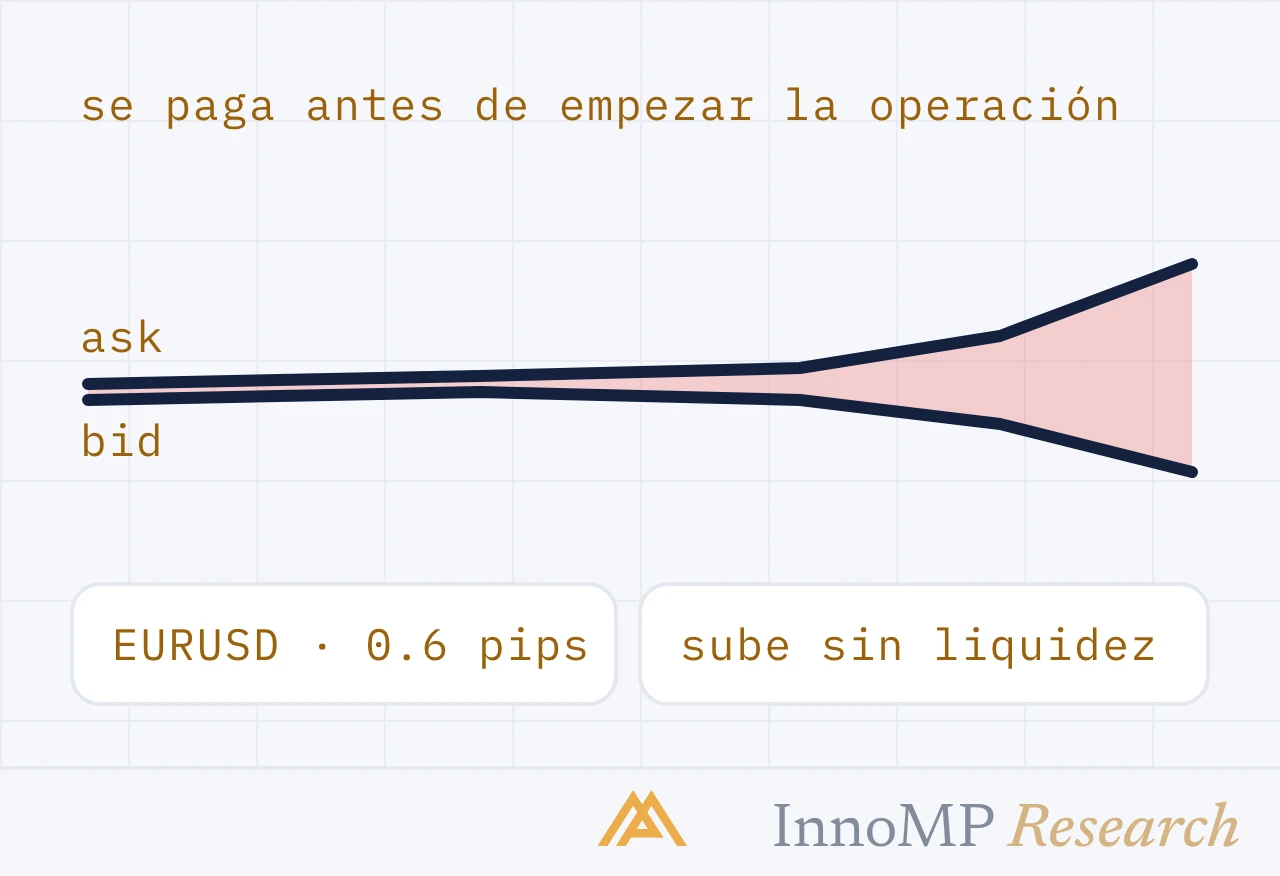
El spread es la diferencia entre el bid y el ask. Se paga al entrar: la posición se abre ligeramente en negativo y tiene que cubrir esa diferencia antes de quedar a cero.
En un lote estándar de EUR/USD, un spread de 0.6 pips cuesta unos 6 USD. Por sí solo es insignificante. A lo largo de doscientas operaciones en un mes son 1.200 USD, que ya no es insignificante para la mayoría de los tamaños de cuenta.
El spread no es constante. Se amplía en torno a las publicaciones de datos programadas, en las horas de poca liquidez entre el cierre de Nueva York y la apertura de Tokio, y en momentos de tensión del mercado. Una estrategia probada con spreads medios y operada a las 3:00 de un lunes se está poniendo a prueba frente a una estructura de costes con la que nunca se modeló.
Comisión
Algunos tipos de cuenta sustituyen parte del spread por una comisión explícita por lote. Por lo general es el esquema más transparente: un spread bruto más una comisión declarada es más fácil de auditar que un spread con margen añadido en el que el coste va incluido y no se ve.
Para comparar tipos de cuenta con honestidad, convierta ambos a una sola cifra:
Coste total de ida y vuelta = (spread en pips × valor del pip) + comisión de ida y vuelta
Un spread bruto de 0.2 pips con 7 USD de comisión de ida y vuelta cuesta unos 9 USD por lote estándar. Un spread de 1.0 pip sin comisión cuesta unos 10 USD. Las cifras anunciadas parecen muy distintas; el resultado apenas lo es.
Swap: el que se acumula
Toda posición mantenida después del rollover diario se financia, porque una posición apalancada toma prestada la divisa que se vende para financiar la que se compra. El diferencial de intereses entre ambas se abona o se carga cada noche.
Idea clave El swap puede ser positivo o negativo, y se acumula cada noche, esté la posición en ganancia o no. En una posición de varias semanas, la financiación supera con frecuencia al spread en un orden de magnitud.
Hay dos rasgos que sorprenden:
Swap triple. La liquidación al contado tarda dos días hábiles, así que el rollover del miércoles arrastra el fin de semana. La mayoría de los instrumentos cobran tres días de swap la noche del miércoles. Una posición que cuesta 4 USD por noche cuesta 12 USD esa noche.
El swap cambia. Las tasas no son fijas. Se mueven con el diferencial de tipos de interés subyacente y con la propia financiación del proveedor. Un carry que era positivo al abrir una posición puede volverse negativo mientras sigue abierta.
Un caso práctico. Un lote estándar mantenido treinta días con un swap de −4.20 USD por noche, con cuatro miércoles:
- Noches normales: 26 × 4.20 = 109.20
- Noches de swap triple: 4 × 12.60 = 50.40
- Financiación total: 159.60 USD
Frente a un spread de 6 USD, la financiación es más de veinticinco veces el coste de entrada. Una posición necesita moverse unos 16 pips a su favor solo para cubrir el mes de carry.
Qué cambia esto en la elección de estrategia
La estructura de costes no es una nota al pie de una estrategia: decide qué estrategias son viables.
El intradía y el scalping viven o mueren por el spread y la comisión, porque los pagan constantemente y nunca pagan swap. Medio pip de diferencia en el spread medio es decisivo.
El swing y el trading de posición apenas notan el spread y están dominados por la financiación. Un periodo de tenencia que se mide en semanas exige comprobar el sentido del swap antes de entrar, no después.
Cualquier estrategia debe evaluarse por su rendimiento neto después de los tres costes. Un backtest que ignora el swap en posiciones de varios días no describe un resultado operable.
Dos cosas que vale la pena hacer esta semana
Consulte las tasas de swap actuales de los tres instrumentos que más opera, en ambos sentidos. Algunas le sorprenderán: un par puede tener carry positivo en un sentido y salir caro en el otro.
Después, sume los costes totales del mes pasado: spread pagado, comisión pagada, swap pagado. Compare esa cifra con su resultado neto. Para muchos traders, esa proporción es la cifra más útil que nunca han calculado.
- Los tres costes de una operación son el spread, la comisión y el swap.
- Coste de ida y vuelta = (spread en pips × valor del pip) + comisión de ida y vuelta; un spread bruto de 0.2 pips con 7 USD de comisión cuesta más o menos lo mismo que un spread de 1.0 pip sin comisión.
- El swap se cobra o se abona cada noche que una posición se mantiene después del rollover, esté en ganancia o no.
- La mayoría de los instrumentos cobran tres días de swap la noche del miércoles para cubrir la liquidación del fin de semana.
- Un lote mantenido treinta días a −4.20 USD por noche cuesta unos 159.60 USD de financiación.