El spread es la diferencia entre el precio al que puede vender (bid) y el precio al que puede comprar (ask), en pips o puntos. Se paga al entrar: la posición se abre en negativo por el spread y debe recuperarlo antes de quedar a cero. Lo fija la liquidez, así que los pares más negociados son los más ajustados, y se amplía cuando la liquidez escasea: en torno a datos, en la hora del rollover, en la apertura del fin de semana y con tensión. Compare cuentas por coste de ida y vuelta por lote, sea cual sea el modelo.
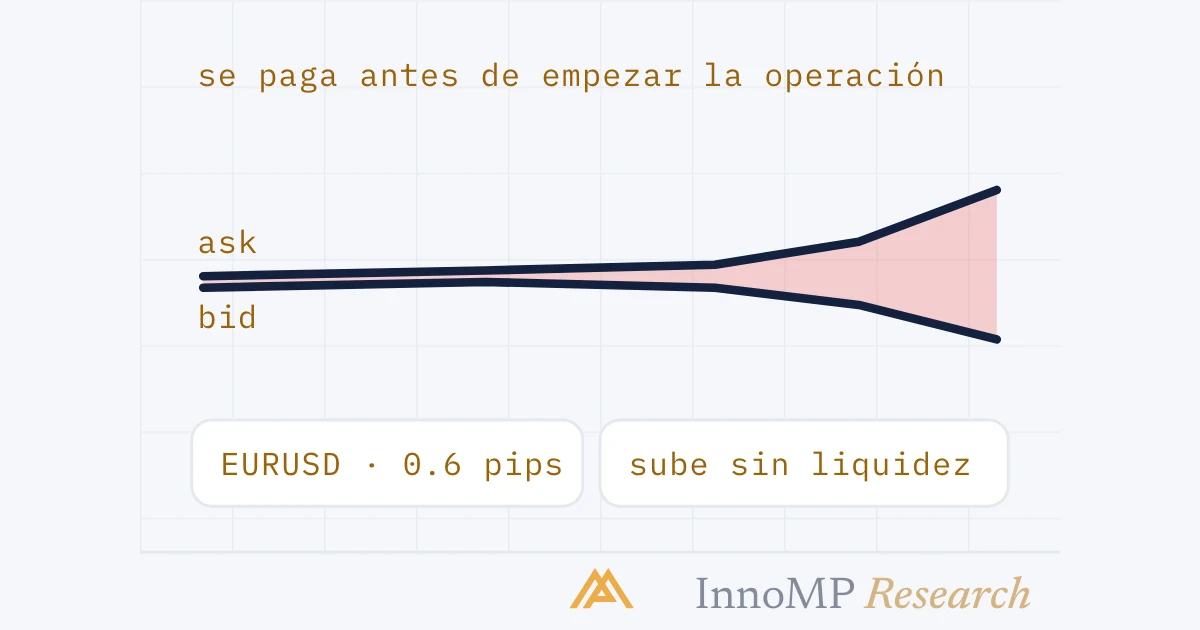
El spread es la diferencia entre el precio al que puede vender y el precio al que puede comprar. Toda cotización son dos números: el bid, que es lo que el mercado le pagará, y el ask, que es lo que le cobrará. La diferencia entre ambos es el spread, y es el primer coste de toda operación: se paga antes de que la posición se haya movido.
La mayoría de los traders aprende el spread como una definición y luego deja de pensar en él, porque en una sola operación parece pequeño. No lo es. Es un coste que crece con la frecuencia con la que opera, cambia a lo largo del día y en torno a los eventos, y es el coste que con más probabilidad falta en un backtest. Esto es lo que es, lo que lo determina y cómo medir el que realmente paga.
Qué es el spread
Una cotización de EURUSD de 1.08400 / 1.08406 tiene un bid de 1.08400 y un ask de 1.08406. El spread es 0.00006: seis puntos, o 0.6 pips según la convención de cuatro decimales con la que se cuentan los pips.
Si compra en el ask, la posición vale el bid en cuanto se abre: 1.08400, seis puntos por debajo de donde compró. Si vende en el bid, ocurre lo mismo a la inversa. En ambos casos la operación empieza en negativo por el importe del spread y tiene que recuperarlo antes de quedar a cero. Por eso se dice que el spread se paga al entrar: no se cobra nada aparte, pero la posición empieza por detrás.
En un lote estándar de EURUSD, 0.6 pips son unos 6 USD. A lo largo de doscientas operaciones en un mes son 1.200 USD. El cálculo para convertir cualquier spread en dinero está en el coste real de una operación; este artículo trata de dónde sale esa cifra y cuándo se mueve.
Qué determina el spread
La liquidez, primero. El spread es el precio de encontrar a alguien que tome el otro lado. Donde muchos participantes cotizan, la diferencia entre el mejor bid y el mejor ask es pequeña; donde hay pocos, es amplia. Según el BIS, el dólar estadounidense está en un lado del 88% de todas las operaciones de divisas, y el volumen mundial alcanza los 7,5 billones de USD al día. Por eso los pares principales con dólar tienen los spreads más ajustados que verá una cuenta minorista, y por eso un par menor o uno exótico cotiza varias veces más amplio para el mismo lote.
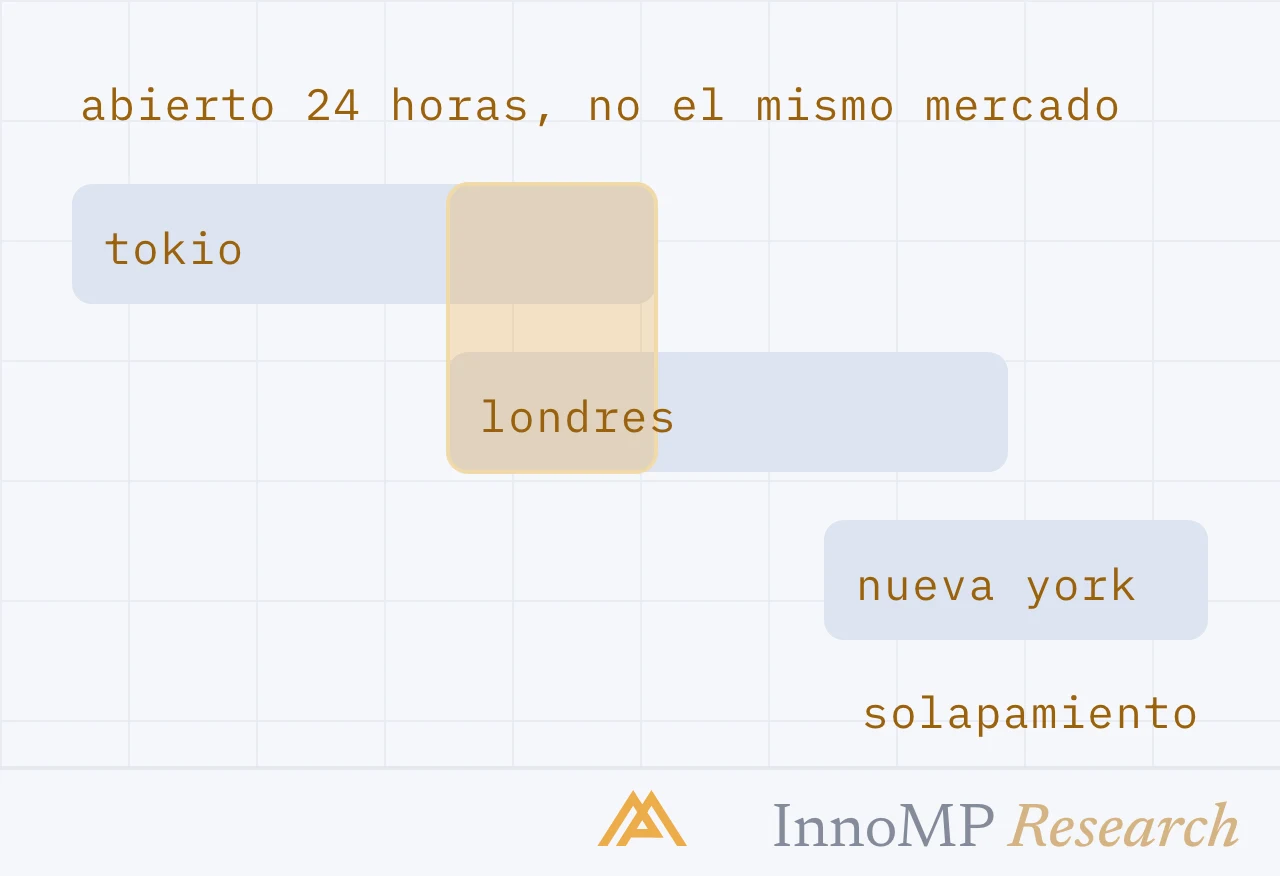
La hora del día, segundo. La liquidez no es constante a lo largo del reloj. En las divisas alcanza su máximo en el solape Londres–Nueva York y escasea en las horas entre el cierre de Nueva York y la apertura de Tokio; el mapa de sesiones es tanto un mapa del spread como de cualquier otra cosa. El mismo par puede cotizar 0.6 pips a las 14:00 de Londres y 2 pips a las 22:00 de Nueva York.
La volatilidad y los eventos, tercero. En torno a una publicación programada, los creadores de mercado amplían sus cotizaciones para protegerse frente al dato, y el spread puede pasar de una fracción de pip a varios pips durante unos segundos. La guía del calendario trata ese minuto en sí; lo que importa aquí es que la ampliación no es un accidente: es el mercado volviendo a poner precio al riesgo de cotizar.
El modelo de precios del bróker, por último. El mismo mercado subyacente puede llegarle como un spread bruto con una comisión encima, o como un spread todo incluido sin cargo aparte. En cuál esté cambia la cifra que ve, sin cambiar lo que cuesta el propio mercado.
Fijo, variable, bruto
Tres palabras que se usan con poca precisión.
Un spread variable se mueve con el mercado: más ajustado en las horas líquidas, más amplio en las de poca liquidez y en torno a los eventos. Es lo habitual en los precios de CFD y de forex, y es el que describe este artículo.
Un spread fijo lo mantiene constante el bróker sean cuales sean las condiciones. Es más sencillo de razonar y suele ser más amplio de media, porque es el bróker quien asume el riesgo de la ampliación en lugar de trasladarlo.
Un spread bruto (raw spread) es el spread del mercado subyacente trasladado con poco o ningún margen añadido, mientras el cargo del bróker se cobra como comisión por lote. Las cuentas con spread bruto muestran spreads muy ajustados; el coste se ha trasladado, no ha desaparecido.
Dos maneras de cobrar lo mismo
Una cuenta que cotiza 0.2 pips con 7 USD de comisión de ida y vuelta y una cuenta que cotiza 1.0 pip sin comisión están cobrando lo mismo con distinta presentación. Por lote estándar de EURUSD:
| Coste del spread | Comisión | Ida y vuelta | |
|---|---|---|---|
| Bruto + comisión | 0.2 pips ≈ 2 USD | 7 USD | ≈ 9 USD |
| Spread todo incluido | 1.0 pip ≈ 10 USD | — | ≈ 10 USD |
Ninguno es más barato en general. Aquí la cuenta bruta gana por un dólar; con una comisión más alta o un spread todo incluido más ajustado, perdería. La cifra que hay que comparar es el coste de ida y vuelta por lote, en la divisa de su cuenta, en las horas en las que realmente opera. Donde el spread es todo incluido, ese es el coste que describen los detalles del contrato de la plataforma; donde es bruto, sume la comisión de ida y vuelta.
Idea clave El spread es la cifra más pequeña del ticket y la más fácil de ignorar, y por eso es el coste que arruina las estrategias de corto plazo. Mídalo como parte de la distancia del stop: en un stop de 10 pips, un spread de 1 pip es el 10% del riesgo antes de que haya pasado nada. Cuanto más ajustado es el stop, más decide el spread el resultado.
Cuándo se amplía y qué le hace eso a un stop
Hay cuatro ventanas con spreads más amplios que la media, y las cuatro son previsibles.
La hora del rollover. Tras el cierre de Nueva York, los proveedores de liquidez se retiran y los spreads se amplían mucho durante un breve intervalo mientras se aplica el swap.
Los datos programados. En los segundos en torno a una publicación, los spreads pueden multiplicar varias veces su amplitud normal.
La apertura del domingo. Las primeras horas de la semana tienen poca liquidez, y las cotizaciones de apertura son las peores de la semana.
La tensión. Cuando los mercados se mueven rápido, las cotizaciones se amplían en consonancia, y la ampliación dura lo que dure la tensión.
Lo que importa para un trader es lo que un spread más amplio le hace a un stop en espera. Un stop se activa en el bid en una posición larga y en el ask en una corta. Cuando el spread se amplía, el bid baja y el ask sube sin que el mercado se mueva, y un stop situado cerca del precio puede ejecutarse solo por la ampliación. La colocación del stop trata de dónde debe ir un stop; el spread es la razón por la que debe ir más lejos en las cuatro ventanas anteriores.
Medir el spread que realmente paga
Los backtests suponen un spread medio. Usted no opera la media; opera el spread de los momentos en los que entra. Durante una semana, anote el spread cotizado en su instrumento en cada entrada (la plataforma muestra ambos precios en el ticket) y compare la mediana con lo que suponía su backtest. Si las dos cifras están muy separadas, la estrategia se probó frente a un coste que en la práctica no paga, y su esperanza matemática está sobrestimada en esa diferencia multiplicada por el número de operaciones.
Después, divida el spread entre su distancia de stop habitual. Esa proporción es la fracción del riesgo de cada operación que se gasta antes de que la operación haya hecho nada. Una estrategia cuya proporción supera una décima parte la decide el coste de ejecución tanto como el análisis, y la solución es un stop más amplio, una hora más líquida o un instrumento distinto, no un spread más pequeño que nunca estuvo disponible.
Una última idea
El spread no es una tarifa que el bróker añade a un mercado; es el propio precio del mercado por dejarle entrar y salir, con margen añadido o trasladado tal cual según la cuenta. No se puede evitar, solo medir, elegir el momento y dimensionar las posiciones teniéndolo en cuenta. Quien conoce su coste de ida y vuelta por lote, en las horas en las que opera y como parte del stop que usa, tiene la mayor parte de lo que este artículo puede darle. El resto está en el ticket, cada vez, en la diferencia entre dos números.
- El spread es el ask menos el bid, expresado en pips o puntos; en una cotización de EURUSD a cinco decimales de 1.08400 / 1.08406 es de 0.6 pips.
- Se paga al entrar: la posición se abre en negativo por el importe del spread y debe recuperarlo antes de quedar a cero.
- La liquidez fija el nivel de base: el dólar estadounidense está en un lado del 88% de las operaciones de divisas, y por eso los pares principales con dólar tienen los spreads más ajustados.
- Los spreads se amplían cuando la liquidez escasea: en torno a los datos programados, en la hora del rollover tras el cierre de Nueva York, en la apertura del domingo y en momentos de tensión del mercado.
- Un spread bruto con comisión y un spread todo incluido sin comisión son el mismo coste con distinta presentación; compárelos como coste de ida y vuelta por lote.