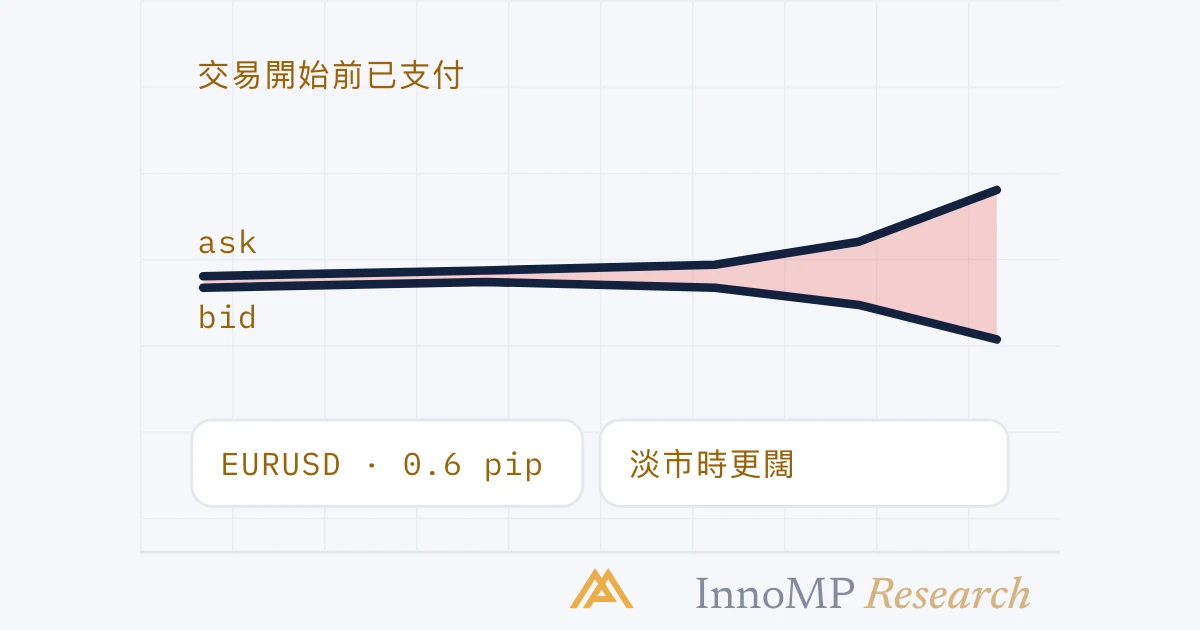
點差是你可以賣出的價格(bid)與可以買入的價格(ask)之間的差額,以 pip 或點報價。它在入市時支付:倉位一開便落後一個點差,必須先收復才能回到打和。點差由流動性決定,所以交投最活躍的貨幣對點差最窄;流動性轉薄時點差便擴闊——數據公布前後、轉倉時段、週末開市及市場受壓時都是如此。無論採用哪種定價模式,都應以每手來回成本比較帳戶。
點差是你可以賣出的價格與可以買入的價格之間的差額。每個報價都有兩個數字:bid,即市場願意付給你的價格;ask,即市場向你收取的價格。兩者之間的差距就是點差,它是每筆交易的第一項成本——在倉位還未移動之前已經支付。
大多數交易者把點差當作一個定義學過,然後就不再理會,因為單看一筆交易,它顯得很小。其實並不小。它是一項隨交易頻率增加的成本,在一天之內和事件前後都會變化,也是回測中最常被遺漏的成本。本文講解點差是甚麼、由甚麼決定,以及如何量度你實際支付的點差。
點差是甚麼
EURUSD 報價 1.08400 / 1.08406,bid 為 1.08400,ask 為 1.08406。點差是 0.00006——即六點,或按計算 pip 時採用的四位小數慣例計,為 0.6 pip。
在 ask 買入,倉位開立的一刻其價值就是 bid:1.08400,比你買入的價格低六點。在 bid 賣出,情況則正好相反。無論哪一種,交易一開始就落後一個點差,必須先收復才能回到打和。這就是為甚麼說點差是在入市時支付的——沒有另外收費,但倉位一開始就落後。
1 標準手 EURUSD,0.6 pip 約為 6 USD。一個月兩百筆交易,就是 1,200 USD。把任何點差換算成金額的算術,見一筆交易的真實成本;本文講的是這個數字從何而來、何時變動。
甚麼決定點差
首先是流動性。點差是找到對手方的價格。報價的參與者多,最佳 bid 與最佳 ask 之間的差距就小;參與者少,差距就大。根據國際結算銀行(BIS),88% 的貨幣交易其中一方是美元,全球成交額每日達 7.5 萬億美元——這就是為甚麼美元主要貨幣對的點差,是零售帳戶所能見到最窄的,也是為甚麼次要貨幣對或冷門貨幣對(exotic)同樣一手的報價會闊上數倍。
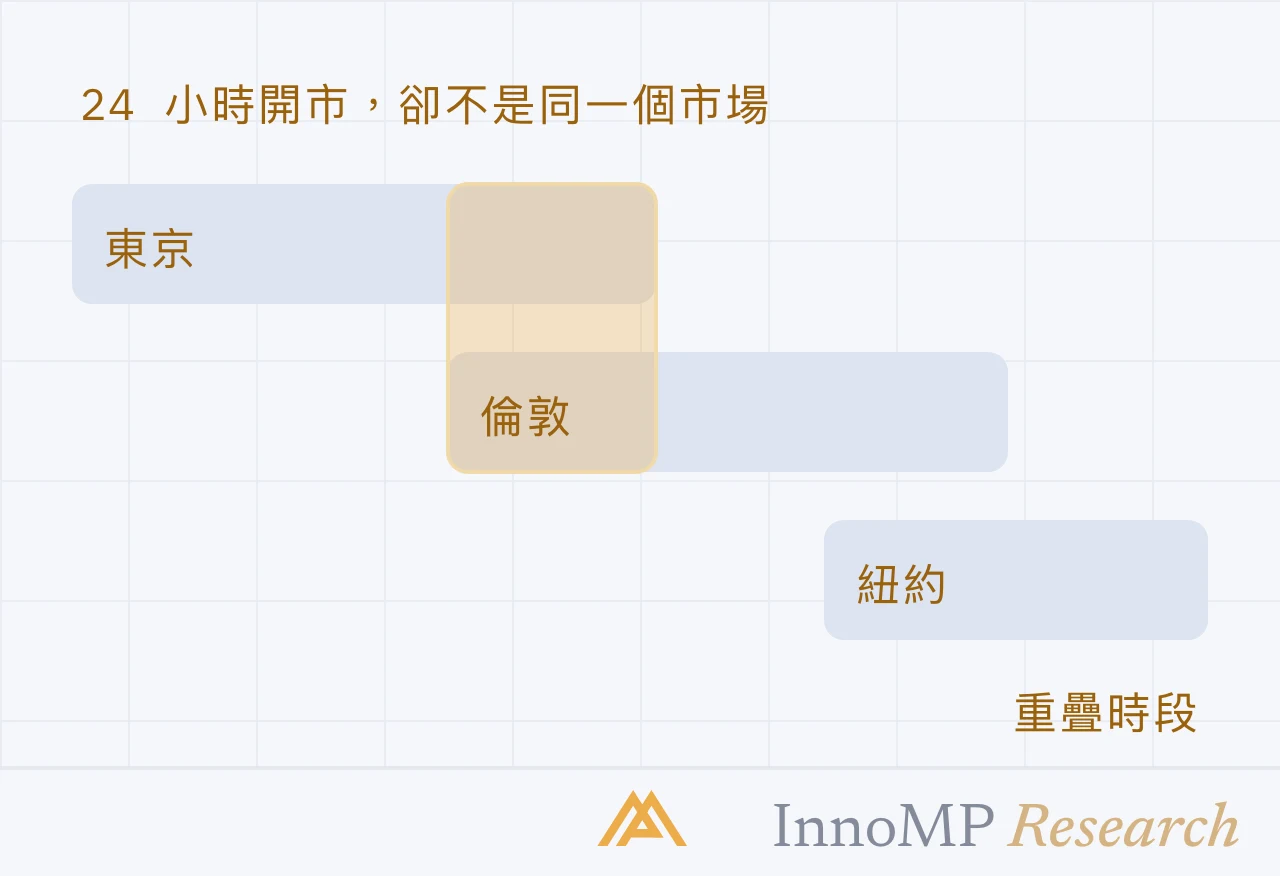
其次是時段。流動性並非全日恆定。貨幣的流動性在倫敦與紐約時段重疊時達到高峰,在紐約收市與東京開市之間的時段轉薄;交易時段圖其實也是一張點差地圖。同一個貨幣對,倫敦時間 14:00 可能報 0.6 pip,紐約時間 22:00 則報 2 pip。
第三是波動性和事件。預定數據公布前後,做市商會擴闊報價,以防範數據帶來的風險,點差可以在數秒之內由不足 1 pip 擴闊至數個 pip。財經日曆交易手冊講解公布那一分鐘的應對;這裏要說的是,擴闊並非意外,而是市場為報價的風險重新定價。
最後是經紀商的定價模式。同一個底層市場,可以以原始點差另加佣金的方式到達你手上,也可以是不另收費的全包點差。你使用哪一種,會改變你看到的數字,但不會改變市場本身的成本。
固定、浮動、原始
三個常被隨意使用的詞。
浮動點差隨市場變動——流動性充裕的時段較窄,淡靜時段和事件前後較闊。這是 CFD 和外匯報價的常態,也是本文所描述的情況。
固定點差由經紀商維持不變,不論市況如何。它較易理解,但平均通常較闊,因為擴闊的風險由經紀商承擔,而不是轉嫁給你。
原始點差是幾乎或完全沒有加價、直接傳遞的底層市場點差,經紀商改為按每手收取佣金。原始點差帳戶顯示的點差非常窄;成本只是轉移了,並沒有消失。
同一樣東西的兩種收費方式
報價 0.2 pip、另收 7 USD 來回佣金的帳戶,與報價 1.0 pip、不收佣金的帳戶,是以不同包裝為同一樣東西收費。以每標準手 EURUSD 計:
| 點差成本 | 佣金 | 來回成本 | |
|---|---|---|---|
| 原始點差 + 佣金 | 0.2 pip ≈ 2 USD | 7 USD | ≈ 9 USD |
| 全包點差 | 1.0 pip ≈ 10 USD | — | ≈ 10 USD |
一般而言,兩者並沒有哪一個較便宜。這裏原始點差帳戶勝出一美元;若佣金較高或全包點差較窄,它就會落敗。要比較的數字是每手來回成本,以你的帳戶貨幣計,並在你實際交易的時段計算。若點差是全包的,平台交易詳情所描述的成本就是它;若是原始點差,則要加上開平倉雙向佣金。
重點 點差是交易單上最小、也最容易被忽略的數字,正因如此,它是摧毀短線策略的成本。以止蝕距離的比例來量度它:止蝕 10 pip 時,1 pip 點差在任何事情發生之前已佔風險的 10%。止蝕愈窄,點差對結果的影響愈大。
點差何時擴闊,以及這對止蝕有何影響
有四個時間窗口的點差比平均闊,而四個都可以預計。
轉倉時段。紐約收市後,流動性提供者退場,在計算隔夜利息(swap)的短暫時間內,點差急劇擴闊。
預定數據。數據公布前後的數秒內,點差可以是平常的數倍。
週日開市。每週最初的幾個小時交投淡薄,開市報價是全週最差的。
市場受壓。市場急速波動時,報價也隨之擴闊——而且壓力持續多久,擴闊就持續多久。
對交易者來說,重要的是較闊的點差對一張掛著的止蝕單有何影響。長倉的止蝕以 bid 觸發,短倉的止蝕以 ask 觸發。點差擴闊時,bid 下跌、ask 上升,市場本身卻沒有移動,而設在價格附近的止蝕,可能單單因為擴闊就被執行。止蝕設置講解止蝕應放在哪裏;點差則是在上述四個時間窗口內,止蝕應放得更遠的原因。
量度你實際支付的點差
回測假設的是平均點差。你交易的不是平均值,而是你入市那一刻的點差。用一個星期,在每次入市時記下該產品的報價點差——平台在交易單上同時顯示兩個價格——然後把中位數與回測所假設的數字比較。如果兩者相差很遠,這套策略測試時所用的成本,並非它實際支付的成本,其期望值被高估了這個差額乘以交易次數。
然後把點差除以你一般的止蝕距離。這個比率,就是每筆交易的風險在交易還未有任何動靜前已花掉的比例。比率高於十分之一的策略,其結果由執行成本決定的程度不亞於分析;解決方法是放寬止蝕、選擇流動性較高的時段,或改用另一個產品——而不是追求一個從來不存在的更窄點差。
結語
點差並不是經紀商在市場上額外加的費用;它是市場本身讓你進出的價格,視乎帳戶而加價或直接傳遞。它無法避免,只能量度、選擇時機,並據此調整倉位。知道自己在交易時段的每手來回成本、以及它佔所用止蝕多少比例的交易者,已掌握本文能給予的大部分內容。其餘的,每一次都寫在交易單上,就在兩個數字之間的差距裏。
- 點差是 ask 減 bid,以 pip 或點報價;五位小數的 EURUSD 報價 1.08400 / 1.08406,點差為 0.6 pip。
- 點差在入市時支付——倉位一開便落後一個點差,必須先收復才能回到打和。
- 流動性決定點差的基準:88% 的外匯交易其中一方是美元,因此美元主要貨幣對的點差最窄。
- 流動性轉薄時點差擴闊——預定數據公布前後、紐約收市後的轉倉時段、週日開市及市場受壓時。
- 原始點差加佣金與不收佣金的全包點差,是換了包裝的同一項成本;應以每手來回成本比較。