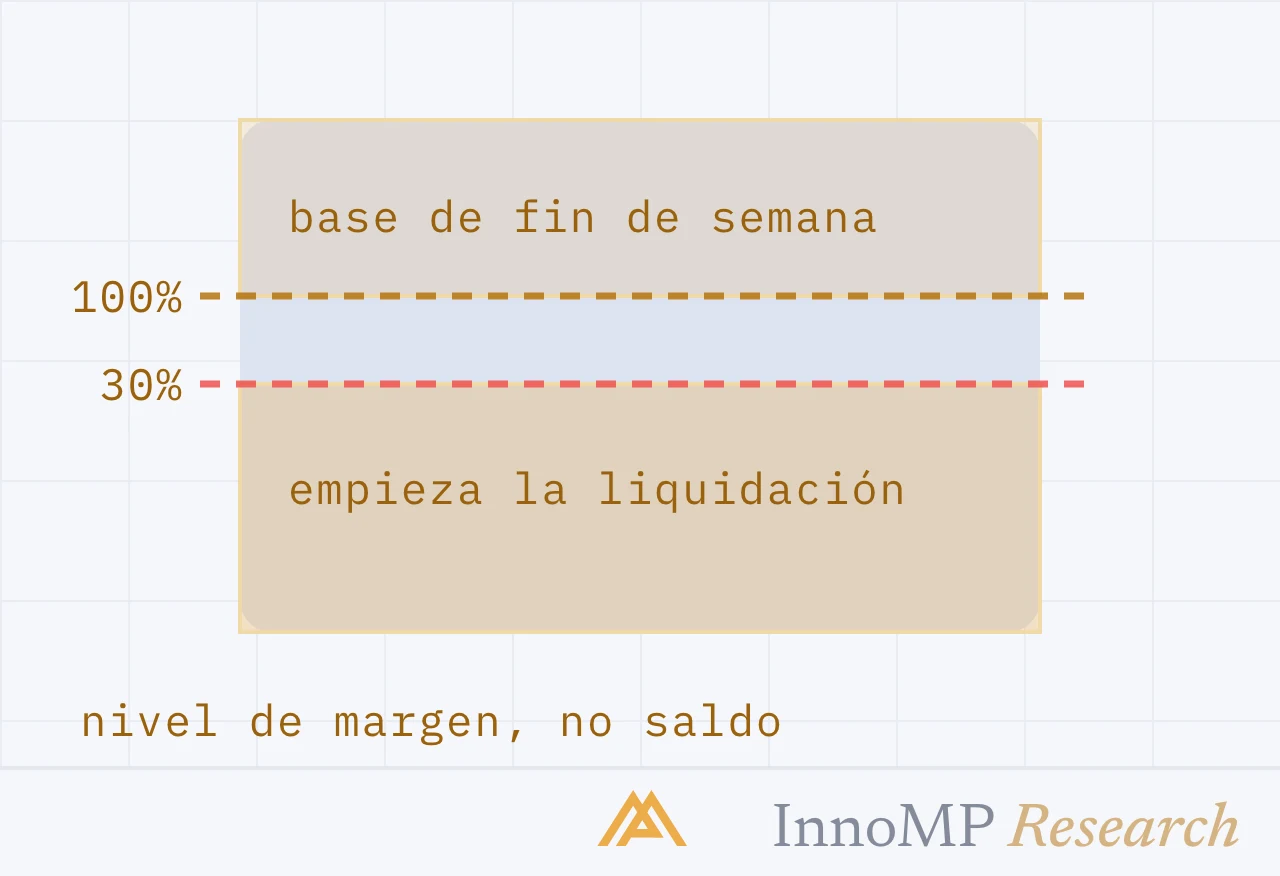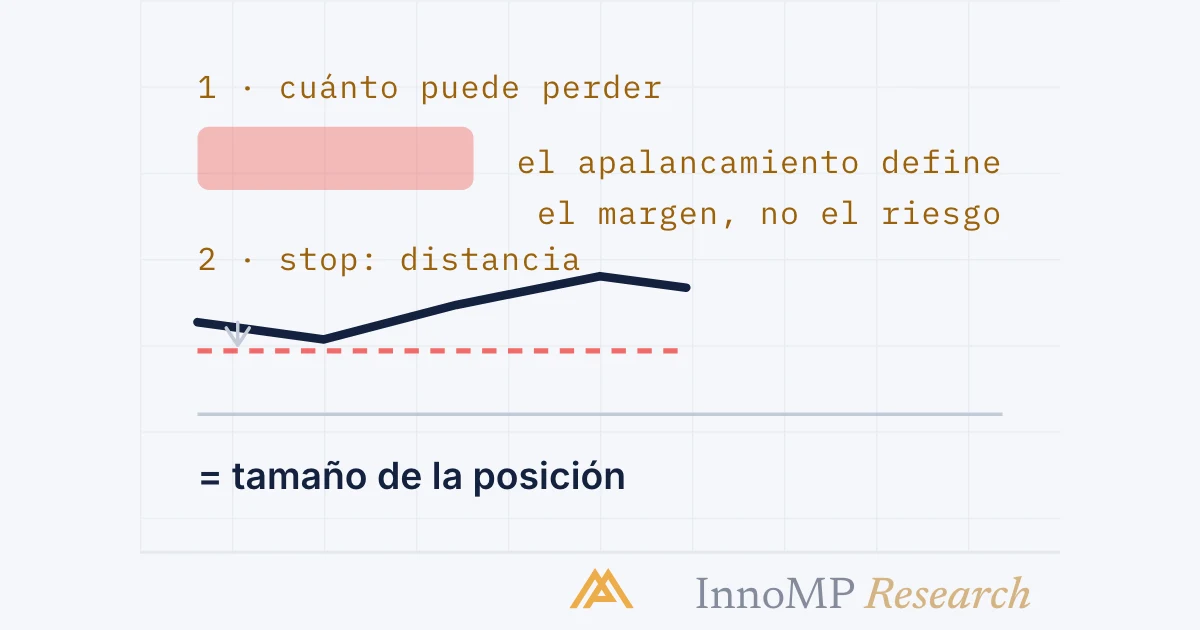
El apalancamiento fija cuánto margen bloquea una posición; el tamaño de la posición fija cuánto cuesta una operación perdedora. Un lote de EUR/USD tiene la misma exposición de 108.000 USD y unos 10 USD por pip con 1:100, 1:500 o 1:1000: solo cambia el margen reservado. El tamaño en lotes es el presupuesto de riesgo (cuenta × % de riesgo) dividido entre la distancia del stop en pips por el valor del pip. Con 10.000 USD, un riesgo del 1% y un stop de 25 pips: 100 ÷ (25 × 10) = 0.4 lotes.
La mayoría de los traders nuevos conocen primero el apalancamiento y después el tamaño de la posición. Ese orden está al revés, y es la razón por la que tantas cuentas que iban “muy arriba” el primer mes han desaparecido en el cuarto.
El apalancamiento es un acuerdo de financiación. El tamaño de la posición es una decisión de riesgo. Confundir ambos produce traders convencidos de que una cuenta 1:500 es cinco veces más peligrosa que una 1:100, cuando en realidad las dos son exactamente tan peligrosas como los tamaños de posición que se operan en ellas.
Lo que el apalancamiento cambia de verdad
El apalancamiento fija el margen necesario para abrir una posición. Nada más.
Tome un lote estándar de EUR/USD: en InnoMP, un contrato de 100.000 unidades, es decir, un valor nocional de unos 108.000 USD con un tipo de 1.0800. Las cuentas de InnoMP ofrecen apalancamiento de 100×, 200×, 500× y, con aprobación, 1000×. Esto es lo que cambia al cambiar el apalancamiento:
| Apalancamiento | Margen requerido | Exposición nocional |
|---|---|---|
| 1:100 | 1.080 | 108.000 |
| 1:500 | 216 | 108.000 |
| 1:1000 | 108 | 108.000 |
Vuelva a leer la tercera columna. No se mueve. Un movimiento de un pip en contra de esa posición cuesta unos 10 USD tanto si la cuenta es 1:100 como si es 1:1000, porque la posición tiene el mismo tamaño en las tres filas.
Lo que un apalancamiento más alto hace de verdad es eliminar una restricción. Con 1:100, una cuenta de 500 USD no puede abrir un lote completo: el margen no alcanza. Con 1:1000, sí puede. El apalancamiento no hizo más arriesgada la operación. Hizo posible un tamaño de posición que la cuenta no podía permitirse, y el trader lo eligió. Por eso InnoMP solo habilita el apalancamiento 1:1000 con la aprobación del servicio de atención al cliente: la restricción que elimina es la última barrera mecánica entre una cuenta y un tamaño de posición más allá de cualquier presupuesto de riesgo sensato.
Key takeaway El apalancamiento determina lo que se le permite abrir. El tamaño de la posición determina lo que puede perder. Los traders que funden su cuenta no perdieron por el apalancamiento: perdieron por el tamaño de posición al que el apalancamiento les dejó llegar.
El único número que hay que fijar antes de entrar
Decida qué porcentaje de la cuenta puede costar una sola operación perdedora. Para la mayoría de los traders que trabajan con una estrategia que todavía no han operado a lo largo de un drawdown (caída del capital) completo, esa cifra está entre el 0,5% y el 2%.
A partir de ahí, el tamaño de la posición es aritmética, no criterio:
Tamaño de la posición = (Cuenta × % de riesgo) ÷ (Distancia del stop en pips × Valor del pip)
Nuestra calculadora de tamaño de posición hace esta aritmética con las especificaciones de contrato de InnoMP ya cargadas, y con todos los campos editables para otras condiciones.
Un ejemplo práctico. Una cuenta de 10.000 USD, con un riesgo del 1%, en una operación de EUR/USD con un stop de 25 pips:
- Presupuesto de riesgo: 10.000 × 0,01 = 100 USD
- Valor del pip en un lote estándar: 10 USD
- Tamaño de la posición: 100 ÷ (25 × 10) = 0.4 lotes
Si amplía el stop a 50 pips, la posición se reduce a la mitad, a 0.2 lotes. El presupuesto de riesgo no se mueve nunca. Este es el mecanismo que hace que una estrategia sea sostenible: la distancia del stop cambia con las condiciones del mercado, y el tamaño absorbe el cambio para que la pérdida no lo haga.
Por qué el porcentaje importa más que la tasa de acierto
Los traders se fijan sobre todo en la frecuencia con la que ganan. La aritmética del drawdown dice que la pregunta más urgente es cuánto cuesta una racha perdedora.
Piense en ocho pérdidas seguidas: algo corriente para una estrategia que gana el 45% de las veces, no una catástrofe.
| Riesgo por operación | Cuenta tras 8 pérdidas | Ganancia necesaria para recuperarse |
|---|---|---|
| 1% | 92,3% | 8,3% |
| 2% | 85,1% | 17,5% |
| 5% | 66,3% | 50,8% |
| 10% | 43,0% | 132,6% |
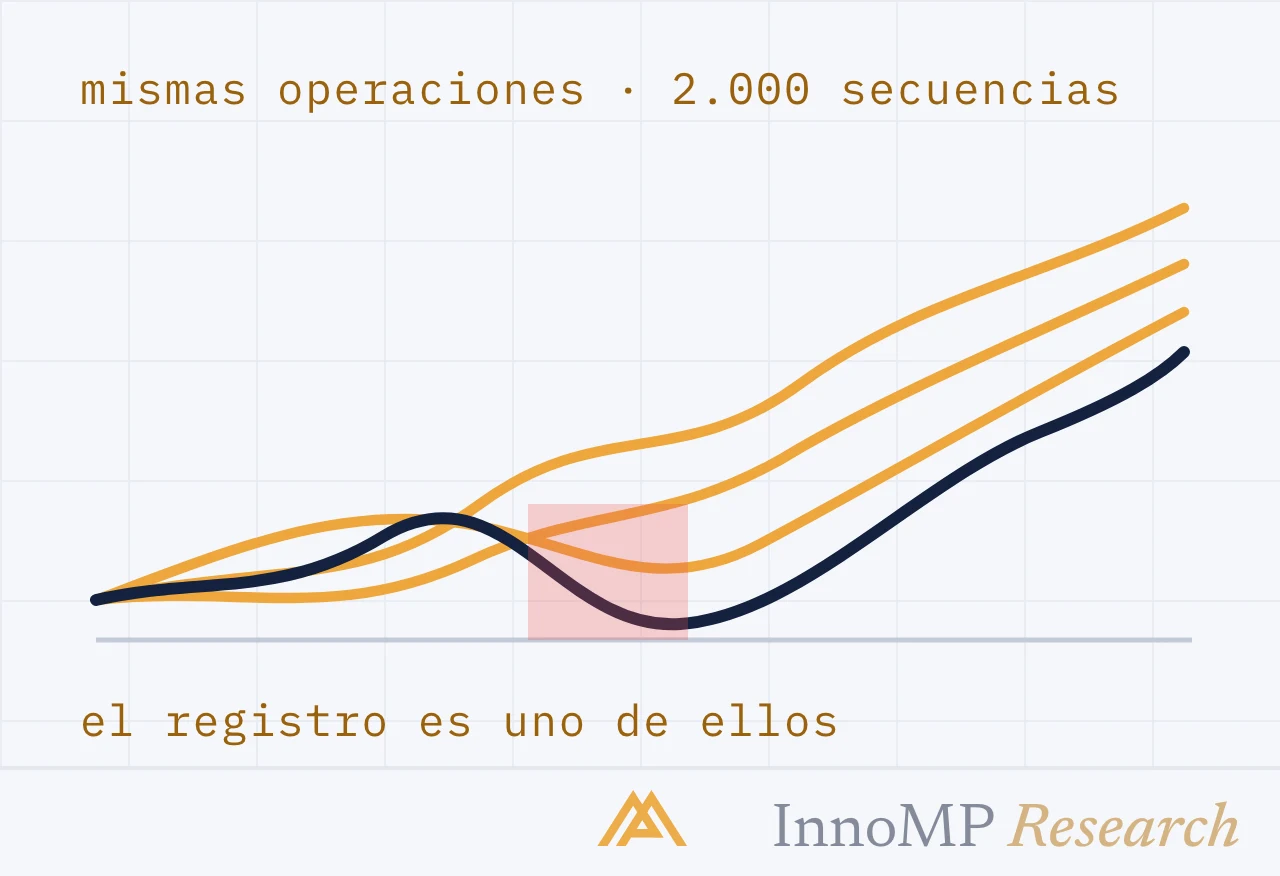
Con un riesgo del 1%, una racha de ocho pérdidas es un mes desagradable. Con un 10%, la misma racha (las mismas operaciones, la misma estrategia, el mismo mercado) exige que la cuenta haga algo más que doblarse solo para volver al punto de partida. La estrategia no falló. Falló el tamaño.
La asimetría de esa última columna es todo el argumento. Las pérdidas se acumulan en su contra más deprisa que las ganancias a su favor, y la brecha se amplía con cada incremento del riesgo por operación.
Dónde falla esto en la práctica
Tres errores explican la mayor parte del daño:
Dimensionar a partir del margen, no del stop. “Tengo 2.000 USD de margen libre, así que abriré una posición que los use.” Esto deja que el requisito de margen del bróker fije su riesgo, y no fue diseñado para eso.
Mantener el tamaño fijo mientras el stop cambia. Operar 0.5 lotes tanto si el stop es de 15 pips como de 90 significa que la cuenta arriesga seis veces más en una operación que en la otra, normalmente sin que el trader lo note.
Añadir a una posición perdedora sin recalcular el tamaño. Promediar a la baja convierte un riesgo planificado del 1% en uno no planificado del 3%. Si el plan permite entrar por tramos, el riesgo total de todos los tramos tiene que caber en el presupuesto original.
Antes de su próxima entrada
Trabaje en este orden y lo demás viene solo:
- ¿Dónde deja de ser válida esta idea? Ese es el stop, y sale del gráfico, no del tamaño que usted quería operar.
- ¿Cuánto es hoy el 1% de la cuenta? Ese es el presupuesto de riesgo.
- Divida. Ese es el tamaño de la posición.
- Compruebe el margen requerido. Si supera el margen libre, la operación es demasiado grande para esta cuenta: es el apalancamiento haciendo su único trabajo útil, decirle que no.
El apalancamiento es una herramienta de eficiencia del capital. El tamaño de la posición es lo que le mantiene en el mercado el tiempo suficiente para que aparezca la ventaja de una estrategia. Fije primero lo segundo.
- El apalancamiento cambia el margen reservado para una posición, no su ganancia o pérdida.
- Tamaño de la posición = (cuenta × % de riesgo) ÷ (distancia del stop en pips × valor del pip por lote).
- Una cuenta de 10.000 USD que arriesga el 1% con un stop de 25 pips en EUR/USD opera 0.4 lotes; un stop de 50 pips lo reduce a la mitad, 0.2 lotes.
- Con un riesgo del 1% por operación, ocho pérdidas seguidas dejan el 92,3% de la cuenta; con un 10%, dejan el 43%.
- InnoMP ofrece 1:100, 1:200, 1:500 y, con la aprobación del servicio de atención al cliente, 1:1000 en los principales pares de forex.