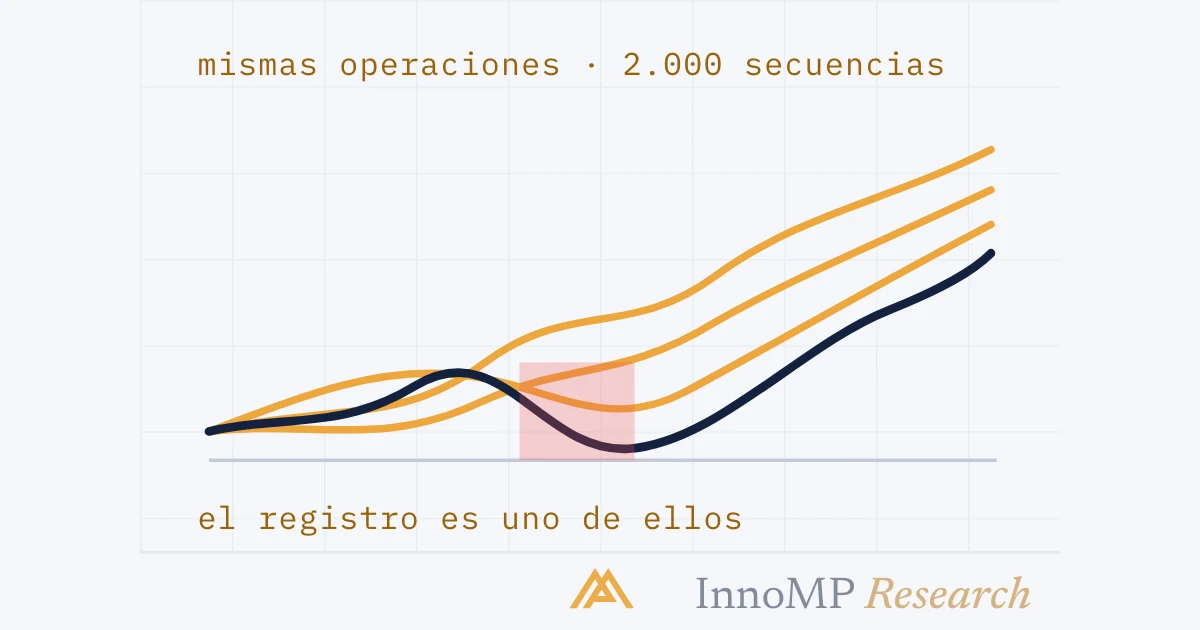
Una prueba de Monte Carlo remuestrea miles de veces, con reemplazo, las operaciones de un registro y anota el drawdown máximo y la racha perdedora más larga de cada camino. El drawdown del registro es un camino más, casi siempre cerca del centro, no en la cola. Ilustrativo: 300 operaciones al 1% de riesgo con un drawdown propio del 6,8% dieron, en 2.000 remuestreos, una mediana cercana al 7%, un percentil 95 cercano al 11% y una cola por encima del 18%. El tamaño se fija para soportar la cola, no el registro.
Una prueba de Monte Carlo remuestrea miles de veces las operaciones de un registro y mide en cada secuencia remuestreada lo que depende del orden (el drawdown máximo, la racha perdedora más larga), de modo que el peor tramo del propio registro se lee como un sorteo entre muchos y no como el peor caso. El drawdown del registro suele estar cerca del centro de esa distribución. La cifra con la que hay que planificar está en su cola.
La Parte 11 puso barras de error a la media, y a la media no le importa en qué orden llegaron las operaciones. Al drawdown (caída del capital), sí. El nivel Intermedio dijo que la racha perdedora más larga de un registro es un límite inferior de lo que producirá el setup; esta parte explica por qué, y en cuánto.
Un registro es un solo orden
Tome un registro de trescientas operaciones: un 45% de ganadoras a +2R y el resto a −1R, con un riesgo del 1% del capital en cada una. Su curva de capital sube, y en algún punto de ella hay un peor tramo.
El drawdown máximo es la mayor caída de máximo a mínimo que muestra la curva, como porcentaje del máximo: la misma medición que Fundamentos de CFD aplicó a una cuenta real, aplicada aquí a un registro. Aquí es del 6,8%. Esa cifra fue al cuaderno, y un trader que planifica para sobrevivir a un drawdown del 6,8% ha planificado para este orden y para ningún otro.
Los mismos trescientos resultados en otro orden dan otra curva. Nada del setup ha cambiado (la tasa de acierto, los múltiplos de R, la esperanza matemática y sus barras de error son idénticos, porque ninguno depende del orden) y, sin embargo, la curva puede ser suave o brutal según dónde cayeron las pérdidas. El trader vive un solo orden, y cuál le toca no está en manos del setup.
Remuestrear el registro
La herramienta para ver los otros órdenes es el bootstrap. El manual del NIST lo describe sin rodeos: extraer submuestras de los datos con reemplazo, de modo que cualquier observación puede aparecer varias veces o ninguna; calcular el estadístico para cada una; repetir, normalmente entre quinientas y mil veces; y los valores calculados forman una estimación de la distribución muestral del estadístico.
El remuestreo bootstrap aplicado a un registro de operaciones es exactamente esto: los resultados son los datos, un camino remuestreado son trescientas extracciones de ellos con reemplazo, y los estadísticos que se calculan para cada camino son los que dependen del orden: el drawdown máximo, la racha perdedora más larga y el tiempo que pasa de un máximo de capital al siguiente. Una simulación de Monte Carlo es el nombre general de la práctica de generar muchos caminos así y leer su distribución; barajar el registro sin reemplazo es la otra forma habitual, y conserva el conjunto exacto de resultados cambiando solo su orden. Para un registro de este tamaño las dos dan respuestas parecidas, y el bootstrap tiene la ventaja de que también deja variar un poco la proporción de ganancias y pérdidas, como ocurriría en una muestra nueva.
Nada de esto necesita un paquete estadístico. Una hoja de cálculo con los resultados en una columna y una extracción aleatoria de ellos en la siguiente, recalculada mil veces anotando cada vez la peor caída, es todo el método.
La distribución
Al ejecutarlo, el drawdown del registro se convierte en un punto de un histograma.
Las cifras son ilustrativas (un registro, una ejecución), pero la forma es la que produce cualquier registro. El drawdown del propio registro cae cerca del centro, porque el registro es un sorteo corriente de su propia distribución, y los sorteos corrientes caen en el centro. La cola es donde está la cifra para planificar: el percentil 95 dice que uno de cada veinte caminos fue peor que aproximadamente el 11%, y un trader que planifica para sobrevivir al 6,8% del registro ha planificado para un camino mejor que la mayoría.
Con qué percentil planificar es una decisión, no un estadístico. El 95 es habitual; el peor camino no, porque el peor de dos mil es a su vez un sorteo afortunado, del otro tipo.
Rachas perdedoras
El mismo remuestreo responde a la pregunta que el curso de psicología planteó con lanzamientos de moneda: qué longitud de racha perdedora esperar. Con una probabilidad del 55% de perder en cualquier operación, la probabilidad de ocho seguidas a partir de una operación dada es 0,55 elevado a ocho, aproximadamente una entre 120. Parece raro hasta que se cruza con el número de ocasiones.
Así que de un setup con una tasa de acierto del 45% (perfectamente válido a 2R) hay que esperar que pierda ocho veces seguidas en algún momento de sus primeras trescientas operaciones, y doce seguidas no es una sorpresa sino un mal año. El nivel Intermedio dijo que la racha más larga del registro era un límite inferior; el remuestreo dice cuánto margen hay por encima. También dice algo que el registro no puede decir: que la racha es una propiedad de la tasa de acierto y de la longitud de la muestra, y no de nada que el trader hiciera mal la semana en que ocurrió.
El tamaño decide lo que cuesta una racha
La racha es del setup. Lo que cuesta depende del tamaño, que es el argumento de la parte anterior visto desde el otro lado. Doce pérdidas seguidas con una fracción fija del capital se componen:
Así es como la distribución se convierte en una regla de tamaño. Elija el percentil que quiere sobrevivir (por ejemplo, el 95) y lea su drawdown con el riesgo por operación que supuso la simulación. Si es más profundo de lo que tolera el plan, baje el riesgo y vuelva a simular; con un tamaño de fracción fija, el drawdown de una racha dada se mueve aproximadamente en proporción al riesgo, de modo que reducir el riesgo a la mitad reduce la cola aproximadamente a la mitad. La calculadora de tamaño de posición convierte de nuevo el riesgo elegido en lotes una vez conocido el stop.
Leída al revés, la misma aritmética explica por qué el curso de psicología dedica cuatro partes al drawdown. Un agujero del 30% no se supera con disciplina; se evita habiendo fijado el tamaño para la racha de doce pérdidas antes de que llegara, cuando todavía era una barra en un histograma.
Idea clave El drawdown del registro es un solo orden de sus resultados. Remuestree los resultados unos cuantos miles de veces, tome el drawdown máximo y la racha perdedora más larga de cada camino y planifique con un percentil de esa distribución, no con el registro. Después fije el tamaño para que el drawdown en ese percentil sea uno que el plan pueda aguantar.
Lo que supone el remuestreo
Cada camino remuestreado trata cada operación como independiente de la anterior: una extracción nueva de la misma bolsa. Los registros reales no son así, y el grupo anterior explicó por qué: la volatilidad se agrupa, y un setup que falla en un régimen tiende a seguir fallando mientras dura el régimen.
Así que la distribución remuestreada es optimista en una dirección concreta: las rachas reales son más largas y los drawdowns reales más profundos de lo que producen las extracciones independientes, porque las pérdidas llegan juntas. El uso honesto del histograma es como un mínimo (lo menos malo que llegan a ser los caminos malos), y la respuesta honesta a ese mínimo es fijar el tamaño para una cola más allá de él, o añadir el régimen como condición del setup para que las pérdidas agrupadas no se lleguen a tomar, lo cual es un cambio en las reglas sobre el que la parte siguiente tiene algo que decir.
La parte siguiente trata de la otra manera en que miente un registro: no por su orden, sino por haber sido elegido.
Siguiente: Sobreajuste y fuera de muestra: por qué el mejor de muchos backtests es del que hay que desconfiar, y cómo los datos reservados y el avance progresivo distinguen el ajuste de la suerte.
- El remuestreo bootstrap extrae submuestras con reemplazo de los datos y calcula el estadístico para cada una, normalmente entre 500 y 1.000 veces (NIST e-Handbook).
- Aplicado a un registro de operaciones, cada remuestreo es un nuevo orden de los mismos resultados; lo que se anota es su drawdown máximo y su racha perdedora más larga.
- El drawdown máximo del propio registro es un sorteo de esa distribución, normalmente cerca de su centro y no de su cola.
- Con una tasa de pérdidas del 55%, ocho pérdidas seguidas tienen una probabilidad cercana a 1 entre 120 a partir de cualquier operación, por lo que es de esperar que un registro de 300 operaciones contenga una racha así.
- Doce pérdidas seguidas del 1% se componen en un drawdown del 11,4%; con un riesgo del 2% la misma racha es del 21,5%, y con un 3%, del 30,6%.
- El remuestreo supone que las operaciones son independientes; la agrupación de la volatilidad hace que las rachas reales sean más largas de lo que dice el remuestreo, así que su respuesta es un mínimo.