Chuyển đến nội dung
Nghiên cứu / Giáo dục / Sụt giảm vốn

PTKT · Chuyên nghiệp · Phần 12 trên 16

Monte Carlo và drawdown: điều mà thứ tự của hồ sơ che giấu

Chuỗi tệ nhất trong hồ sơ chỉ là một lần rút trong nhiều lần. Cách lấy mẫu lại cùng các giao dịch hàng nghìn lần, đọc phân phối drawdown tối đa và chuỗi thua mà nó tạo ra, và định khối lượng để lần rút xấu vẫn chịu được.

InnoMP Research · Education Desk Đăng 25 thg 10, 2026 · Cập nhật 25 thg 10, 2026 9 phút đọc
Ảnh bìa minh họa InnoMP Research — một đường trong hàng nghìn
Tóm tắt

Kiểm thử Monte Carlo lấy mẫu lại các giao dịch trong một hồ sơ hàng nghìn lần, có hoàn lại, và ghi lại drawdown tối đa cùng chuỗi thua dài nhất của mỗi đường lấy mẫu lại. Drawdown của chính hồ sơ là một đường trong số đó, thường gần giữa phân phối chứ không ở phần đuôi. Minh họa: hồ sơ 300 giao dịch rủi ro 1% có drawdown 6,8%, qua 2.000 lần lấy mẫu lại, cho trung vị gần 7%, phân vị 95 gần 11% và phần đuôi trên 18%. Hãy định khối lượng để phần đuôi chịu được, không phải hồ sơ.

Kiểm thử Monte Carlo lấy mẫu lại các giao dịch trong một hồ sơ hàng nghìn lần và đo trên mỗi chuỗi lấy mẫu lại những gì phụ thuộc vào thứ tự — drawdown tối đa, chuỗi thua dài nhất — để giai đoạn tệ nhất của chính hồ sơ được đọc như một lần rút trong nhiều lần thay vì là trường hợp xấu nhất. Drawdown của hồ sơ thường nằm gần giữa phân phối đó. Con số cần lên kế hoạch nằm ở phần đuôi.

Phần 11 đã gắn thanh sai số cho giá trị trung bình, và giá trị trung bình không quan tâm các giao dịch đến theo thứ tự nào. Drawdown thì có. Cấp Trung cấp nói rằng chuỗi thua dài nhất trong một hồ sơ là cận dưới của những gì setup sẽ tạo ra; phần này giải thích vì sao, và chênh lệch bao nhiêu.

Một hồ sơ là một thứ tự

Lấy một hồ sơ ba trăm giao dịch: 45% thắng ở +2R, còn lại −1R, mỗi lệnh rủi ro 1% vốn ròng (equity). Đường vốn của nó đi lên, và đâu đó trên đường có một giai đoạn tệ nhất.

Đường vốn của hồ sơ và giai đoạn tệ nhất của nó Một đường vốn đi lên qua ba trăm giao dịch. Khoảng một phần ba quãng đường, một đỉnh được đánh dấu bằng một đường ngang, sau đó đường cong rơi xuống một đáy được đánh dấu bằng một đường thấp hơn trước khi hồi phục lên đỉnh mới. Khoảng cách giữa hai đường được ghi là drawdown tối đa 6,8 phần trăm. 300 lệnh · rủi ro 1% · thắng 45% ở 2Rdrawdown tối đa 6,8%một thứ tự của một tập kết quả InnoMP Research
Ba trăm giao dịch theo thứ tự chúng đã diễn ra. Mức rơi từ đỉnh xuống đáy sâu nhất trên đường đi là drawdown tối đa của hồ sơ — một sự thật về thứ tự này của các kết quả này, không phải về setup.

Drawdown tối đa (maximum drawdown) là mức rơi từ đỉnh xuống đáy lớn nhất mà đường cong cho thấy, tính bằng phần trăm của đỉnh — cùng phép đo mà khóa CFD căn bản áp dụng cho một tài khoản thực, ở đây áp dụng cho một hồ sơ. Ở đây nó là 6,8%. Con số đó được ghi vào cuốn sổ, và một nhà giao dịch lên kế hoạch chịu đựng drawdown 6,8% là đã lên kế hoạch cho thứ tự này và không thứ tự nào khác.

Cùng ba trăm kết quả đó theo một thứ tự khác cho ra một đường cong khác. Không có gì về setup thay đổi — tỷ lệ thắng, các R-multiple, kỳ vọng và thanh sai số của nó đều giống hệt, vì không thứ nào phụ thuộc vào thứ tự — vậy mà đường cong có thể nông hoặc khắc nghiệt tùy theo các khoản lỗ rơi vào đâu. Nhà giao dịch sống qua một thứ tự, và đó là thứ tự nào thì không nằm trong tay setup.

Lấy mẫu lại hồ sơ

Công cụ để thấy các thứ tự khác là bootstrap. Sổ tay NIST mô tả nó đơn giản: rút các mẫu con từ dữ liệu có hoàn lại, để bất kỳ quan sát nào cũng có thể xuất hiện nhiều lần hoặc không lần nào; tính thống kê cho từng mẫu; lặp lại, thường từ năm trăm đến một nghìn lần; và các giá trị tính được tạo thành một ước tính về phân phối lấy mẫu của thống kê đó.

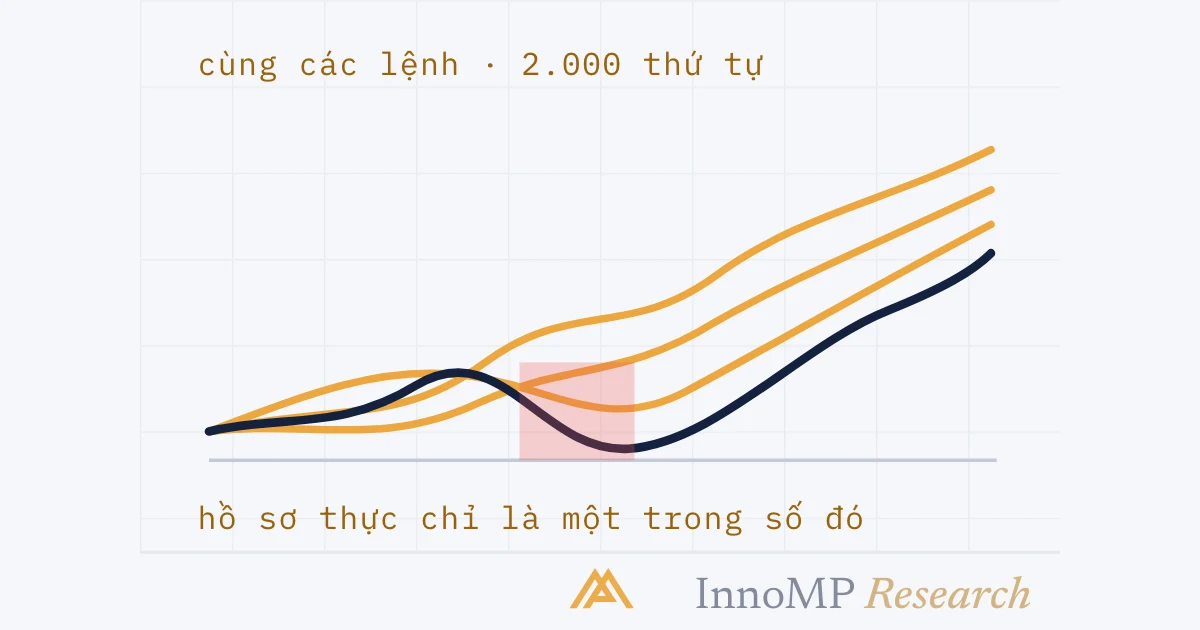
Cùng các kết quả, rút lại: ba đường lấy mẫu lại Bốn đường vốn từ cùng một điểm xuất phát. Một đường, màu mực, là hồ sơ. Ba đường còn lại, nhạt hơn, là các đường lấy mẫu lại từ cùng các giao dịch: một đường đi lên trơn tru cao hơn, một đường rơi vào một nhịp sụt sâu hơn nhiều trước khi hồi phục, một đường kết thúc thấp hơn hồ sơ. Một ghi chú cho biết mỗi đường có nhịp sụt sâu nhất riêng. rút có hoàn lại · 2.000 lầnmỗi đường: nhịp sụt sâu nhất riêng InnoMP Research
Ba trong hai nghìn đường lấy mẫu lại, mỗi đường được tạo bằng cách rút ba trăm kết quả từ hồ sơ có hoàn lại. Cùng các giao dịch, cùng kỳ vọng. Các nhịp sụt nằm ở những chỗ khác nhau và sâu khác nhau, và một trong số đó tệ hơn bất cứ điều gì hồ sơ từng có.

Lấy mẫu lại bootstrap (bootstrap resampling) áp dụng cho một hồ sơ giao dịch chính là như vậy: các kết quả là dữ liệu, một đường lấy mẫu lại là ba trăm lần rút từ chúng có hoàn lại, và các thống kê tính cho mỗi đường là những thống kê phụ thuộc vào thứ tự — drawdown tối đa, chuỗi thua dài nhất, thời gian từ một đỉnh vốn đến đỉnh tiếp theo. Mô phỏng Monte Carlo (Monte Carlo simulation) là tên chung cho việc tạo ra nhiều đường như vậy và đọc phân phối của chúng; xáo trộn hồ sơ không hoàn lại là dạng phổ biến còn lại, giữ đúng tập kết quả và chỉ thay đổi thứ tự của chúng. Với một hồ sơ cỡ này, hai cách cho kết quả tương tự, và bootstrap có ưu điểm là nó cũng để tỷ lệ thắng thua thay đổi đôi chút, như trong một mẫu mới.

Không cách nào trong số này cần đến phần mềm thống kê. Một bảng tính chứa các kết quả ở một cột và một lần rút ngẫu nhiên từ chúng ở cột kế tiếp, tính lại một nghìn lần và ghi lại nhịp sụt tệ nhất mỗi lần, là toàn bộ phương pháp.

Phân phối

Chạy nó và drawdown của hồ sơ trở thành một điểm trên biểu đồ tần suất.

Drawdown tối đa qua 2.000 đường lấy mẫu lại Một biểu đồ tần suất của drawdown tối đa với các khoảng từ bốn đến sáu phần trăm lên đến mười bốn phần trăm trở lên. Cột cao nhất là sáu đến tám phần trăm, nơi một vạch nét đứt cho thấy mức 6,8 phần trăm của chính hồ sơ. Các cột giảm dần về bên phải, với một vạch ở phân vị 95 gần mười một phần trăm và một cột nhỏ cho các đường trên mười bốn phần trăm. drawdown tối đa · 2.000 lần lấy mẫu lại4–6%6–88–1010–1212–1414+hồ sơ: 6,8%phân vị 95: gần 11%trung vị gần 7% · đường tệ nhất trên 18% InnoMP Research
Mức 6,8% của hồ sơ nằm trong khoảng cao nhất, gần giữa. Cứ hai mươi đường thì có một đường tệ hơn khoảng 11%, và đường tệ nhất trong hai nghìn đường vượt quá 18%. Tất cả từ cùng ba trăm giao dịch.

Các con số mang tính minh họa — một hồ sơ, một lần chạy — nhưng hình dạng thì hồ sơ nào cũng tạo ra. Drawdown của chính hồ sơ rơi gần giữa, vì hồ sơ là một lần rút bình thường từ phân phối của chính nó, và những lần rút bình thường rơi vào giữa. Phần đuôi là nơi chứa con số để lên kế hoạch: phân vị 95 cho biết cứ hai mươi đường thì có một đường tệ hơn khoảng 11%, và một nhà giao dịch lên kế hoạch chịu đựng mức 6,8% của hồ sơ là đã lên kế hoạch cho một đường tốt hơn phần lớn các đường khác.

Lên kế hoạch quanh phân vị nào là một quyết định, không phải một thống kê. Phân vị 95 là phổ biến; đường tệ nhất thì không, vì đường tệ nhất trong hai nghìn đường tự nó cũng là một lần rút may mắn, theo chiều ngược lại.

Chuỗi thua

Cùng phép lấy mẫu lại trả lời câu hỏi mà khóa tâm lý giao dịch đặt ra bằng việc tung đồng xu: nên dự đoán một chuỗi thua dài bao nhiêu. Với xác suất thua 55% ở mỗi giao dịch, xác suất tám lệnh thua liên tiếp bắt đầu từ một giao dịch cho trước là 0,55 mũ tám — khoảng một trên 120. Nghe có vẻ hiếm cho đến khi nó gặp số lượng cơ hội.

Một chuỗi thua: xác suất của nó, và số cơ hội để bắt đầu Hai cột. Bên trái, xác suất của một chuỗi tính từ một giao dịch bất kỳ với tỷ lệ thua 55 phần trăm: năm lệnh liên tiếp khoảng 1 trên 20, tám khoảng 1 trên 120, mười khoảng 1 trên 400, mười hai khoảng 1 trên 1.300. Bên phải, qua một hồ sơ 300 giao dịch được lấy mẫu lại: chuỗi dài nhất điển hình là tám đến chín, cứ mười đường thì một đường đạt mười hai trở lên, và một ghi chú cho biết có ba trăm cơ hội để một chuỗi bắt đầu. Từ một giao dịch5 lệnh liền · 1/208 lệnh liền · 1/12010 lệnh liền · 1/40012 lệnh liền · 1/1.300tỷ lệ thua 55%Trong 300 giao dịch300 cơ hội để bắt đầudài nhất thường: 8–91 trong 10 đường: 12+lấy mẫu lại InnoMP Research
Một trên 120 tính từ bất kỳ giao dịch nào, và ba trăm giao dịch để nó bắt đầu. Lấy mẫu lại hồ sơ cho chuỗi dài nhất điển hình là tám hoặc chín, với một trong mười đường đạt mười hai. Chuỗi dài nhất của hồ sơ là một lần rút từ phân phối này.

Vì vậy một setup có tỷ lệ thắng 45% — hoàn toàn ổn ở mức 2R — nên được dự đoán sẽ thua tám lần liên tiếp ở đâu đó trong ba trăm giao dịch đầu tiên, và mười hai lần liên tiếp không phải là bất ngờ mà là một năm tồi tệ. Cấp Trung cấp nói rằng chuỗi dài nhất của hồ sơ là một cận dưới; phép lấy mẫu lại cho biết còn bao nhiêu khoảng trống phía trên nó. Nó cũng nói một điều mà hồ sơ không nói được: chuỗi đó là đặc tính của tỷ lệ thắng và độ dài mẫu, không phải của bất cứ điều gì nhà giao dịch làm sai trong tuần nó xảy ra.

Khối lượng quyết định một chuỗi thua tốn bao nhiêu

Chuỗi thua là của setup. Nó tốn bao nhiêu là do cách định khối lượng — đó là luận điểm của phần trước nhìn từ phía bên kia. Mười hai lần lỗ liên tiếp ở một tỷ lệ cố định của vốn ròng sẽ cộng dồn kép:

Cùng mười hai lần lỗ ở ba mức rủi ro Ba thanh ngang. Ở mức rủi ro một phần trăm mỗi giao dịch, mười hai lần lỗ liên tiếp cộng dồn thành drawdown 11,4 phần trăm. Ở hai phần trăm, 21,5 phần trăm. Ở ba phần trăm, 30,6 phần trăm. Một ghi chú cho biết mức lãi cần để hồi phục mỗi trường hợp: khoảng 13, 27 và 44 phần trăm. 12 lần thua liên tiếp, tính kép1% mỗi lệnh11,4%2% mỗi lệnh21,5%3% mỗi lệnh30,6%để hồi phục: khoảng +13% · +27% · +44% InnoMP Research
Mười hai lần lỗ, ba mức khối lượng. Ở 1% chuỗi thua gây khó chịu; ở 3% nó gần bằng một phần ba tài khoản, và phép tính hồi phục — drawdown 30,6% cần lãi 44% — giờ gây hại nhiều hơn chính các khoản lỗ.

Đây là cách phân phối trở thành một quy tắc định khối lượng. Chọn phân vị cần sống sót qua — chẳng hạn phân vị 95 — và đọc drawdown của nó ở mức rủi ro mỗi giao dịch mà mô phỏng đã giả định. Nếu nó sâu hơn mức kế hoạch chịu được, hãy giảm rủi ro và chạy lại; với cách định khối lượng theo tỷ lệ cố định, drawdown từ một chuỗi cho trước dịch chuyển gần như tỷ lệ với mức rủi ro, nên giảm rủi ro một nửa thì phần đuôi giảm khoảng một nửa. Công cụ tính khối lượng vị thế chuyển mức rủi ro đã chọn trở lại thành số lot khi đã biết mức cắt lỗ.

Đọc theo chiều ngược lại, cùng phép tính đó giải thích vì sao khóa tâm lý giao dịch dành bốn phần cho drawdown. Một hố 30% không được vượt qua bằng kỷ luật; nó được tránh bằng cách đã định khối lượng cho chuỗi mười hai lần thua trước khi nó đến, khi nó vẫn chỉ là một cột trên biểu đồ tần suất.

Điểm chính Drawdown của hồ sơ là một thứ tự của các kết quả của nó. Hãy lấy mẫu lại các kết quả vài nghìn lần, lấy drawdown tối đa và chuỗi thua dài nhất của mỗi đường, và lên kế hoạch quanh một phân vị của phân phối đó, không phải quanh hồ sơ. Sau đó định khối lượng sao cho drawdown ở phân vị đó là mức mà kế hoạch có thể giữ vững.

Lấy mẫu lại giả định điều gì

Mỗi đường lấy mẫu lại coi từng giao dịch là độc lập với giao dịch trước — một lần rút mới từ cùng một túi. Hồ sơ thực tế không như vậy, và nhóm trước đã nói vì sao: biến động có tính tụ cụm, và một setup thất bại trong một chế độ có xu hướng tiếp tục thất bại khi chế độ đó còn kéo dài.

Các lần rút độc lập so với một hồ sơ tụ cụm Hai khung, mỗi khung có một hàng mười lăm ô vuông nhỏ, ô thắng màu nhạt và ô thua màu đậm, với cùng số lượng mỗi loại. Bên trái, các lần rút độc lập: các khoản lỗ rải rác giữa các lần thắng, và chuỗi dài nhất là ba. Bên phải, hồ sơ thực tế: cùng các khoản lỗ dồn lại với nhau, và chuỗi dài nhất là sáu. Ghi chú: cùng số lượng, chuỗi dài hơn; đọc kết quả lấy mẫu lại như một mức sàn. Rút độc lậpchuỗi dài nhất: 3cùng số lượngThực tế: tụ cụmchuỗi dài nhất: 6chuỗi dài hơn InnoMP Research
Cùng số lần lỗ ở cả hai hàng. Khi chúng tụ cụm — như trong một chế độ mà setup không được xây dựng cho nó — các chuỗi dài hơn và drawdown sâu hơn so với những gì một phép lấy mẫu lại các lần rút độc lập cho thấy. Phân phối lấy mẫu lại là nơi rắc rối bắt đầu, không phải nơi nó kết thúc.

Vì vậy phân phối lấy mẫu lại lạc quan theo một hướng cụ thể: chuỗi thật dài hơn và drawdown thật sâu hơn so với những gì các lần rút độc lập tạo ra, vì các khoản lỗ đến cùng nhau. Cách dùng trung thực biểu đồ tần suất là coi nó như một mức sàn — mức ít tệ nhất mà các đường xấu đạt tới — và cách phản ứng trung thực với mức sàn đó là định khối lượng cho một phần đuôi vượt quá nó, hoặc thêm chế độ biến động làm một điều kiện của setup để không nhận những khoản lỗ tụ cụm ngay từ đầu, và đó là một thay đổi về quy tắc mà phần tiếp theo có điều muốn nói.

Phần tiếp theo bàn về cách khác mà một hồ sơ nói dối: không phải bằng thứ tự của nó, mà bằng việc đã được chọn ra.

Tiếp theo: Overfitting và kiểm thử ngoài mẫu — vì sao bản tốt nhất trong nhiều lần backtest là bản đáng nghi ngờ nhất, và dữ liệu giữ lại cùng phép kiểm thử tiến dần (walk-forward) phân biệt sự khớp với may mắn ra sao.

Dữ kiện chính
  • Lấy mẫu lại bootstrap rút các mẫu con có hoàn lại từ dữ liệu và tính thống kê cho từng mẫu, thường từ 500 đến 1.000 lần (NIST e-Handbook).
  • Áp dụng cho một hồ sơ giao dịch, mỗi lần lấy mẫu lại là một thứ tự mới của cùng các kết quả; drawdown tối đa và chuỗi thua dài nhất của nó là những gì được ghi lại.
  • Drawdown tối đa của chính hồ sơ là một lần rút từ phân phối đó, thường gần giữa hơn là ở phần đuôi.
  • Với tỷ lệ thua 55%, tám lệnh thua liên tiếp có xác suất gần 1 trên 120 tính từ bất kỳ giao dịch nào, nên một hồ sơ 300 giao dịch được dự đoán sẽ chứa một chuỗi như vậy.
  • Mười hai lần lỗ 1% liên tiếp cộng dồn thành drawdown 11,4%; ở mức rủi ro 2%, cùng chuỗi đó là 21,5%, ở 3% là 30,6%.
  • Lấy mẫu lại giả định các giao dịch độc lập; biến động tụ cụm khiến chuỗi thực tế dài hơn mức lấy mẫu lại cho thấy, nên kết quả của nó là một mức sàn.
Câu hỏi thường gặp

Mô phỏng Monte Carlo cho một hồ sơ giao dịch là gì?

Là lấy các giao dịch trong một hồ sơ và tạo ra hàng nghìn chuỗi thay thế từ chúng — xáo trộn, hoặc rút có hoàn lại — rồi đo trên mỗi chuỗi những gì phụ thuộc vào thứ tự: drawdown tối đa, chuỗi thua dài nhất, thời gian vốn nằm dưới đỉnh cũ. Chuỗi của chính hồ sơ là một trong các thứ tự có thể xảy ra; mô phỏng cho thấy phần còn lại.

Vì sao thứ tự giao dịch quan trọng nếu kỳ vọng như nhau?

Vì drawdown là đặc tính của thứ tự, không phải của giá trị trung bình. Cùng 300 kết quả, sắp xếp sao cho các khoản lỗ rải rác, tạo ra một đường vốn nông; sắp xếp sao cho các khoản lỗ dồn cục, tạo ra một đường vốn sâu. Kỳ vọng ở cả hai là như nhau. Nhà giao dịch sống qua một thứ tự, và đó là thứ tự nào thì setup không kiểm soát được.

Nên dự đoán bao nhiêu lệnh thua liên tiếp?

Nhiều hơn mức hồ sơ cho thấy. Với tỷ lệ thắng 45%, tám lệnh thua liên tiếp có xác suất khoảng 1 trên 120 tính từ bất kỳ giao dịch nào, và một hồ sơ 300 giao dịch có khoảng 300 cơ hội để chuỗi đó bắt đầu. Lấy mẫu lại một hồ sơ có dạng như vậy cho chuỗi dài nhất điển hình là tám hoặc chín, và những lần rút xấu là mười hai trở lên. Chuỗi dài nhất trong hồ sơ là chuỗi ngắn nhất cần lên kế hoạch.

Làm sao dùng phân phối drawdown để định khối lượng vị thế?

Chọn phân vị mà bạn sẵn sàng sống qua — phân vị 95 là lựa chọn phổ biến — và đọc drawdown ở phân vị đó với mức rủi ro mỗi giao dịch mà mô phỏng đã giả định. Nếu nó sâu hơn mức kế hoạch chịu được, hãy giảm rủi ro mỗi giao dịch và chạy lại: với cách định khối lượng theo tỷ lệ cố định, drawdown từ một chuỗi cho trước co giãn gần như tỷ lệ với mức rủi ro, nên giảm rủi ro một nửa thì drawdown giảm khoảng một nửa.

Lấy mẫu lại sai ở điểm nào?

Nó coi mỗi giao dịch độc lập với giao dịch trước, trong khi hồ sơ thực tế không như vậy: các khoản lỗ tụ cụm trong những chế độ biến động mà nhóm trước đã mô tả, và một setup thất bại trong một chế độ sẽ thất bại lặp lại khi chế độ đó còn kéo dài. Vì vậy các chuỗi lấy mẫu lại, nếu có khác, thì ngắn hơn chuỗi thật. Phân phối là mức sàn của việc mọi thứ có thể tệ đến đâu, không phải mức trần.

Nguồn

  1. NIST/SEMATECH e-Handbook of Statistical Methods — Bootstrap plot: subsamples drawn with replacement, the statistic computed for each, typically 500 to 1,000 times, to estimate its sampling distributionitl.nist.gov
InnoMP Research · Education Desk

Trading education from first principles — position sizing, risk, market structure and the habits that keep accounts alive. Written for someone who has never opened a chart, with a diagram at every step.

Đăng 25 thg 10, 2026 · Cập nhật 25 thg 10, 2026

Tuyên bố miễn trừ: Thông tin trên website chỉ nhằm mục đích chung, không phải tư vấn đầu tư hay lời mời mua bán công cụ tài chính. Hãy đọc tài liệu pháp lý và tìm tư vấn độc lập trước khi giao dịch.

Bài viết liên quan

Ảnh bìa minh họa InnoMP Research — hai cái tên, một ván cược
Quản lý rủi ro

Vị thế tương quan: khi hai giao dịch là một

Mua EURUSD và mua GBPUSD không phải hai giao dịch, mà là một vị thế bán đô la mang hai tên, và ngân sách rủi ro phải nhìn nó như vậy. Phơi nhiễm cộng dồn thế nào giữa các cặp có chung một vế, và cách tính khối lượng.

8 phút đọc
Ảnh bìa minh họa InnoMP Research — sáu lệnh thua vẫn xảy ra
Sụt giảm vốn

Đọc drawdown: dao động ngẫu nhiên hay chiến lược đã hỏng?

Chiến lược nào cũng có chuỗi thua. Phân biệt một chuỗi thua bình thường với một thất bại thật sự là ranh giới giữa việc bỏ đi thứ vẫn hiệu quả và việc bám lấy thứ đã ngừng hiệu quả.

6 phút đọc