Ir al contenido
Análisis / Educación / Tamaño de posición

AT · Profesional · Parte 10 de 16

Tamaño y stop según la volatilidad: el mismo riesgo cuando cambia el rango

Un stop de 30 pips es ajustado en un régimen y queda dentro del ruido en otro. Cómo situar el stop a un múltiplo del ATR, derivar de él el tamaño para que el riesgo en dinero no varíe y qué cambia con la volatilidad.

InnoMP Research · Education Desk Publicado el 25 oct 2026 · Actualizado el 25 oct 2026 8 min de lectura
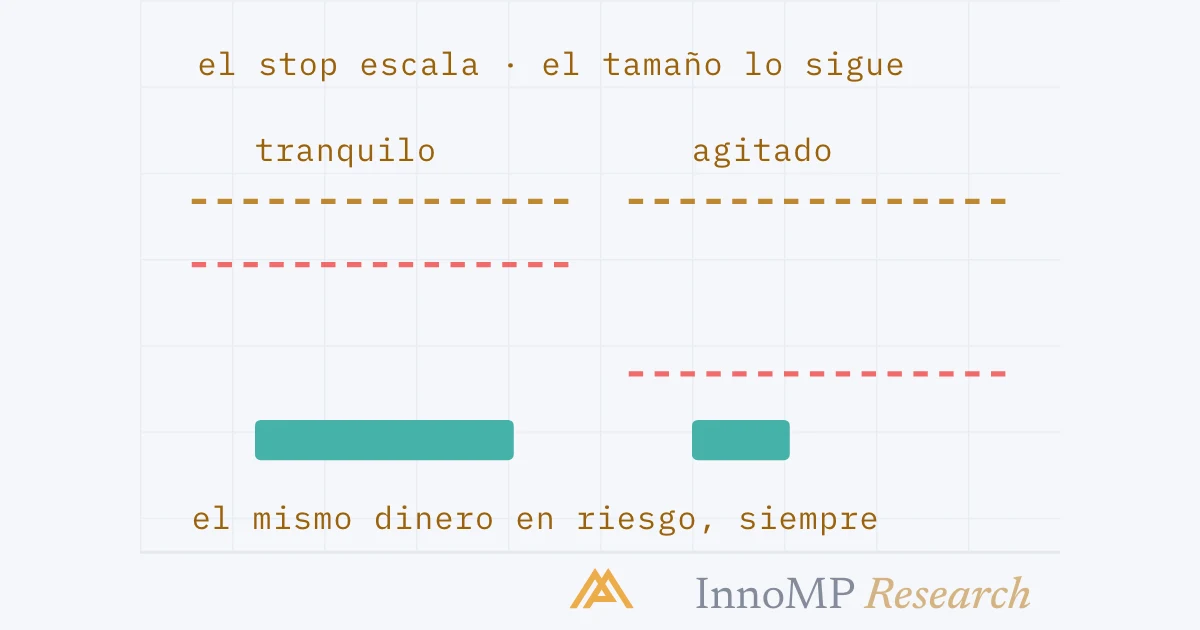
Ilustración de portada de InnoMP Research — mismo dinero, siempre
En resumen

Ajustar el tamaño a la volatilidad es expresar el stop como un múltiplo del ATR y no en pips fijos, y derivar de él el tamaño de la posición: el riesgo en dinero es constante y el stop en precio se adapta al régimen. Si la volatilidad se duplica, el stop por ATR se duplica y la posición se reduce a la mitad; la pérdida en el stop no cambia. El mismo múltiplo fija una salida dinámica (la Chandelier Exit resta tres ATR al máximo más alto) y escala los objetivos. No cambia cuántas veces se toca un múltiplo dado.

Ajustar el tamaño a la volatilidad es situar el stop a un múltiplo del ATR en lugar de a un número fijo de pips, y derivar de él el tamaño de la posición, de modo que el dinero en riesgo es constante entre regímenes mientras el stop en precio se adapta a ellos. Cuando la volatilidad se duplica, el stop se duplica y la posición se reduce a la mitad. La pérdida en el stop no cambia.

Las dos partes anteriores midieron la volatilidad y mostraron que se mueve por regímenes. Esta parte trata de lo que hace un setup al respecto, y es la respuesta mecánica a un problema que todos los niveles anteriores rondaron: una regla escrita en pips se escribió en un régimen concreto, y el régimen cambió.

Un stop fijo en dos regímenes

Tome el setup del nivel Intermedio con un stop de 30 pips y aplíquelo en un mercado tranquilo y en uno agitado.

El mismo setup en dos regímenes con un stop fijo de 30 pips Dos paneles. A la izquierda, tranquilo, ATR de 20 pips: el precio oscila suavemente por encima de una línea de stop discontinua treinta pips por debajo de la entrada, con la nota fuera del ruido. A la derecha, agitado, ATR de 120 pips: el mismo stop de treinta pips queda dentro de oscilaciones mucho mayores, y el precio lo toca en un vaivén corriente, con la nota dentro del ruido. Tranquilo · ATR 20fuera del ruido30 pips fijosAgitado · ATR 120dentro del ruido30 pips fijos InnoMP Research
Treinta pips es un stop razonable cuando una barra típica se mueve veinte: uno y medio ATR. Cuando una barra típica se mueve ciento veinte, es un stop situado dentro del ruido, y lo toca un movimiento que no significa nada.

El stop de la izquierda está más allá del swing que invalida la operación, como pedía Fundamentos de CFD. El de la derecha tiene el mismo número de pips y queda dentro del rango corriente de una sola barra. La idea no cambió en nada; la unidad en la que se escribió dejó de significar lo que significaba.

El stop como múltiplo del ATR

La solución es escribir el stop en unidades de volatilidad. Un stop por ATR se sitúa a un múltiplo del ATR actual desde la entrada (uno y medio, dos, lo que haya establecido la prueba del setup), y la regla es el múltiplo, no el número de pips.

Un stop por ATR: el mismo múltiplo, dos regímenes Dos paneles. A la izquierda, tranquilo, ATR 40: la línea de entrada y una línea de stop uno y medio ATR por debajo, sesenta pips, con un movimiento suave del precio que se mantiene por encima. A la derecha, agitado, ATR 120: el mismo múltiplo de uno y medio sitúa el stop 180 pips por debajo de la entrada, y las oscilaciones, mucho mayores, se mantienen por encima. Ambos con la nota: se ajusta al rango; mismo múltiplo. Tranquilo · ATR 401,5 ATR = 60 pipsse ajusta al rangomismo múltiploAgitado · ATR 1201,5 ATR = 180 pipsse ajusta al rangomismo múltiplo InnoMP Research
Una sola regla, uno y medio ATR, aplicada en los dos regímenes. En el tranquilo son sesenta pips; en el agitado, ciento ochenta. Ambos quedan fuera del ruido de su propio régimen, porque se midieron a partir de ese ruido.

Dos cosas sobre el múltiplo.

Sigue situándose más allá de la invalidación. El múltiplo del ATR es un mínimo, no un sustituto de la estructura. Un stop que está a uno y medio ATR y más allá del mínimo del swing cumple las dos funciones; uno que está a uno y medio ATR pero dentro del swing es un stop dentro del pool con una etiqueta de volatilidad. Cuando los dos discrepan, manda el nivel estructural, y el múltiplo dice si ese nivel es realista en este régimen.

Qué ATR se usa forma parte de la regla. La Parte 8 terminó con el período de cálculo: un ATR de 14 barras y uno de 100 barras dan stops distintos después de un pico. El setup nombra uno, en el marco temporal en el que opera, y se prueba con él.

El tamaño sigue al stop

La distancia del stop es ahora una magnitud que se mueve. El tamaño de la posición tiene que moverse con ella, y lo hace según la aritmética del tamaño de la posición con la que empezó Fundamentos de CFD: el dinero en riesgo dividido entre la distancia del stop en precio.

El tamaño sigue al stop: el riesgo en dinero se mantiene constante Dos barras horizontales para la misma cuenta y el mismo riesgo del uno por ciento. Régimen tranquilo, stop de sesenta pips: una barra larga, 0.17 lotes. Régimen agitado, stop de 180 pips: una barra de un tercio de esa longitud, 0.06 lotes. Una nota dice que la pérdida en el stop es de cien dólares en ambos. mismo 1%, misma cuentatranquilo · stop 600.17 lotesagitado · stop 1800.06 lotesla pérdida en el stop es de 100 USD en ambos InnoMP Research
El mismo uno por ciento, la misma cuenta, dos regímenes. El stop se triplicó, así que la posición es un tercio del tamaño, y el dinero que se pierde si se toca cualquiera de los dos stops es idéntico.

Las cifras del gráfico son ilustrativas (el uno por ciento de una cuenta de 10.000 unidades, en un par en el que un lote vale diez por pip), y la calculadora hace la división con cualquier valor real. Lo que no es ilustrativo es la relación. Un tamaño ajustado a la volatilidad es lo que resulta cuando un riesgo fijo en dinero se encuentra con un stop que escala con el régimen: los lotes bajan cuando el rango sube, y la cantidad en riesgo nunca se mueve.

Esta es también la versión honesta de la aritmética de las posiciones correlacionadas del nivel Intermedio. Dos posiciones que “tienen el mismo tamaño en lotes” en dos instrumentos con distinta volatilidad no son el mismo riesgo; dos posiciones calculadas para que un ATR de movimiento adverso cueste el mismo dinero, sí.

Idea clave El stop se escribe en ATR, el tamaño se deriva del stop y el dinero en riesgo es la constante. Cuando cambia el régimen, la distancia en pips y el tamaño en lotes cambian juntos, en sentidos opuestos, y lo que el plan prometía de verdad (cuánto cuesta una pérdida) se queda exactamente donde estaba.

Seguir el precio por volatilidad: la Chandelier Exit

El mismo múltiplo puede usarse en un stop dinámico. La Chandelier Exit, desarrollada por Charles Le Beau, cuelga un stop a un múltiplo del ATR por debajo del máximo más alto desde el inicio de la operación: por defecto, el máximo de 22 períodos menos tres veces el ATR de 22 períodos para una compra, y lo simétrico para una venta.

Chandelier Exit: máximo más alto menos tres ATR Una línea de precio ascendente. Por debajo, una línea discontinua escalonada, la Chandelier Exit, se sitúa tres ATR por debajo del máximo más alto alcanzado y sube un escalón cada vez que se marca un nuevo máximo, sin bajar nunca. Una nota dice que la salida sigue al máximo a una unidad de volatilidad. máximo de 22 días − 3 × ATR(22)sigue al máximo a una unidad de volatilidad InnoMP Research
La línea solo sube, y su distancia al máximo es un múltiplo del ATR actual. Una tendencia con retrocesos corrientes se mantiene por encima; un retroceso mayor que el ruido del régimen la cruza.

Es el stop dinámico estructural del nivel Intermedio con la distancia hecha explícita. Aquella parte advertía contra seguir el precio a unos pocos pips fijos, porque una distancia fija queda dentro del ruido; la distancia de la Chandelier es el ruido, medido, por un múltiplo, y por eso aguanta los retrocesos corrientes y sale en los que son mayores de lo que produce el régimen. Tres es el valor por defecto de Le Beau; la prueba del propio setup decide si es el número adecuado para el marco temporal y el instrumento.

El objetivo escala por la misma razón. Un objetivo de 4,5 ATR frente a un stop de 1,5 ATR es 3R en cualquier régimen. Un objetivo de 90 pips frente a un stop de 30 pips es 3R en el régimen en el que se escribió, y otra cosa en todos los demás.

Qué cambia y qué no

Qué cambia al ajustar el tamaño a la volatilidad, y qué no Dos columnas. Cambia: el stop en pips, el tamaño de la posición, el objetivo en pips, el stop dinámico; sigue al régimen. No cambia: el dinero en el stop, cuántas veces se toca, la forma del drawdown; propio del setup. Cambiastop en pipstamaño de la posiciónobjetivo en pipsstop dinámicosigue al régimenNo cambiadinero en el stopcuántas veces se tocaforma del drawdownpropio del setup InnoMP Research
Ajustar el tamaño a la volatilidad mueve todas las distancias y el tamaño en lotes, y mantiene quieto el dinero en riesgo. No convierte un régimen agitado en uno tranquilo: un múltiplo del ruido se toca tantas veces como siempre, y las rachas perdedoras son las del propio setup.

Conviene decir con claridad lo que no hace el ajuste por volatilidad, porque a menudo se vende como algo más de lo que es. Un stop a uno y medio ATR se toca más o menos con la misma frecuencia en un régimen agitado que en uno tranquilo: eso es lo que significa escalar con el ruido. Las rachas perdedoras del registro, y el drawdown (caída del capital) que suman, son propiedades del setup y llegan en todos los regímenes. Lo que cambió es que un régimen agitado ya no produce pérdidas mayores, y uno tranquilo ya no produce una posición demasiado pequeña para importar.

Esa es toda la afirmación: riesgo en dinero constante, régimen a régimen. Basta para que un registro obtenido en un régimen pueda leerse en otro, y leer registros es de lo que trata el grupo siguiente.

Siguiente: La esperanza matemática con barras de error: el error estándar y el intervalo de confianza de la esperanza matemática de un registro, y cuántas operaciones hacen falta para distinguir una ventaja de cero.

Datos clave
  • Un stop por ATR es un múltiplo del ATR actual, de modo que se amplía cuando sube la volatilidad y se estrecha cuando baja.
  • El tamaño de la posición se deriva de la distancia del stop y de un riesgo fijo en dinero; un stop por ATR más amplio implica una posición más pequeña para el mismo riesgo.
  • Cuando la volatilidad se duplica, un stop basado en el ATR se duplica y la posición se reduce a la mitad; la pérdida en el stop no cambia.
  • La Chandelier Exit sitúa un stop dinámico en el máximo de 22 períodos menos tres veces el ATR de 22 períodos.
  • El tamaño ajustado a la volatilidad mantiene constante el riesgo en dinero entre regímenes; no cambia cuántas veces se toca un múltiplo dado.
Preguntas frecuentes

¿Qué es un stop por ATR?

Un stop situado a un múltiplo fijo del Average True Range actual desde la entrada (uno y medio, dos ATR) en lugar de a un número fijo de pips. Como el ATR sube y baja con el régimen, el stop en pips se amplía cuando el mercado está agitado y se estrecha cuando está tranquilo, mientras que la regla que lo situó sigue siendo la misma.

¿Cómo calculo el tamaño de una posición con el ATR?

Decida el dinero en riesgo por operación, sitúe el stop a un múltiplo del ATR y divida: el riesgo en dinero entre la distancia del stop en precio da el tamaño de la posición. Cuando el ATR se duplica, el stop se duplica y el tamaño se reduce a la mitad, de modo que la pérdida en el stop es la misma cantidad en cualquier régimen. La calculadora de tamaño de posición hace la división una vez conocida la distancia del stop.

¿Qué es la Chandelier Exit?

Un stop dinámico desarrollado por Charles Le Beau que cuelga un múltiplo del ATR por debajo del máximo más alto desde el inicio de la operación: por defecto, el máximo de 22 períodos menos tres veces el ATR de 22 períodos para una compra, y lo simétrico para una venta. Sigue al precio a una unidad de volatilidad y no a una distancia fija, por lo que queda fuera del ruido del régimen actual.

¿También debe basarse en el ATR el objetivo de beneficio?

Si el stop lo está, sí, por la misma razón: un objetivo de 90 pips es una distancia distinta en R según el régimen. Expresar ambos en ATR mantiene constante la R del setup (un stop de 1,5 ATR con un objetivo de 4,5 ATR es 3R en cualquier régimen), y eso es lo que permite leer en un régimen el registro obtenido en otro.

¿Reduce las pérdidas ajustar el tamaño a la volatilidad?

Hace que cada pérdida tenga el mismo tamaño en dinero sea cual sea el régimen, que es otra cosa. Un stop de 1,5 ATR se toca más o menos con la misma frecuencia en un régimen agitado que en uno tranquilo, porque se escaló con el ruido; lo que cambia es que la pérdida, cuando se toca, no es mayor. El número de pérdidas seguidas, y el drawdown (caída del capital) que suman, son propiedades del setup, no del tamaño.

Fuentes

  1. StockCharts ChartSchool — Chandelier Exit: 22-day high minus ATR(22) × 3 for longs, developed by Charles Le BeauStockCharts ChartSchool
  2. StockCharts ChartSchool — Average True Range: 14-period default, price units, volatility not directionStockCharts ChartSchool
InnoMP Research · Education Desk

Trading education from first principles — position sizing, risk, market structure and the habits that keep accounts alive. Written for someone who has never opened a chart, with a diagram at every step.

Publicado el 25 oct 2026 · Actualizado el 25 oct 2026

Descargo de responsabilidad: La información del sitio es solo informativa y no constituye asesoramiento, oferta ni solicitud de compra o venta. Lea la documentación legal y solicite asesoramiento independiente antes de operar.

Artículos relacionados

Ilustración de portada de InnoMP Research — dos nombres, una apuesta
Gestión del riesgo

Posiciones correlacionadas: cuando dos operaciones son una

Largo en EURUSD y largo en GBPUSD no son dos operaciones: son una posición corta en dólar con dos nombres, y el riesgo debe contarse así. Cómo se suma la exposición entre pares con una pata común y cómo dimensionarla.

8 min de lectura
Ilustración de portada de InnoMP Research — nivel, no saldo
Margen

Qué es un margin call y un stop out: antes de que le ocurra

El nivel de margen es el número que vigila la plataforma. Qué mide, la base de liquidación forzosa de InnoMP (30% lun–vie / 100% fin de semana) y los hábitos de tamaño que mantienen ambos umbrales siempre lejos.

6 min de lectura