Ir al contenido
Análisis / Educación / Indicadores

AT · Profesional · Parte 9 de 16

Regímenes de volatilidad: por qué la calma sigue a la calma y las tormentas se agrupan

La volatilidad no es aleatoria de un día a otro: los movimientos grandes tienden a seguir a movimientos grandes, y los pequeños a pequeños. Qué es un régimen, cómo saber en cuál está y por qué cambia cada regla.

InnoMP Research · Education Desk Publicado el 25 oct 2026 · Actualizado el 25 oct 2026 8 min de lectura
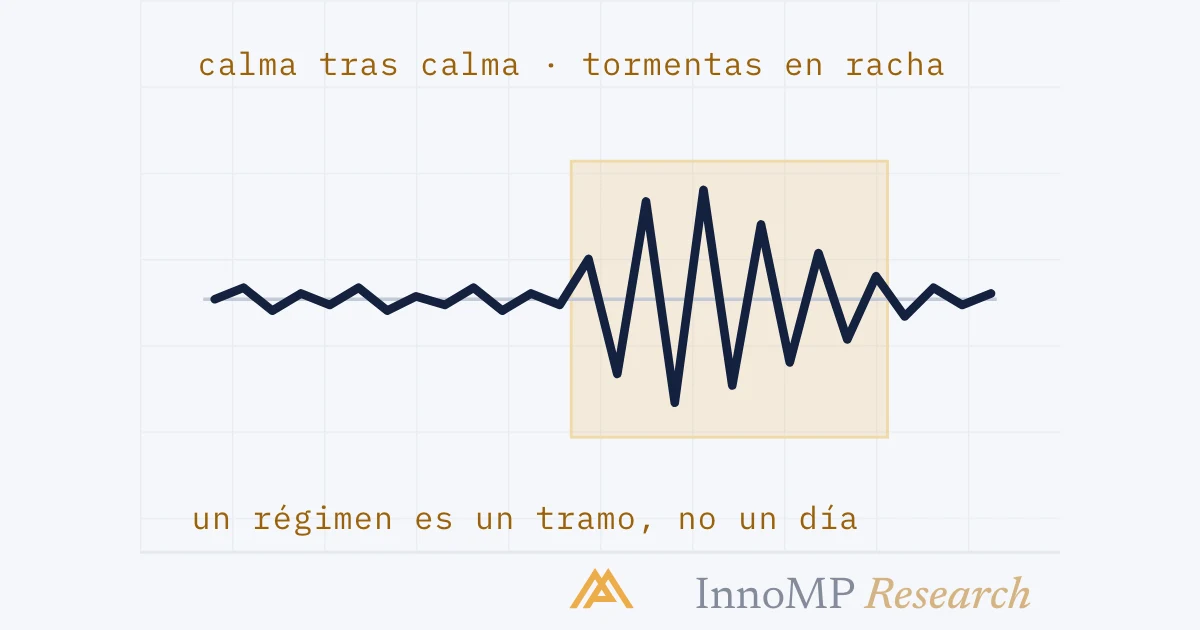
Ilustración de portada de InnoMP Research — las tormentas se agrupan
En resumen

La volatilidad se agrupa: los cambios de precio grandes tienden a ir seguidos de más cambios grandes, y la calma de calma, así que un mercado pasa tramos en un régimen alto o en uno bajo. El régimen se lee comparando el ATR o la volatilidad realizada actuales con el propio historial del instrumento. Cambia lo que significa cada regla: un stop, un objetivo en pips, el rango habitual de una sesión y la esperanza matemática de un setup se midieron en un régimen y solo valen en otro si se escalaron a él.

La volatilidad se agrupa. Los cambios de precio grandes tienden a ir seguidos de más cambios grandes y los períodos de calma de más calma, así que un mercado pasa tramos de tiempo en un régimen de volatilidad alta o en uno de volatilidad baja, en lugar de variar al azar de un día a otro; y cada regla escrita en pips se escribió en uno de esos regímenes.

La Parte 8 terminó con el período de cálculo: la ventana decide lo que describe una lectura de volatilidad. Esta parte explica por qué la ventana es algo más que un tecnicismo. La volatilidad tiene memoria, y el tramo de memoria en el que está ahora el mercado es el régimen.

Lo grande sigue a lo grande, lo pequeño a lo pequeño

La observación es antigua y es una de las más sólidas de la estadística financiera. Robert Engle, en la conferencia Nobel por el trabajo que la modelizó, enumera tres características omnipresentes de los rendimientos de mantener un activo con riesgo: son casi impredecibles, tienen un número sorprendentemente grande de valores extremos, y tanto los extremos como los períodos de calma están agrupados en el tiempo. Las llama impredecibilidad, colas gruesas y agrupamiento de la volatilidad, y formula la última sin rodeos: cuando la volatilidad es alta es probable que siga alta, y cuando es baja es probable que siga baja.

Rendimientos a lo largo de un año: los tramos agitados se agrupan Una larga fila de pequeñas barras verticales, una por día, que muestran el rendimiento de cada día por encima o por debajo de una línea cero. La mayoría de las barras son cortas. Dos tramos sombreados contienen barras largas en ambos sentidos, una tras otra. Una nota dice grande tras grande, pequeño tras pequeño, y otra dice no es aleatorio de un día a otro. grande tras grande, pequeño tras pequeñono es aleatorio de un día a otro InnoMP Research
Si los rendimientos diarios se sacaran al azar de una sola bolsa, las barras largas estarían dispersas. No lo están. Llegan juntas, en tramos, y las barras tranquilas también llegan juntas.

Dos aspectos de la figura sostienen el resto de esta parte.

Los grupos son de tamaño, no de signo. Dentro de un tramo agitado las barras apuntan en ambos sentidos. El agrupamiento es una afirmación sobre cuánto se mueve el precio, no sobre hacia dónde: la misma distinción que la Parte 8 hizo para el ATR. Un régimen alto no es un régimen bajista.

La calma también se agrupa. Los tramos entre las ventanas sombreadas no son simplemente «no agitados»; son persistentemente tranquilos, y una regla adecuada para ellos es inadecuada para las ventanas. Esa es la asimetría que cuesta dinero, porque los tramos tranquilos duran más y las reglas se escriben en ellos.

Qué es un régimen

Un régimen de volatilidad es el nivel actual de volatilidad de un instrumento respecto a su propio historial más largo: alto, normal o bajo para ese instrumento. La comparación es consigo mismo, porque las unidades son las suyas: un ATR de 80 pips es un régimen alto para un par y uno tranquilo para otro.

Leer el régimen: el ATR actual frente a su propio historial Una línea que traza el ATR de un instrumento a lo largo de muchos meses sale de una banda baja sombreada, pasa por el centro, pasa un tramo dentro de una banda alta sombreada y vuelve a bajar. La banda alta está rotulada alto para este instrumento y la banda baja bajo para este instrumento, con normal entre ambas. alto para este instrumentonormalbajo para este instrumento InnoMP Research
Un instrumento, su propio ATR, un año de lecturas. Las bandas son donde se han situado sus propias lecturas: tercio inferior, centro, tercio superior. El régimen es la banda en la que está la lectura actual.

Tres lecturas, de menor a mayor esfuerzo.

Corto frente a largo. Un ATR de 14 barras por encima del ATR de 100 barras dice que la volatilidad está por encima de su norma reciente; por debajo, por debajo. Es barato, siempre está disponible y es el menos estable: la ventana corta se diseñó para reaccionar.

Dónde en el año. Tome el último año de lecturas del ATR diario y pregúntese dónde se sitúa la de hoy: tercio superior, centro, tercio inferior. Es más lento, y responde a la pregunta que de verdad plantea un régimen: para este instrumento, ¿esto es agitado?

La volatilidad realizada frente a su propio historial. La misma lectura en porcentaje en lugar de pips, lo que añade la posibilidad de comparar el régimen en una cartera con posiciones correlacionadas.

Ninguna de las tres es una señal. Una lectura alta es una descripción del pasado reciente, y lo único que promete el agrupamiento es que el pasado reciente es una suposición razonable sobre el futuro cercano.

Idea clave El régimen es una comparación de un instrumento consigo mismo. Se lee con el período de cálculo con el que opera el setup, y el único hecho en el que se apoya (que la volatilidad persiste) es lo que hace que valga la pena leerlo.

Lo que el régimen le hace a una regla escrita en pips

Cada nivel anterior escribió reglas en las unidades de precio del instrumento, y cada una de ellas se escribió en algún régimen. Al pasar a otro régimen, la regla conserva su número y pierde su significado.

Lo que un cambio de régimen le hace a una regla fija Dos paneles con la misma entrada, un stop treinta pips por debajo y un objetivo sesenta pips por encima. A la izquierda, régimen tranquilo: el precio oscila suavemente, nunca alcanza el stop y alcanza el objetivo; una operación de 2R. A la derecha, régimen agitado: las mismas líneas, pero el precio oscila mucho más, toca el stop en una barra corriente y la operación pierde; la misma regla, pero los pips engañan. Régimen tranquilostop fuera del ruidoobjetivo 2R tocadoRégimen agitadostop dentro del ruidolos pips engañan InnoMP Research
Los mismos tres números en el mismo gráfico. En el régimen tranquilo son una buena operación; en el agitado, el stop queda dentro del rango de una barra normal. La regla no cambió. Cambió la unidad en la que estaba escrita.

La lista de cosas que cambian es la lista de cosas que ha enseñado el curso.

Escrito en pipsLo que era, en el régimen en que se escribióLo que pasa en otro
Distancia del stopMás allá del ruidoDentro de él, o absurdamente lejos
Distancia del objetivo2R o 3ROtro R, y otra tasa de acierto
El margen más allá de un swingSuficiente para sobrevivir a un barridoInsuficiente, o un desperdicio
El rango habitual de una sesiónLa caja asiática, el tramo de LondresUna caja que ya no es una caja
La continuación de una rupturaUna vela ampliaUna corriente
El historial del setupLa esperanza matemática a esa volatilidadUna cifra sobre otro mercado

La última fila es la cara. Un setup probado durante un año de volatilidad baja tiene un historial que no dice nada sobre el setup: dice algo sobre el setup a esa volatilidad. Su stop estuvo fuera del ruido cada día de la prueba, y el primer mes de un régimen agitado es el primer mes en que su stop queda dentro de él. La solución es el tema de la Parte 10: escribir las reglas en unidades de volatilidad, y el historial sigue valiendo.

Persistencia, y el salto

Como la volatilidad se agrupa, los regímenes persisten. Eso es lo que los hace útiles. Lo que los hace peligrosos es cómo cambian.

Los regímenes persisten y luego cambian de golpe Una línea que traza el ATR se mantiene baja y plana durante un largo tramo; luego, en un marcador vertical rotulado evento, sube bruscamente y se asienta en una meseta alta que decae lentamente pero se mantiene muy por encima del nivel anterior el resto del gráfico. Las notas dicen meses de calma, luego un salto; y el nuevo régimen dura, las viejas reglas no. meses de calma, luego un saltoeventoel nuevo régimen dura; las viejas reglas no InnoMP Research
Un régimen tranquilo que duró meses termina en una tarde. El régimen alto que sigue no dura una tarde: el agrupamiento lo mantiene elevado durante semanas, y cada regla en pips escrita durante los meses tranquilos es errónea para todas ellas.

El salto no se puede pronosticar: la primera característica de los rendimientos según Engle es que son casi impredecibles, y el momento de un shock es lo más impredecible de él. La persistencia después del salto es la parte pronosticable. El paso a un régimen alto es una razón para esperar que el régimen alto continúe, y para releer cada regla de inmediato en lugar de esperar a ver si la primera semana agitada fue una excepción. Por el agrupamiento, normalmente no lo fue.

El salto inverso (un régimen agitado que se calma) es más lento y con más frecuencia gradual, y por eso el Chandelier y sus parientes usan una ventana de ATR más larga que el stop de entrada: la salida está pensada para recordar el régimen un poco más que la entrada.

Tres preguntas antes de una operación

¿En qué régimen estoy? Una comprobación de tres preguntas Tres franjas apiladas. Uno, el ATR de 14 períodos frente al de 100: ¿por encima, por debajo o parecido? Dos, dónde en el rango del año: tercio superior, medio o inferior. Tres, qué lo cambió: ¿un evento o una deriva? Una nota dice que la respuesta escala cada regla en pips. 1 · ATR(14) vs ATR(100)¿por encima, por debajo o parecido?2 · dónde en el rango del añotercio superior, medio, inferior3 · qué lo cambió¿un evento o una deriva?la respuesta escala cada regla en pips InnoMP Research
Se pregunta una vez al empezar la sesión, en el propio marco temporal del setup. La respuesta no cambia el setup. Cambia las unidades en que se mide cada parte del setup.

La comprobación se sitúa en la pila de contexto del setup del nivel Intermedio, junto al sesgo y al nivel, y se hace en el mismo marco temporal. Su respuesta no es una razón para operar o no operar. Es la cifra por la que la parte siguiente lo multiplica todo (el stop, el objetivo, el trailing y, a través del stop, el tamaño), de modo que una regla probada en un régimen sea la misma regla en otro.

Siguiente: Tamaño y stops según la volatilidad: el stop como múltiplo del ATR, la posición dimensionada a partir de él y lo que eso mantiene constante cuando cambia el régimen.

Datos clave
  • La volatilidad se agrupa: los cambios grandes tienden a ir seguidos de cambios grandes, y los pequeños de pequeños.
  • La conferencia Nobel de Robert Engle describe los rendimientos financieros como portadores de valores extremos, con los extremos y los períodos de calma agrupados en el tiempo, y afirma que cuando la volatilidad es alta es probable que siga alta, y cuando es baja, que siga baja.
  • Un régimen de volatilidad es el nivel actual del ATR o de la volatilidad realizada respecto al propio historial más largo del instrumento.
  • Los regímenes persisten durante tramos y cambian, a menudo de forma brusca, en torno a eventos.
  • Un stop, un objetivo y una esperanza matemática medidos en un régimen solo son válidos en otro si se expresaron en unidades de volatilidad.
Preguntas frecuentes

¿Qué es el agrupamiento de la volatilidad?

La tendencia de los cambios de precio grandes a ir seguidos de más cambios grandes, y los pequeños de pequeños, de modo que la volatilidad llega en tramos en lugar de variar al azar de una barra a otra. La conferencia Nobel de Robert Engle la incluye entre los rasgos omnipresentes de los rendimientos financieros: tanto los extremos como los períodos de calma están agrupados en el tiempo, y cuando la volatilidad es alta es probable que siga alta.

¿Qué es un régimen de volatilidad?

El nivel de volatilidad de un instrumento en este momento, respecto a su propio historial más largo: alto, normal o bajo para ese instrumento. Se lee comparando una medida de ventana corta, como un ATR de 14 barras, con una de ventana larga, o viendo dónde se sitúa la lectura actual dentro del rango del último año. Como la volatilidad se agrupa, los regímenes persisten durante tramos, y eso es lo que hace que valga la pena ponerles nombre.

¿Cómo sé en qué régimen está el mercado?

Compare la lectura actual con el propio pasado del instrumento en el mismo marco temporal: un ATR de 14 barras frente a un ATR de 100 barras, o frente al rango de lecturas del último año. Por encima de la media larga y en el tercio superior del año es un régimen alto; por debajo y en el tercio inferior, uno bajo. La comparación siempre es con el propio instrumento, no con otro mercado.

¿Por qué importan los regímenes de volatilidad para un setup?

Porque cada regla escrita en pips se escribió en algún régimen. Un stop de 30 pips, un objetivo de 60 pips, el rango habitual de una sesión y la esperanza matemática del historial de un setup se midieron cuando la volatilidad estaba en cierto nivel, y significan otra cosa cuando se duplica. Expresarlos en unidades de volatilidad (múltiplos del ATR) es lo que permite que una regla pase de un régimen al siguiente.

¿Los regímenes cambian de forma gradual o repentina?

De las dos formas, pero los cambios que importan suelen ser repentinos. Un régimen tranquilo puede durar meses y terminar en una tarde por una publicación o un shock; el régimen alto que sigue persiste entonces, por el agrupamiento, mucho más que el evento que lo inició. La persistencia es la razón por la que vale la pena actuar ante el cambio, y lo repentino es la razón por la que no se puede anticipar el momento.

Fuentes

  1. Robert F. Engle, Risk and Volatility: Econometric Models and Financial Practice — Nobel Lecture, 8 December 2003: extremes and quiet periods clustered in time; volatility that is high is likely to remain highnobelprize.org
  2. StockCharts ChartSchool — Average True Range: 14-period default, volatility not directionStockCharts ChartSchool
InnoMP Research · Education Desk

Trading education from first principles — position sizing, risk, market structure and the habits that keep accounts alive. Written for someone who has never opened a chart, with a diagram at every step.

Publicado el 25 oct 2026 · Actualizado el 25 oct 2026

Descargo de responsabilidad: La información del sitio es solo informativa y no constituye asesoramiento, oferta ni solicitud de compra o venta. Lea la documentación legal y solicite asesoramiento independiente antes de operar.

Artículos relacionados

Ilustración de portada de InnoMP Research — cuánto, no hacia dónde
Indicadores

Medir la volatilidad: true range, ATR y volatilidad realizada

La volatilidad es cuánto se mueve el precio, no hacia dónde. Tres formas de medirla (el true range de una barra, su media en una ventana y la desviación estándar de los rendimientos) y para qué sirve cada una.

8 min de lectura
Ilustración de portada de InnoMP Research — dos nombres, una apuesta
Gestión del riesgo

Posiciones correlacionadas: cuando dos operaciones son una

Largo en EURUSD y largo en GBPUSD no son dos operaciones: son una posición corta en dólar con dos nombres, y el riesgo debe contarse así. Cómo se suma la exposición entre pares con una pata común y cómo dimensionarla.

8 min de lectura