ความผันผวนเกาะกลุ่มกัน: การเปลี่ยนแปลงราคาขนาดใหญ่มักตามด้วยการเปลี่ยนแปลงขนาดใหญ่อีก และความเงียบตามด้วยความเงียบ ตลาดจึงอยู่ในภาวะความผันผวนสูงหรือต่ำเป็นช่วง ๆ ภาวะอ่านได้จากการเทียบ ATR หรือความผันผวนที่เกิดขึ้นจริงในปัจจุบันกับประวัติของตราสารเอง ภาวะเปลี่ยนความหมายของทุกกฎก่อนหน้า: ระยะ Stop Loss เป้าหมายเป็น pip กรอบราคาปกติของเซสชัน และค่าคาดหวังของเซ็ตอัป ล้วนถูกวัดในภาวะหนึ่ง และใช้ในอีกภาวะได้ก็ต่อเมื่อปรับตามภาวะนั้นแล้ว
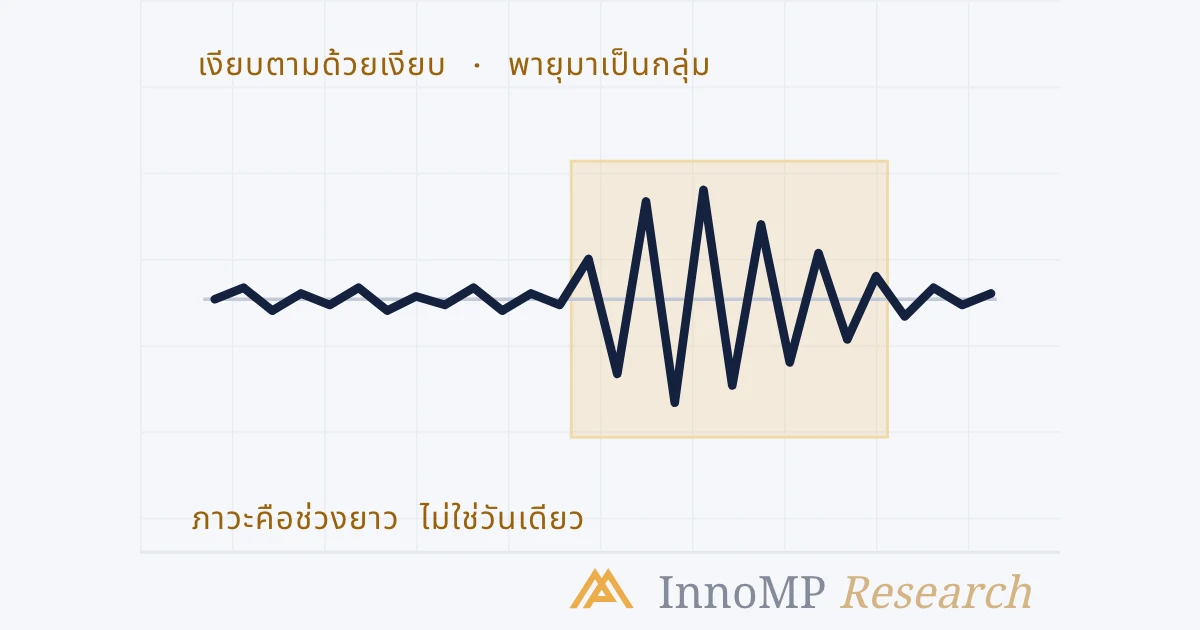
ความผันผวนเกาะกลุ่มกัน การเปลี่ยนแปลงราคาขนาดใหญ่มักตามด้วยการเปลี่ยนแปลงขนาดใหญ่อีก และช่วงที่เงียบตามด้วยความเงียบอีก ตลาดจึงอยู่ในภาวะความผันผวนสูงหรือต่ำเป็นช่วงเวลา แทนที่จะแปรผันแบบสุ่มจากวันต่อวัน — และทุกกฎที่เขียนเป็น pip ถูกเขียนขึ้นในภาวะใดภาวะหนึ่งเหล่านั้น
ตอนที่ 8 จบที่ช่วงย้อนหลัง: ช่วงเวลาเป็นตัวกำหนดว่าค่าความผันผวนที่อ่านได้อธิบายอะไร ตอนนี้ว่าด้วยเหตุผลที่ช่วงเวลานั้นเป็นมากกว่ารายละเอียดทางเทคนิค ความผันผวนมีความทรงจำ และช่วงความทรงจำที่ตลาดกำลังอยู่ตอนนี้คือภาวะ (regime)
ใหญ่ตามด้วยใหญ่ เล็กตามด้วยเล็ก
ข้อสังเกตนี้เก่าแก่และเป็นหนึ่งในข้อที่แข็งแรงที่สุดในสถิติการเงิน Robert Engle ในการบรรยายรางวัลโนเบลสำหรับงานที่สร้างแบบจำลองของมัน ระบุลักษณะสามอย่างที่พบทั่วไปของผลตอบแทนจากการถือสินทรัพย์เสี่ยง: มันแทบคาดเดาไม่ได้ มีค่าสุดโต่งจำนวนมากอย่างน่าประหลาดใจ และทั้งค่าสุดโต่งกับช่วงที่เงียบเกาะกลุ่มกันตามเวลา เขาเรียกสามข้อนี้ว่า ความคาดเดาไม่ได้ หางอ้วน (fat tails) และการเกาะกลุ่มของความผันผวน (volatility clustering) — และพูดถึงข้อสุดท้ายตรง ๆ: เมื่อความผันผวนสูงมีแนวโน้มจะสูงต่อ และเมื่อต่ำมีแนวโน้มจะต่ำต่อ
สองเรื่องจากภาพนี้ที่ใช้ต่อไปตลอดตอน
การเกาะกลุ่มเป็นเรื่องของขนาด ไม่ใช่เครื่องหมาย ภายในช่วงที่ดัง แท่งชี้ไปทั้งสองทาง การเกาะกลุ่มเป็นข้อความเกี่ยวกับว่าราคาเคลื่อนไหวมากแค่ไหน ไม่ใช่ไปทางไหน — ความแตกต่างเดียวกับที่ตอนที่ 8 ชี้ไว้สำหรับ ATR ภาวะสูงไม่ใช่ภาวะขาลง
ความเงียบก็เกาะกลุ่มเช่นกัน ช่วงระหว่างหน้าต่างที่แรเงาไม่ได้แค่ “ไม่ดัง” แต่เงียบอย่างต่อเนื่อง และกฎที่ถูกต้องสำหรับช่วงเหล่านั้นจะผิดสำหรับหน้าต่างที่ดัง นี่คือความไม่สมมาตรที่ทำให้เสียเงิน เพราะช่วงที่เงียบอยู่นานกว่า และกฎก็ถูกเขียนขึ้นในช่วงนั้น
ภาวะคืออะไร
ภาวะความผันผวน (volatility regime) คือระดับความผันผวนปัจจุบันของตราสาร เทียบกับประวัติที่ยาวกว่าของตัวมันเอง: สูง ปกติ หรือต่ำสำหรับตราสารนั้น การเทียบทำกับตัวเอง เพราะหน่วยเป็นของมันเอง — ATR 80 pip เป็นภาวะสูงสำหรับคู่หนึ่ง และเป็นภาวะเงียบสำหรับอีกคู่หนึ่ง
การอ่านสามแบบ เรียงตามความพยายามที่เพิ่มขึ้น
สั้นเทียบกับยาว ATR 14 แท่งที่อยู่เหนือ ATR 100 แท่ง บอกว่าความผันผวนอยู่เหนือค่าปกติล่าสุด ถ้าอยู่ใต้ก็คือต่ำกว่า ง่าย ใช้ได้ตลอด และเสถียรน้อยที่สุด — ช่วงสั้นถูกออกแบบมาให้ตอบสนอง
อยู่ตรงไหนในปี นำค่า ATR รายวันของปีที่ผ่านมา แล้วถามว่าค่าวันนี้อยู่ตรงไหน — หนึ่งในสามบน ตรงกลาง หนึ่งในสามล่าง ช้ากว่า และตอบคำถามที่ภาวะถามจริง ๆ: สำหรับตราสารนี้ แบบนี้ถือว่าดังหรือไม่?
ความผันผวนที่เกิดขึ้นจริงเทียบกับประวัติของตัวเอง ค่าเดียวกันแต่เป็นเปอร์เซ็นต์แทน pip ซึ่งเพิ่มความสามารถในการเทียบภาวะข้ามพอร์ตที่มีสถานะสัมพันธ์กัน
ไม่มีอันไหนในสามแบบเป็นสัญญาณ ค่าที่สูงคือคำอธิบายอดีตที่ผ่านมา และสิ่งเดียวที่การเกาะกลุ่มสัญญาไว้คือ อดีตที่ผ่านมาเป็นการเดาที่สมเหตุสมผลเกี่ยวกับอนาคตอันใกล้
ประเด็นสำคัญ ภาวะคือการเทียบตราสารกับตัวมันเอง อ่านจากช่วงย้อนหลังที่เซ็ตอัปใช้เทรด และข้อเท็จจริงข้อเดียวที่มันพึ่งพา — ว่าความผันผวนคงอยู่ต่อเนื่อง — คือสิ่งที่ทำให้การอ่านมันคุ้มค่า
ภาวะทำอะไรกับกฎที่เขียนเป็น pip
ทุกระดับก่อนหน้าเขียนกฎเป็นหน่วยราคาของตราสาร และทุกกฎถูกเขียนขึ้นในภาวะหนึ่ง ย้ายไปอีกภาวะ กฎยังคงตัวเลขเดิมแต่สูญเสียความหมาย
รายการสิ่งที่เปลี่ยน คือรายการสิ่งที่คอร์สนี้สอนมา
| เขียนเป็น pip | มันคืออะไร ในภาวะที่เขียน | เกิดอะไรขึ้นในภาวะอื่น |
|---|---|---|
| ระยะ Stop Loss | พ้นสัญญาณรบกวน (noise) | อยู่ข้างใน หรืออยู่ไกลเกินเหตุ |
| ระยะเป้าหมาย | 2R หรือ 3R | R ที่ต่างไป และอัตราชนะที่ต่างไป |
| ระยะกันชน เลยจุดสวิง | พอให้รอดจากการกวาด | ไม่พอ หรือสิ้นเปลือง |
| กรอบราคาปกติ ของเซสชัน | กล่องเอเชีย ขาลอนดอน | กล่องที่ไม่เป็นกล่องอีกต่อไป |
| แรงต่อเนื่องของเบรกเอาต์ | แท่งเทียนที่กว้าง | แท่งธรรมดา |
| บันทึกผลของเซ็ตอัป | ค่าคาดหวังที่ความผันผวนระดับนั้น | ตัวเลขของตลาดอื่น |
แถวสุดท้ายคือแถวที่แพง เซ็ตอัปที่ทดสอบตลอดหนึ่งปีของความผันผวนต่ำ มีบันทึกผลที่ไม่ได้บอกอะไรเกี่ยวกับเซ็ตอัปนั้น — มันบอกบางอย่างเกี่ยวกับเซ็ตอัปที่ความผันผวนระดับนั้น Stop Loss ของมันอยู่นอก noise ทุกวันของการทดสอบ และเดือนแรกของภาวะดังคือเดือนแรกที่ Stop Loss อยู่ข้างใน วิธีแก้คือหัวข้อของตอนที่ 10: เขียนกฎเป็นหน่วยของความผันผวน แล้วบันทึกผลจะใช้ต่อได้
การคงอยู่ และการกระโดด
เพราะความผันผวนเกาะกลุ่มกัน ภาวะจึงคงอยู่ นั่นคือสิ่งที่ทำให้มันมีประโยชน์ สิ่งที่ทำให้มันอันตรายคือวิธีที่มันเปลี่ยน
การกระโดดคาดการณ์ไม่ได้ — ลักษณะแรกของผลตอบแทนตาม Engle คือมันแทบคาดเดาไม่ได้ และจังหวะเวลาของเหตุช็อกคือสิ่งที่คาดเดาได้ยากที่สุด การคงอยู่หลังการกระโดดคือส่วนที่คาดการณ์ได้ การเปลี่ยนเข้าสู่ภาวะสูงเป็นเหตุผลให้คาดว่าภาวะสูงจะดำเนินต่อ และให้อ่านทุกกฎใหม่ทันที แทนที่จะรอดูว่าสัปดาห์แรกที่ดังเป็นข้อยกเว้นหรือไม่ เพราะการเกาะกลุ่ม ส่วนใหญ่แล้วมันไม่ใช่
การกระโดดกลับทาง — ภาวะดังที่กลายเป็นเงียบ — ช้ากว่าและมักค่อยเป็นค่อยไปมากกว่า ซึ่งเป็นเหตุผลที่ Chandelier และตัวที่คล้ายกันใช้ช่วง ATR ที่ยาวกว่า Stop Loss ตอนเข้า: จุดออกถูกออกแบบให้จดจำภาวะนานกว่าจุดเข้าเล็กน้อย
สามคำถามก่อนเทรด
การตรวจนี้อยู่ใน context stack ของเซ็ตอัปจากระดับกลาง ถัดจากมุมมอง (bias) และระดับราคา และถามบนไทม์เฟรมเดียวกัน คำตอบของมันไม่ใช่เหตุผลให้เทรดหรือไม่เทรด มันคือตัวเลขที่ตอนถัดไปใช้คูณทุกอย่าง — Stop Loss เป้าหมาย การเลื่อนตาม และผ่าน Stop Loss ไปถึงขนาดสถานะ — เพื่อให้กฎที่ทดสอบในภาวะหนึ่งเป็นกฎเดียวกันในอีกภาวะ
ถัดไป: กำหนดขนาดและ Stop Loss ตามความผันผวน — Stop Loss เป็นจำนวนเท่าของ ATR ขนาดสถานะที่คำนวณจากมัน และสิ่งที่วิธีนี้รักษาให้คงที่เมื่อภาวะเปลี่ยน
- ความผันผวนเกาะกลุ่มกัน: การเปลี่ยนแปลงใหญ่มักตามด้วยการเปลี่ยนแปลงใหญ่ เล็กตามด้วยเล็ก
- การบรรยายรางวัลโนเบลของ Robert Engle อธิบายว่าผลตอบแทนทางการเงินมีค่าสุดโต่ง โดยทั้งค่าสุดโต่งและช่วงที่เงียบเกาะกลุ่มกันตามเวลา และระบุว่าเมื่อความผันผวนสูงมีแนวโน้มจะสูงต่อ เมื่อต่ำมีแนวโน้มจะต่ำต่อ
- ภาวะความผันผวน (volatility regime) คือระดับ ATR หรือความผันผวนที่เกิดขึ้นจริงในปัจจุบัน เทียบกับประวัติที่ยาวกว่าของตราสารเอง
- ภาวะคงอยู่เป็นช่วง ๆ และเปลี่ยน ซึ่งมักเปลี่ยนฉับพลันรอบเหตุการณ์
- Stop Loss เป้าหมาย และค่าคาดหวังที่วัดในภาวะหนึ่ง ใช้ได้ในอีกภาวะก็ต่อเมื่อแสดงเป็นหน่วยของความผันผวน