ข้ามไปยังเนื้อหา
งานวิจัย / การศึกษา / อินดิเคเตอร์

เทคนิค · มืออาชีพ · ตอนที่ 8 จาก 16

การวัดความผันผวน: true range, ATR และความผันผวนที่เกิดขึ้นจริง

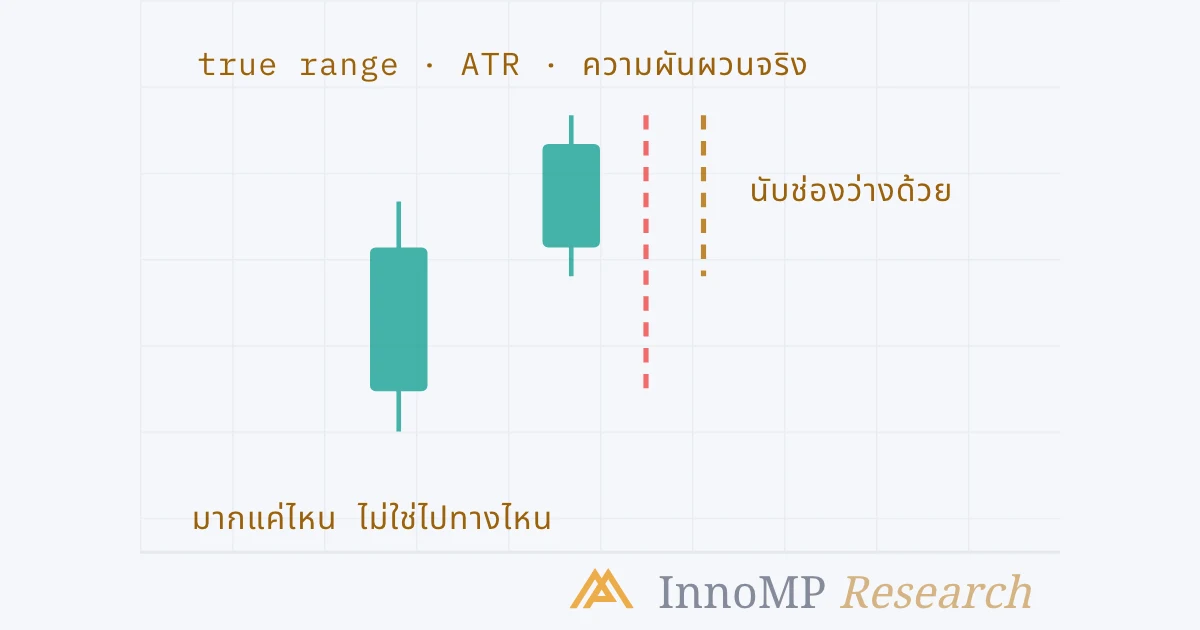
ความผันผวนคือราคาเคลื่อนไหวมากแค่ไหน ไม่ใช่ไปทางไหน สามวิธีวัด — true range ของแท่งเดียว ค่าเฉลี่ยของมันในช่วงเวลาหนึ่ง และส่วนเบี่ยงเบนมาตรฐานของผลตอบแทน — และแต่ละวิธีใช้ทำอะไร

InnoMP Research · Education Desk เผยแพร่ 25 ต.ค. 2026 · อัปเดต 25 ต.ค. 2026 8 นาทีในการอ่าน
ภาพปกประกอบของ InnoMP Research — แค่ไหน ไม่ใช่ทางไหน
สรุปสั้น ๆ

ความผันผวนคือขนาดของการเคลื่อนไหวของราคาในช่วงเวลาหนึ่ง โดยไม่คำนึงถึงทิศทาง True range วัดแท่งเดียว: ค่าที่มากที่สุดระหว่าง ราคาสูงลบราคาต่ำ ราคาสูงลบราคาปิดก่อนหน้า และราคาต่ำลบราคาปิดก่อนหน้า ช่องว่างราคา (gap) จึงถูกนับด้วย Average True Range หาค่าเฉลี่ยของ true range ในช่วงเวลาหนึ่ง ปกติ 14 แท่ง: ขนาดการเคลื่อนไหวตามปกติเป็นหน่วยราคา ความผันผวนที่เกิดขึ้นจริงคือส่วนเบี่ยงเบนมาตรฐานของผลตอบแทนในช่วงเวลาหนึ่ง เป็นเปอร์เซ็นต์ที่เทียบข้ามตราสารได้ ทั้งสามอธิบายอดีตที่ผ่านมา ไม่ใช่ทิศทางของการเคลื่อนไหวครั้งถัดไป

ความผันผวนคือขนาดของการเคลื่อนไหวของราคาในช่วงเวลาหนึ่ง โดยไม่คำนึงถึงทิศทาง วัดต่อแท่งด้วย true range วัดในช่วงเวลาด้วย Average True Range เป็นหน่วยราคา หรือวัดเป็นส่วนเบี่ยงเบนมาตรฐานของผลตอบแทนเป็นเปอร์เซ็นต์ — และทุกตัวเป็นคำอธิบายอดีต ไม่ใช่การพยากรณ์การเคลื่อนไหวครั้งถัดไป

สองกลุ่มของระดับนี้ว่าด้วยสมุดคำสั่ง — มีอะไรอยู่ในนั้น และเกิดอะไรขึ้นเมื่อราคาไปถึง กลุ่มนี้ว่าด้วยขนาดของทุกสิ่งที่เกิดขึ้น: ราคาเคลื่อนไหวมากแค่ไหน ทำไมขนาดนั้นจึงเปลี่ยน และจะกำหนดขนาดสถานะอย่างไรเมื่อมันเปลี่ยน กลุ่มนี้เริ่มจากการวัด เพราะATR ในระดับพื้นฐานให้แค่แนวคิด ส่วนระดับนี้ต้องการตัวเลข

True range: แท่งเดียว สามระยะ

กรอบของแท่งหนึ่งคือราคาสูงลบราคาต่ำ ซึ่งพลาดไปหนึ่งอย่าง: ระยะจากที่แท่งก่อนหน้าปิด แท่งที่เปิดสูงกว่าราคาปิดล่าสุดมากแล้วไม่ไปไหน มีกรอบเล็กแต่มีการเคลื่อนไหวใหญ่

True range: สามระยะ เลือกค่าที่ใหญ่ที่สุด แท่งเทียนสองแท่ง แท่งที่สองเปิดสูงกว่าราคาปิดของแท่งแรกมาก วงเล็บแนวตั้งสามอันข้างแท่งที่สองแสดงสามระยะ: ราคาสูงลบราคาต่ำของมัน ราคาสูงลบราคาปิดก่อนหน้า และราคาต่ำลบราคาปิดก่อนหน้า วงเล็บที่รวมช่องว่างราคายาวที่สุด หมายเหตุระบุว่า ช่องว่างถูกนับด้วย สามระยะ เลือกค่าที่ใหญ่ที่สุดสูง − ต่ำสูง − ราคาปิดก่อนหน้าต่ำ − ราคาปิดก่อนหน้านับช่องว่างด้วย InnoMP Research
กรอบของแท่งที่สองเองสั้น แต่ระยะจากราคาปิดก่อนหน้ายาว เพราะมีช่องว่างราคา True range เลือกค่าที่ยาวที่สุดในสามค่า ช่องว่างจึงถูกนับเป็นการเคลื่อนไหวตามที่มันเป็น

True range คือค่าที่มากที่สุดในสามระยะ: ราคาสูงลบราคาต่ำของแท่ง ราคาสูงของแท่งลบราคาปิดก่อนหน้า และราคาต่ำของแท่งลบราคาปิดก่อนหน้า โดยคิดเป็นค่าบวก เมื่อไม่มีช่องว่างราคา ค่าแรกจะใหญ่ที่สุดและ true range ก็คือกรอบราคาธรรมดา เมื่อมีช่องว่าง ค่าใดค่าหนึ่งในอีกสองค่าจะใหญ่กว่า และช่องว่างถูกนับด้วย

เรื่องนี้สำคัญที่สุดตรงที่ช่องว่างเกิดเป็นปกติ — การเปิดตลาดวันอาทิตย์ แท่งเทียนรายวัน ที่เริ่มหลังการ rollover หรือการประกาศข่าวกลางแท่ง ตัววัดที่ไม่สนใจช่องว่างจะบอกว่าตลาดเงียบ ในวันที่มันไม่เงียบพอดี

ATR: ค่าเฉลี่ยในช่วงเวลาหนึ่ง

Average True Range คือ true range ที่หาค่าเฉลี่ยในช่วงเวลาหนึ่ง J. Welles Wilder ผู้พัฒนามันใช้ 14 ช่วงเวลา และการปรับให้เรียบที่ให้น้ำหนักกับแท่งล่าสุดมากกว่า ค่าเริ่มต้นของแพลตฟอร์มก็ใช้ 14 ช่วงเวลาเท่ากัน

ATR: ค่าเฉลี่ยของ true range สิบสี่ค่า แท่งแนวตั้งสิบสี่แท่งที่สูงต่ำต่างกัน หนึ่งแท่งต่อช่วงเวลา แต่ละแท่งคือ true range ของแท่งนั้น เส้นประแนวนอนลากผ่านที่ความสูงเฉลี่ย ระบุว่า ATR สิบสี่ หมายเหตุระบุว่า เป็นหน่วยราคา: pip, point, ดอลลาร์ true range 14 แท่ง หาค่าเฉลี่ยATR(14)เป็นหน่วยราคา: pip, point, ดอลลาร์ InnoMP Research
สิบสี่แท่ง true range สิบสี่ค่า ค่าเฉลี่ยหนึ่งค่า เส้นนี้คือการเคลื่อนไหวของแท่งตามปกติในช่วงนั้น เป็นหน่วยของตราสารเอง — ซึ่งเป็นหน่วยที่ระยะ Stop Loss ต้องใช้

คุณสมบัติสองข้อเป็นตัวกำหนดว่า ATR ใช้ทำอะไร

มันเป็นหน่วยราคา ATR 80 pip บน EURUSD หมายความว่าแท่งรายวันตามปกติ สมมติว่า เคลื่อนไหว 80 pip ซึ่งนำไปใช้เป็นระยะ Stop Loss ระยะเป้าหมาย หรือระยะกันชนได้โดยตรง — การใช้งานที่ระดับพื้นฐานร่างไว้ และตอนที่ 10 ทำให้แม่นยำ มันเทียบข้ามตราสารไม่ได้: 80 pip ของ EURUSD กับ 80 point ของดัชนีเป็นปริมาณที่ไม่เกี่ยวข้องกัน

มันไม่ใช่ทิศทาง คำอธิบายของ StockCharts พูดไว้ในบรรทัดเดียว — ATR ไม่ได้บ่งบอกทิศทางของราคา บอกแค่ความผันผวน — และควรย้ำ เพราะ ATR ที่สูงขึ้นมักถูกอ่านว่าเป็นสัญญาณขาลง ซึ่งไม่ใช่ มันสูงขึ้นในการพุ่งขึ้นแรงเหมือนกับที่สูงขึ้นในการร่วงแรง

ความผันผวนที่เกิดขึ้นจริง: การกระจายของผลตอบแทน

ตัววัดที่สามทำงานกับผลตอบแทนแทนกรอบราคา นำการเปลี่ยนแปลงเป็นเปอร์เซ็นต์ของแต่ละแท่งเทียบกับแท่งก่อน แล้ววัดว่าการเปลี่ยนแปลงเหล่านั้นกระจายรอบค่าเฉลี่ยมากแค่ไหน การกระจายนั้น — ส่วนเบี่ยงเบนมาตรฐาน (Standard Deviation) ของผลตอบแทนในช่วงเวลานั้น — คือความผันผวนที่เกิดขึ้นจริง (Realised Volatility) และแสดงเป็นเปอร์เซ็นต์ ปกติปรับเป็นรายปี

ความผันผวนที่เกิดขึ้นจริง: การกระจายของผลตอบแทน สองแผง ซ้าย ความผันผวนต่ำ: จุดเล็ก ๆ แทนผลตอบแทนทีละแท่ง อยู่ชิดเส้นศูนย์ ภายในแถบแรเงาแคบ หมายเหตุว่า ผลตอบแทนเล็ก sigma ต่ำ ขวา ความผันผวนสูง: จุดกระจายห่างทั้งเหนือและใต้ศูนย์ ภายในแถบที่กว้างกว่ามาก หมายเหตุว่า ผลตอบแทนใหญ่ sigma สูง ความผันผวนต่ำผลตอบแทนเล็กsigma ต่ำความผันผวนสูงผลตอบแทนใหญ่sigma สูง InnoMP Research
ตราสารเดียวกัน สองช่วงเวลา จุดคือผลตอบแทน หนึ่งจุดต่อแท่ง แถบคือหนึ่งส่วนเบี่ยงเบนมาตรฐานทั้งสองข้างของค่าเฉลี่ย ความกว้างของแถบคือตัวเลขที่วัดได้

เพราะมันเป็นเปอร์เซ็นต์ของราคา ความผันผวนที่เกิดขึ้นจริงจึงเทียบข้ามตราสารได้ คู่สกุลเงินที่ 7% กับดัชนีที่ 18% อยู่บนสเกลเดียวกัน ATR สองค่าที่ต่างหน่วยกันไม่ใช่ นี่คือตัววัดที่พอร์ตที่มีสถานะสัมพันธ์กัน ต้องใช้เมื่อสถานะอยู่ในตลาดต่างกัน และเป็นตัวที่การอ่านภาวะความผันผวน ในตอนถัดไปใช้ เมื่อถามว่าตราสารหนึ่งดังหรือเงียบเมื่อเทียบกับตัวเอง

ตัววัดไหน สำหรับงานไหน

หน่วยราคาหรือเปอร์เซ็นต์: ตัววัดไหนสำหรับงานไหน สองคอลัมน์ ATR เป็นหน่วยราคา: ระยะ Stop Loss เป้าหมายเป็น pip ขนาดสถานะ — ตราสารเดียว ความผันผวนที่เกิดขึ้นจริง เป็นเปอร์เซ็นต์: เทียบตราสาร ภาวะเทียบกับประวัติ ความเสี่ยงทั้งพอร์ต — หลายตราสาร ATR (ราคา)ระยะ Stop Lossเป้าหมายเป็น pipขนาดสถานะตราสารเดียวความผันผวนจริง (%)เทียบข้ามตราสารภาวะเทียบกับประวัติความเสี่ยงทั้งพอร์ตหลายตราสาร InnoMP Research
ATR ตอบคำถามเกี่ยวกับกราฟเดียวในหน่วยของกราฟนั้น ความผันผวนที่เกิดขึ้นจริงตอบคำถามที่ต้องวางสองกราฟบนสเกลเดียว ไม่มีตัวไหนตอบคำถามเรื่องทิศทาง
คำถามตัววัดเหตุผล
Stop Loss ควรอยู่ห่างแค่ไหน?ATRคำตอบเป็น pip บนกราฟนี้
สถานะใหญ่ได้แค่ไหนสำหรับความเสี่ยง 1%?ATR ผ่านระยะ Stop Lossเครื่องคำนวณ รับระยะเป็นหน่วยราคา
ตอนนี้ตราสารนี้ดังหรือเงียบ?ตัวไหนก็ได้ เทียบกับประวัติของมันเองเป็นการเทียบกับตัวเอง
ทองคำเคลื่อนไหวมากกว่า EURUSD หรือไม่?ความผันผวนที่เกิดขึ้นจริงสองหน่วยต้องใช้สเกลเดียว
ความเสี่ยงของพอร์ตอยู่ในธีมเดียวมากแค่ไหน?ความผันผวนที่เกิดขึ้นจริงสถานะอยู่ในตลาดต่างกัน

ประเด็นสำคัญ ATR คือตัววัดสำหรับกราฟเดียว ในหน่วยของกราฟนั้น ความผันผวนที่เกิดขึ้นจริงคือตัววัดสำหรับเปรียบเทียบกราฟ ทั้งสองบอกว่ามากแค่ไหน ไม่มีตัวไหนบอกว่าไปทางไหน และทั้งสองเป็นปัจจุบันได้เท่ากับช่วงย้อนหลังของมันเท่านั้น

ช่วงย้อนหลังเป็นตัวกำหนดว่าคุณวัดอะไร

ตัวเลขเหล่านี้ทุกตัวคำนวณในช่วงเวลาหนึ่ง และช่วงเวลานั้นเป็นตัวกำหนดว่ามันอธิบายอะไร — กฎเดียวกับที่ระดับกลางใช้กับค่าสหสัมพันธ์

ช่วงย้อนหลังเป็นตัวกำหนดว่าคุณวัดอะไร เส้นสองเส้นบนช่วงเวลาเดียวกันที่มีความผันผวนพุ่งขึ้นครั้งหนึ่ง เส้นสีทอง ATR 14 ช่วง พุ่งขึ้นแรงตอนที่ความผันผวนพุ่ง แล้วลดกลับลงไม่นานหลังจากนั้น เส้นสีกรมท่า ATR 100 ช่วง ขยับขึ้นเพียงเล็กน้อยตอนนั้น และค้างอยู่ในระดับสูงไปอีกนาน หมายเหตุว่า เส้นสั้นตอบสนอง เส้นยาวจดจำ ATR(14) · สีทองATR(100) · สีกรมท่าเส้นสั้นตอบสนอง เส้นยาวจดจำ InnoMP Research
การพุ่งครั้งเดียว ค่าที่อ่านได้สองแบบ ช่วงสั้นบอกว่าความผันผวนสูงตอนนี้และปกติอีกไม่กี่แท่งต่อมา ช่วงยาวบอกว่ามันสูงอยู่หลายสัปดาห์ ทั้งสองถูกต้องสำหรับช่วงของตัวเอง และ Stop Loss ที่กำหนดจากแต่ละตัวจะเป็น Stop Loss คนละตัว

ATR 14 แท่งอธิบาย 14 แท่งล่าสุด หลังข่าวทำให้ราคาพุ่ง มันเพิ่มเป็นสองเท่าภายในไม่กี่แท่ง และลดลงครึ่งหนึ่งภายในอีกไม่กี่แท่ง ส่วน ATR 100 แท่งแทบไม่ขยับในวันนั้น และค้างอยู่ในระดับสูงไปหลายสัปดาห์ ไม่มีตัวไหนผิด Stop Loss ที่กำหนดจากตัวแรกจะแคบลงอีกครั้งหนึ่งวันหลังการพุ่ง Stop Loss ที่กำหนดจากตัวที่สองจะกว้างอยู่ทั้งเดือน

เซ็ตอัปใช้ช่วงเวลาไหนเป็นส่วนหนึ่งของเซ็ตอัป เหมือนทริกเกอร์ของมัน และถูกทดสอบไปพร้อมกัน สิ่งที่ตอนถัดไปเพิ่มเข้ามาคือเหตุผลที่การเลือกนี้สำคัญมาก: ความผันผวนไม่ได้แกว่งแบบสุ่มรอบระดับคงที่ มันเกาะกลุ่มกัน และช่วงเวลาที่เลือกคือความทรงจำของตราสารเกี่ยวกับกลุ่มที่มันกำลังอยู่

ถัดไป: ภาวะความผันผวนและการเกาะกลุ่ม — ทำไมความเงียบตามด้วยความเงียบและพายุมาเป็นกลุ่ม จะอ่านอย่างไรว่าคุณอยู่ในภาวะไหน และมันเปลี่ยนอะไร

ข้อเท็จจริงสำคัญ
  • True range คือค่าที่มากที่สุดระหว่าง ราคาสูงลบราคาต่ำ ราคาสูงลบราคาปิดก่อนหน้า และราคาต่ำลบราคาปิดก่อนหน้า ช่องว่างราคาจึงถูกนับด้วย
  • Average True Range ของ J. Welles Wilder หาค่าเฉลี่ยของ true range ในช่วงเวลาหนึ่ง — ค่าเริ่มต้น 14 ช่วง — และแสดงเป็นหน่วยราคา
  • ความผันผวนที่เกิดขึ้นจริง (Realised Volatility) คือส่วนเบี่ยงเบนมาตรฐานของผลตอบแทนในช่วงเวลาหนึ่ง แสดงเป็นเปอร์เซ็นต์ และเทียบข้ามตราสารได้
  • ATR บ่งบอกความผันผวน ไม่ใช่ทิศทางของราคา
  • ค่าความผันผวนที่อ่านได้อธิบายช่วงหนึ่งในอดีต ช่วงย้อนหลัง (lookback) เป็นตัวกำหนดว่ามันอธิบายอะไร
คำถามที่พบบ่อย

ความผันผวนในการเทรดคืออะไร?

ขนาดของการเคลื่อนไหวของราคาในช่วงเวลาหนึ่ง โดยไม่สนใจว่าเคลื่อนไปทางไหน ตลาดที่วิ่งไกลทุกวันคือตลาดที่ผันผวน ไม่ว่าจะขึ้นหรือลง ตลาดที่แทบไม่ขยับก็ไม่ผันผวน วัดต่อแท่งด้วย true range วัดในช่วงเวลาด้วย Average True Range เป็นหน่วยราคา หรือวัดเป็นส่วนเบี่ยงเบนมาตรฐานของผลตอบแทนเป็นเปอร์เซ็นต์

True range ต่างจากกรอบราคาสูง-ต่ำอย่างไร?

True range รวมช่องว่างราคาจากราคาปิดก่อนหน้าด้วย มันคือค่าที่มากที่สุดในสามระยะ: ราคาสูงลบราคาต่ำของแท่ง ราคาสูงลบราคาปิดก่อนหน้า และราคาต่ำลบราคาปิดก่อนหน้า ถ้าแท่งหนึ่งเปิดสูงกว่าราคาปิดก่อนหน้ามากแล้วเคลื่อนไหวออกข้าง กรอบสูง-ต่ำของมันจะเล็ก แต่ true range จะใหญ่ เพราะช่องว่างก็คือการเคลื่อนไหวเช่นกัน

ATR คำนวณอย่างไร?

เป็นค่าเฉลี่ยของ true range ในช่วงเวลาหนึ่ง J. Welles Wilder ผู้พัฒนามันใช้ 14 ช่วงเวลา และการปรับให้เรียบ (smoothing) ที่ให้น้ำหนักกับแท่งล่าสุดมากกว่า ผลลัพธ์แสดงเป็นหน่วยราคาของตราสารนั้นเอง — pip สำหรับคู่สกุลเงิน ดอลลาร์สำหรับทองคำ — เป็นขนาดการเคลื่อนไหวตามปกติของแท่งหนึ่งในช่วงเวลานั้น

ความผันผวนที่เกิดขึ้นจริง (Realised Volatility) คืออะไร?

ส่วนเบี่ยงเบนมาตรฐานของผลตอบแทนของตราสารหนึ่งในช่วงเวลาที่กำหนด มักแสดงเป็นเปอร์เซ็นต์และมักปรับเป็นรายปี เพราะมันเป็นเปอร์เซ็นต์ของราคาไม่ใช่จำนวน pip จึงเทียบข้ามตราสารได้ — คู่สกุลเงินกับดัชนี ทองคำกับหุ้น — ซึ่ง ATR ทำไม่ได้

ความผันผวนสูงแปลว่าราคาจะลงหรือไม่?

ไม่ใช่ ความผันผวนวัดว่าราคาเคลื่อนไหวมากแค่ไหน ไม่ใช่ไปทางไหน คำอธิบาย ATR ของ StockCharts เองก็บอกตรง ๆ ว่ามันไม่ได้บ่งบอกทิศทางของราคา บอกแค่ความผันผวน ความผันผวนสูงมาพร้อมกับการร่วงแรง แต่ก็มาพร้อมกับการพุ่งแรงเช่นกัน และค่าที่อ่านได้เป็นข้อความเกี่ยวกับขนาดของการเคลื่อนไหวล่าสุด ไม่มีอะไรมากกว่านั้น

แหล่งที่มา

  1. StockCharts ChartSchool — Average True Range: true range as the greatest of three distances, 14-period default, Wilder; volatility not directionStockCharts ChartSchool
  2. StockCharts ChartSchool — Standard Deviation (Volatility): dispersion of closes around their average as a volatility measureStockCharts ChartSchool
InnoMP Research · Education Desk

Trading education from first principles — position sizing, risk, market structure and the habits that keep accounts alive. Written for someone who has never opened a chart, with a diagram at every step.

เผยแพร่ 25 ต.ค. 2026 · อัปเดต 25 ต.ค. 2026

ข้อจำกัดความรับผิดชอบ: ข้อมูลในเว็บไซต์มีไว้เพื่อข้อมูลทั่วไป ไม่ใช่คำแนะนำการลงทุนหรือคำเชิญซื้อขาย โปรดอ่านเอกสารกฎหมายและขอคำปรึกษาอิสระ

บทความที่เกี่ยวข้อง

ภาพปกประกอบของ InnoMP Research — พายุมาเป็น กลุ่ม
อินดิเคเตอร์

ภาวะความผันผวน: ทำไมความเงียบตามด้วยความเงียบ และพายุมาเป็นกลุ่ม

ความผันผวนไม่ได้สุ่มจากวันต่อวัน: การเคลื่อนไหวใหญ่มักตามด้วยการเคลื่อนไหวใหญ่ และเล็กตามด้วยเล็ก ภาวะความผันผวนคืออะไร จะบอกได้อย่างไรว่าคุณอยู่ในภาวะไหน และทำไมมันเปลี่ยนความหมายของทุกกฎ

8 นาทีในการอ่าน
ภาพปกประกอบของ InnoMP Research — สี่การตัดสินใจ ตามลำดับ
วินัย

เซ็ตอัปการเทรดคืออะไร: บริบท ทริกเกอร์ จุดยกเลิกมุมมอง เป้าหมาย

เซ็ตอัปไม่ใช่รูปแบบกราฟ แต่คือการตัดสินใจสี่ข้อที่เขียนไว้ก่อนเทรด: บริบทที่ทำให้น่าเฝ้าดู ทริกเกอร์ที่ทำให้เป็นการเทรด ราคาที่พิสูจน์ว่าผิด และราคาที่มุ่งไป

8 นาทีในการอ่าน
ภาพปกประกอบของ InnoMP Research — สองชื่อ เดิมพันเดียว
การบริหารความเสี่ยง

สถานะที่สัมพันธ์กัน: เมื่อสองการเทรดคือการเทรดเดียว

การถือ Long EURUSD และ Long GBPUSD ไม่ใช่สองการเทรด แต่เป็นสถานะ Short ดอลลาร์หนึ่งสถานะที่มีสองชื่อ และงบความเสี่ยงต้องมองแบบนั้น Exposure รวมกันอย่างไรข้ามคู่เงินที่มีขาร่วมกัน และควรกำหนดขนาดอย่างไร

8 นาทีในการอ่าน