การแบ็กเทสต์ด้วยมือคือการรีเพลย์กราฟทีละแท่ง ใช้กฎที่เขียนไว้อย่างเคร่งครัด และบันทึกทุกเทรดที่กฎจะเข้า ก่อนจะเสี่ยงเงินใด ๆ บันทึกนี้ให้อัตราการชนะ กำไรเฉลี่ยและขาดทุนเฉลี่ย ค่าคาดหวัง และช่วงแพ้ติดกันที่แย่ที่สุด ตัวเลขจะมีความหมายก็ต่อเมื่อกลุ่มตัวอย่างใหญ่พอที่ไม่กี่เทรดจะขยับมันไม่ได้ และเมื่อเทรดที่แพ้ถูกบันทึกละเอียดเท่ากับเทรดที่ชนะ การทดสอบล่วงหน้า (forward test) บนบัญชีทดลองคือบันทึกแบบเดียวกันที่เก็บแบบเรียลไทม์
การแบ็กเทสต์ด้วยมือคือการรีเพลย์กราฟทีละแท่ง ใช้กฎที่เขียนไว้ของเซ็ตอัปอย่างเคร่งครัด และบันทึกทุกเทรดที่กฎจะเข้า — ก่อนจะเสี่ยงเงินใด ๆ บันทึกนี้คือหลักฐานชิ้นแรกของเซ็ตอัป และขนาดของบันทึกเป็นตัวกำหนดว่ามันมีค่าแค่ไหน
นี่คือตอนสุดท้ายของระดับนี้ และเป็นที่ที่อีกสิบเจ็ดตอนถูกตรวจสอบ เซ็ตอัปที่เขียนไว้ในรูปแบบของตอนที่ 15 ทดสอบได้ การทดสอบนั้นช้า ไม่หวือหวา และเป็นสิ่งเดียวที่แยกเซ็ตอัปออกจากความเห็นที่มีต่อเซ็ตอัป
การรีเพลย์
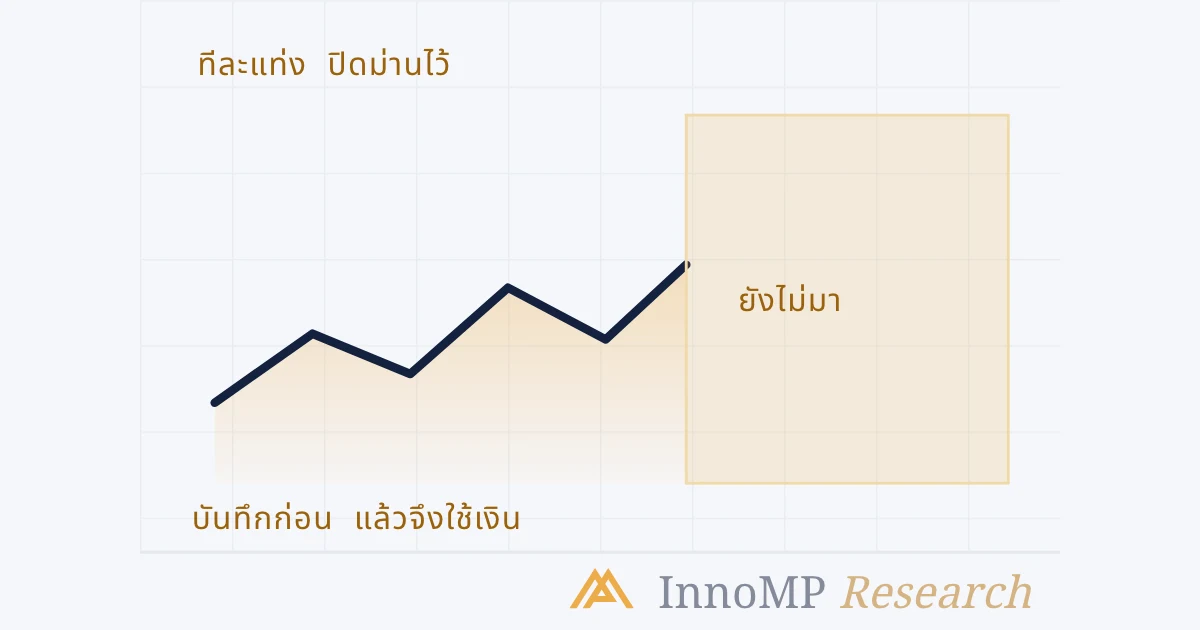
วิธีการนั้นง่าย แต่วินัยไม่ง่าย ปิดกราฟไว้ เปิดทีละแท่ง ถามว่ากฎของเซ็ตอัปทำงานหรือไม่ — บริบทที่ซ้อนกัน ทริกเกอร์ — ถ้าทำงาน ให้เขียนเทรดลงไป: จุดเข้า Stop Loss เป้าหมาย ขนาดเป็นหน่วย R แล้วจึงเปิดแท่งถัดไป และตามเทรดไปจนถึง Stop Loss หรือเป้าหมายตามที่แท่งเทียนปรากฏ
สิ่งที่ม่านป้องกันคือ look-ahead bias: การปล่อยให้แท่งถัดไปเข้ามาในการตัดสินใจที่ควรทำก่อนมันจะเกิด ถ้าไม่มีม่าน ทุกทริกเกอร์ที่นำไปสู่เทรดชนะจะดูถูกต้องชัดเจน และทุกทริกเกอร์ที่นำไปสู่เทรดแพ้จะดูก้ำกึ่งชัดเจน แล้วบันทึกก็จะวัดการมองย้อนหลัง — อคติที่คอร์สจิตวิทยาการเทรดอธิบายไว้ แค่มีแถบเลื่อนเพิ่มมา แพลตฟอร์มมีเครื่องมือรีเพลย์ที่เลื่อนแท่งเทียนไปข้างหน้าได้ เอามือปิดหน้าจอก็ใช้ได้เหมือนกัน สิ่งที่ใช้ไม่ได้คือการเลื่อนกราฟไปมา
บันทึก
หนึ่งแถวต่อทุกครั้งที่กฎทำงาน ไม่ใช่หนึ่งแถวต่อเทรดที่เข้า — แต่ต่อทุกครั้งที่กฎทำงาน รวมถึงรีเทสต์ที่ไม่เคยได้รับการจับคู่จากตอนที่ 16 และเทรดที่แพ้
| คอลัมน์ | ใส่อะไร | ทำไม |
|---|---|---|
| วันที่และชั่วโมง | เวลาที่กฎทำงาน | ใช้วิเคราะห์ตามเซสชันภายหลัง — ตอนที่ 8 |
| บริบท | ตัวกรองไหนเป็นจริง และมีเหตุผลกี่ข้อ | แยกเซ็ตอัปตามจำนวน confluence ได้ภายหลัง |
| ทริกเกอร์ | เหตุการณ์ไหน ที่ราคาเท่าไร | ยืนยันว่าใช้ทริกเกอร์เดียวกันทุกครั้ง |
| Stop Loss และเป้าหมาย | ราคา และ R ที่เป้าหมายบ่งบอก | ค่าคาดหวังต้องใช้ R ที่วางแผนไว้ ไม่ใช่ผลลัพธ์ |
| ได้รับการจับคู่ | ใช่ หรือไม่ และเพราะอะไร | ต้นทุนแฝงของการเข้าแบบรีเทสต์อยู่ตรงนี้ |
| ผลลัพธ์ | เป็น R ที่ Stop Loss หรือเป้าหมาย หรือเสมอตัว | ตัวเลขที่ใช้คำนวณทุกอย่างที่เหลือ |
จากแถวทั้งหมดจะได้ตัวเลขสี่ตัว: อัตราการชนะ กำไรเฉลี่ยเป็น R ขาดทุนเฉลี่ยเป็น R และผลรวมของทั้งหมด คือค่าคาดหวังต่อเทรด และอีกหนึ่งตัวที่ไม่ใช่ค่าเฉลี่ย: ช่วงแพ้ติดกันที่ยาวที่สุด
กลุ่มตัวอย่างต้องใหญ่แค่ไหน
อัตราการชนะจากบันทึกที่เล็กไม่ใช่การวัด มันคือการเดาที่มีตัวเลขแปะไว้ และความกว้างของการเดานั้นเป็นเรื่องเลขคณิต
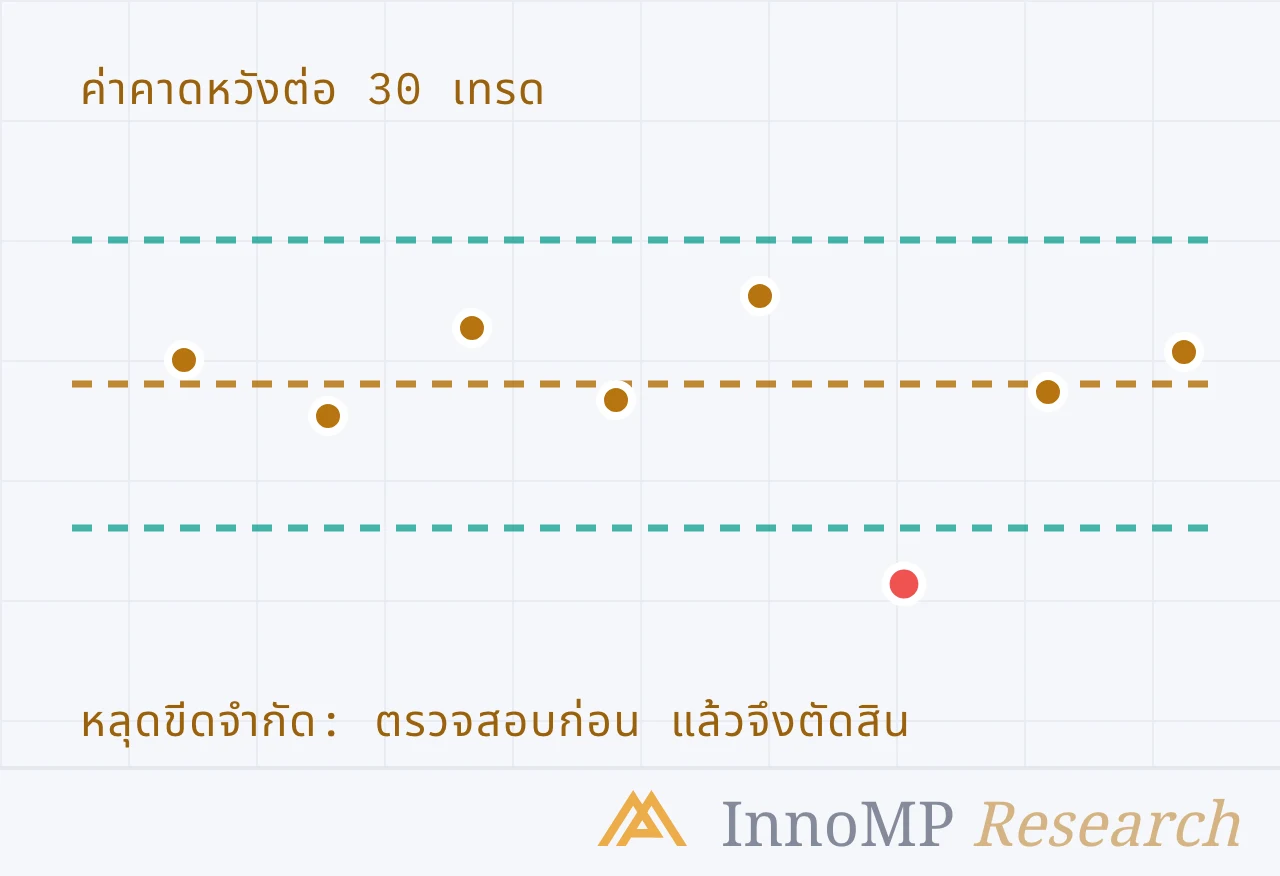
ตัวเลขเหล่านี้มาจากช่วงความเชื่อมั่นมาตรฐานของสัดส่วน — ค่าประมาณบวกลบราวสองเท่าของความคลาดเคลื่อนมาตรฐาน (standard error) ซึ่งคือรากที่สองของ p(1−p)/n ที่สามสิบเทรดและอัตราจริงครึ่งหนึ่ง ได้ราวสิบแปดจุดเปอร์เซ็นต์ในแต่ละทาง ที่หนึ่งร้อยเทรด สิบจุด ที่สามร้อยเทรด หกจุด ช่วงนี้หดลงตามรากที่สองของกลุ่มตัวอย่าง ซึ่งเป็นเหตุผลที่ร้อยเทรดที่สองช่วยได้น้อยกว่าร้อยแรก และร้อยที่สามน้อยลงไปอีก
ผลที่ตามมามีสองข้อ เซ็ตอัปที่เกิดขึ้นสามครั้งต่อสัปดาห์ต้องรีเพลย์กราฟราวแปดเดือน จึงจะได้กลุ่มตัวอย่างที่อ่านอัตราการชนะได้ภายในสิบจุด และความต่างไม่กี่จุดระหว่างเซ็ตอัปสองเวอร์ชัน — สองทริกเกอร์ หรือกฎการบริหารสองแบบจากตอนที่ 17 — ยังไม่นับเป็นความต่างเลย จนกว่ากลุ่มตัวอย่างจะใหญ่พอจะแยกได้ ตอนความมั่นใจเกินเหตุและโชคในคอร์สจิตวิทยาการเทรดคือเลขคณิตนี้เมื่อมองจากด้านจิตวิทยา
ประเด็นสำคัญ บันทึกสามสิบเทรดแยกเซ็ตอัป 45% ออกจากเซ็ตอัป 55% ไม่ได้ และทั้งสองคือธุรกิจคนละแบบ กลุ่มตัวอย่างไม่ใช่พิธีการก่อนจะเชื่อตัวเลข มันคือสิ่งที่ทำให้ตัวเลขเป็นตัวเลข
ช่วงแพ้ติดกัน
ค่าเฉลี่ยซ่อนสิ่งที่ทำให้บัญชีจบลง เซ็ตอัปที่อัตราการชนะ 45% จะสร้างช่วงแพ้ติดกันหก เจ็ด แปดครั้ง ในการเทรดไม่กี่ร้อยครั้ง — ไม่ใช่เพราะล้มเหลว แต่เป็นความแปรปรวนธรรมดา ตอนการอ่าน Drawdown ในคอร์สพื้นฐาน CFD ให้การคำนวณไว้แล้ว บันทึกให้ช่วงแพ้ที่เกิดขึ้นจริง
ช่วงที่ยาวที่สุดในบันทึกคือขอบล่าง ไม่ใช่เพดาน: กลุ่มตัวอย่างที่ใหญ่ขึ้นจะมีช่วงที่ยาวกว่านี้ แพ้หกครั้งติดกันครั้งละ 1% คือ Drawdown 6% ก่อนที่เลขคณิตของการฟื้นตัวจะเริ่ม ตอนจิตวิทยาบอกไว้แล้วว่ามันรู้สึกอย่างไร และขนาดสถานะที่ใช้เทรดเซ็ตอัปต้องเป็นขนาดที่เทรดเดอร์ถือผ่านช่วงที่ยาวกว่าช่วงที่แย่ที่สุดในบันทึกได้พอสมควร การตัดสินใจนั้นทำตรงนี้ พร้อมบันทึก ไม่ใช่ตอนแพ้ครั้งที่เจ็ด
สิ่งที่การรีเพลย์ซ่อนไว้
แบ็กเทสต์วัดกฎ มันไม่ได้วัดเทรดเดอร์ สเปรด หรือนาฬิกา — และทั้งสามอย่างอยู่ในผลของบัญชีจริง
การทดสอบล่วงหน้า (forward test) เก็บบันทึกแบบเดียวกันแบบเรียลไทม์บนบัญชีทดลอง: แถวเดียวกัน คอลัมน์เดียวกัน โดยเข้าเทรดตามที่แท่งเทียนปิดจริง มันช้า — เซ็ตอัปที่เกิดขึ้นสามครั้งต่อสัปดาห์ให้บันทึกได้ราวสิบสองแถวต่อเดือน — และเป็นที่ที่ความมองโลกในแง่ดีของการรีเพลย์ถูกแก้ ทริกเกอร์เกิดขึ้นตอนเทรดเดอร์ไม่อยู่ ช่วง rollover ทำให้สเปรดถ่างกว้างข้าม Stop Loss แท่งเทียนข่าวทำในหนึ่งนาทีสิ่งที่การรีเพลย์แสดงว่าเกิดขึ้นตลอดหนึ่งชั่วโมง และความลังเลที่คอร์สจิตวิทยาการเทรดอธิบายไว้ก็เปลี่ยนทริกเกอร์ที่ถูกต้องให้กลายเป็นการเข้าช้า ที่แบ็กเทสต์ไม่เคยต้องคิดราคา
บันทึกทั้งสองชุดต้องอ่านด้วยกัน ในจุดที่ตัวเลขของการทดสอบล่วงหน้าตามตัวเลขของแบ็กเทสต์ได้ เซ็ตอัปก็รอดจากการเจอโลกจริงแล้ว ในจุดที่มันแยกทางกัน ช่องว่างนั้นคือตัวเทรดเดอร์ ต้นทุน หรือนาฬิกา — และช่องว่างนั้นคือสิ่งถัดไปที่ต้องแก้ เพราะกฎนั้นใช้ได้อยู่แล้ว
“ได้ผล” หมายความว่าอะไร
เซ็ตอัปได้ผลเมื่อสามสิ่งเป็นจริงในบันทึกพร้อมกัน และก่อนหน้านั้นยังไม่ใช่
ค่าคาดหวังเป็นบวกหลังหักต้นทุน เทรดโดยเฉลี่ยเป็นหน่วย R อยู่เหนือศูนย์เมื่อหักสเปรดและ Swap ข้ามคืนออกแล้ว — ซึ่งสำหรับเซ็ตอัปที่มีความได้เปรียบน้อยบนไทม์เฟรมสั้น คือจุดที่ความได้เปรียบส่วนใหญ่หายไป
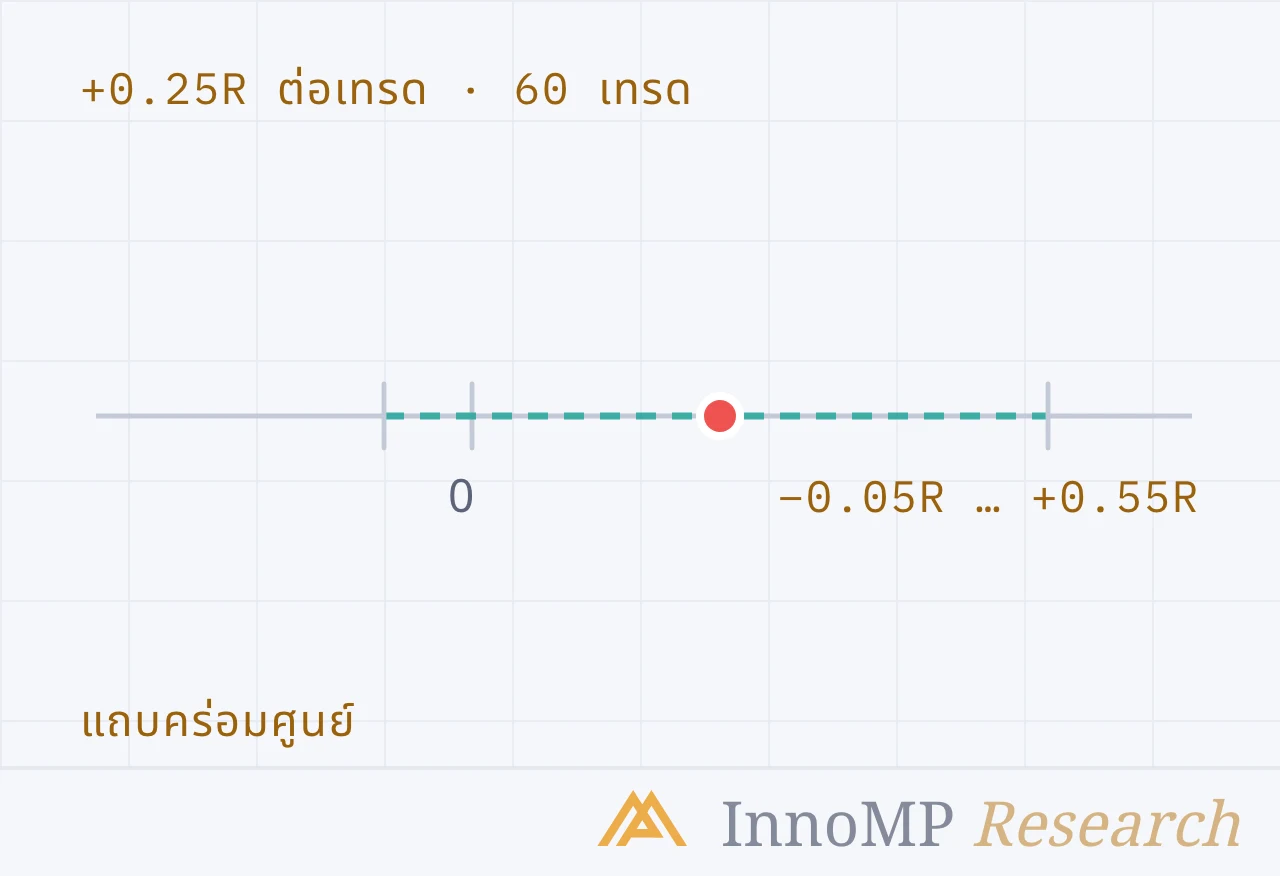
กลุ่มตัวอย่างที่รองรับได้ ใหญ่พอที่ช่วงรอบอัตราการชนะไม่ครอบคลุมอัตราการชนะที่คุ้มทุนสำหรับ R ของเซ็ตอัป บันทึกที่ช่วงคร่อมค่าคาดหวังศูนย์อยู่ยังไม่ได้บอกอะไรเลย
ช่วงที่แย่ที่สุดที่รอดได้ ช่วงแพ้ติดกันที่ยาวที่สุด ที่ขนาดสถานะที่ตั้งใจไว้ สร้าง Drawdown ที่เทรดเดอร์จะทนผ่านไปได้โดยไม่เปลี่ยนกฎ ตอนกระบวนการเทียบกับผลลัพธ์ของคอร์สจิตวิทยาการเทรดว่าด้วยเรื่องนี้โดยตรง: เซ็ตอัปที่ถูกทิ้งไปในช่วงความแปรปรวนธรรมดาของมันไม่มีค่าคาดหวังเลย ไม่ว่าบันทึกจะบอกอะไร
จุดที่ระดับนี้จบลง
สิบแปดตอน กลุ่มแรกอ่านตลาดเดียวบนสามกราฟตามลำดับตายตัว และตกลงว่าใครเป็นผู้ตัดสินเมื่อกราฟเห็นไม่ตรงกัน กลุ่มที่สองถามว่าใครอยู่ในตลาด — tick volume วัดอะไร และมันพูดดังที่สุดตรงไหน กลุ่มที่สามอ่านนาฬิกา: การเปิดสามครั้งของวัน ระดับที่แต่ละวันทิ้งไว้ และเซิร์ฟเวอร์ที่ตัดสินว่าวันหนึ่งคืออะไร กลุ่มที่สี่มองไปด้านข้าง ที่สิ่งที่เคลื่อนไหวไปด้วยกัน ขาที่คู่เงินหลักทุกคู่มีร่วมกัน และเลขคณิตของสถานะที่ซ้อนทับกัน และกลุ่มนี้นำชิ้นส่วนมาใส่ไว้บนการ์ด คิดราคาของจุดเข้า คิดราคาของการบริหาร และนำการ์ดผ่านสมุดบันทึกก่อนผ่านบัญชี
สมุดบันทึกนั้นคือจุดที่ระดับกลางส่งต่อ ทุกสิ่งที่มันให้ — อัตราการชนะ R ช่วงที่แย่ที่สุด ช่องว่างระหว่างการรีเพลย์กับการทดสอบล่วงหน้า — เป็นตัวเลขเกี่ยวกับกระบวนการที่ใช้ดุลยพินิจ ระดับมืออาชีพว่าด้วยสิ่งที่ต้องทำกับตัวเลขเหล่านั้น: การพิสูจน์ความได้เปรียบทางสถิติ การอ่านภาวะความผันผวนและโครงสร้างจุลภาคของตลาด และการเปลี่ยนกระบวนการที่ได้ผลให้เป็นกระบวนการที่เดินได้
ไปต่อที่ระดับ 3: การวิเคราะห์ทางเทคนิค: มืออาชีพ — เริ่มจากราคาเกิดขึ้นจริงอย่างไร · กลับไปที่สารบัญคอร์ส
- การแบ็กเทสต์ด้วยมือคือการใช้กฎที่เขียนไว้กับแท่งเทียนในอดีตทีละแท่ง โดยไม่เห็นสิ่งที่จะเกิดขึ้นถัดไป
- บันทึกเก็บข้อมูลของทุกเทรด: วันที่ บริบท ทริกเกอร์ Stop Loss เป้าหมาย และผลเป็นหน่วย R — รวมถึงเซ็ตอัปที่เกิดขึ้นแต่ไม่ได้รับการจับคู่
- อัตราการชนะที่วัดจาก 30 เทรดอาจคลาดจากอัตราจริงของเซ็ตอัปได้ราว 18 จุดเปอร์เซ็นต์ ถ้าวัดจาก 300 เทรด ราว 6 จุด
- ช่วงแพ้ติดกันที่ยาวที่สุดในบันทึกคือขอบล่างของ Drawdown ที่เซ็ตอัปจะสร้าง
- การทดสอบล่วงหน้าบนบัญชีทดลองคือบันทึกแบบเดียวกันที่เก็บแบบเรียลไทม์ และจับสิ่งที่การรีเพลย์ซ่อนไว้ได้