ความมั่นใจเกินเหตุ (Overconfidence) ในการเทรด คือการประเมินความแม่นยำของวิจารณญาณตัวเองสูงเกินจริง มักเกิดหลังชนะติดกันหลายครั้ง เพราะผลลัพธ์ระยะสั้นถูกครอบงำด้วยความแปรปรวน ช่วงชนะติดกันจึงเป็นหลักฐานที่อ่อนมากว่ามีฝีมือ — แต่มันทำให้ขนาดสถานะใหญ่ขึ้นและกฎหย่อนลงแทบทุกครั้ง นี่คือเหตุผลที่การขาดทุนก้อนใหญ่มักตามมาหลังช่วงที่ดีที่สุดของเทรดเดอร์ ไม่ใช่ช่วงที่แย่ที่สุด
ความมั่นใจเกินเหตุ (Overconfidence) คือการประเมินความแม่นยำของวิจารณญาณตัวเองสูงเกินจริง ในการเทรด มันมาหลังการชนะ จึงเป็นภาพสะท้อนกลับด้านของอคติจากเหตุการณ์ล่าสุด (recency bias) ในตอนที่ 4 — การบิดเบือนแบบเดียวกัน แต่วิ่งไปในทิศทางที่รู้สึกดี
มันแพงกว่าการมองโลกในแง่ร้าย เพราะการมองโลกในแง่ร้ายทำให้คุณเทรดน้อยเกินไป ส่วนความมั่นใจเกินเหตุทำให้คุณเทรดมากเกินไปในจังหวะที่ผิดที่สุดพอดี
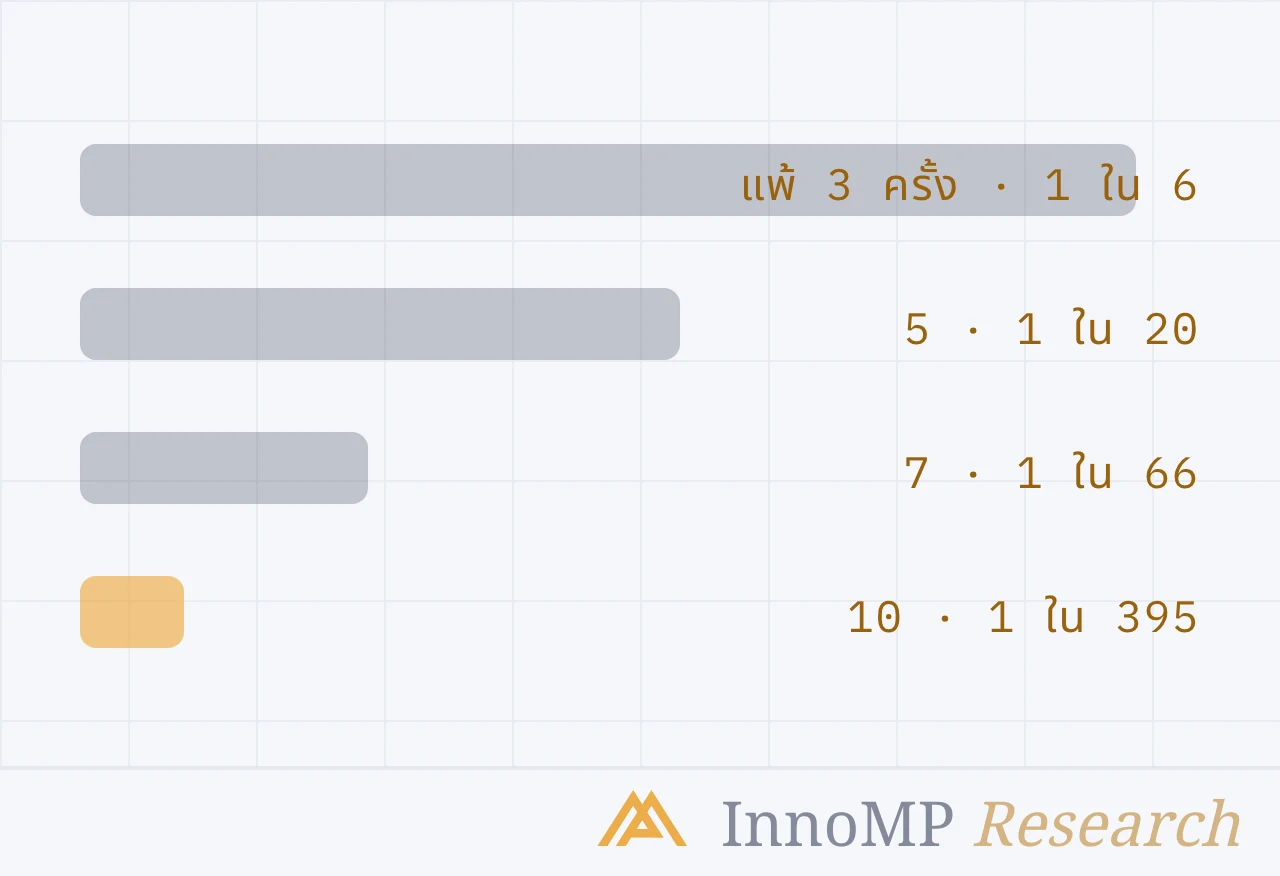
ทำไมช่วงชนะติดกันจึงพิสูจน์อะไรได้น้อย
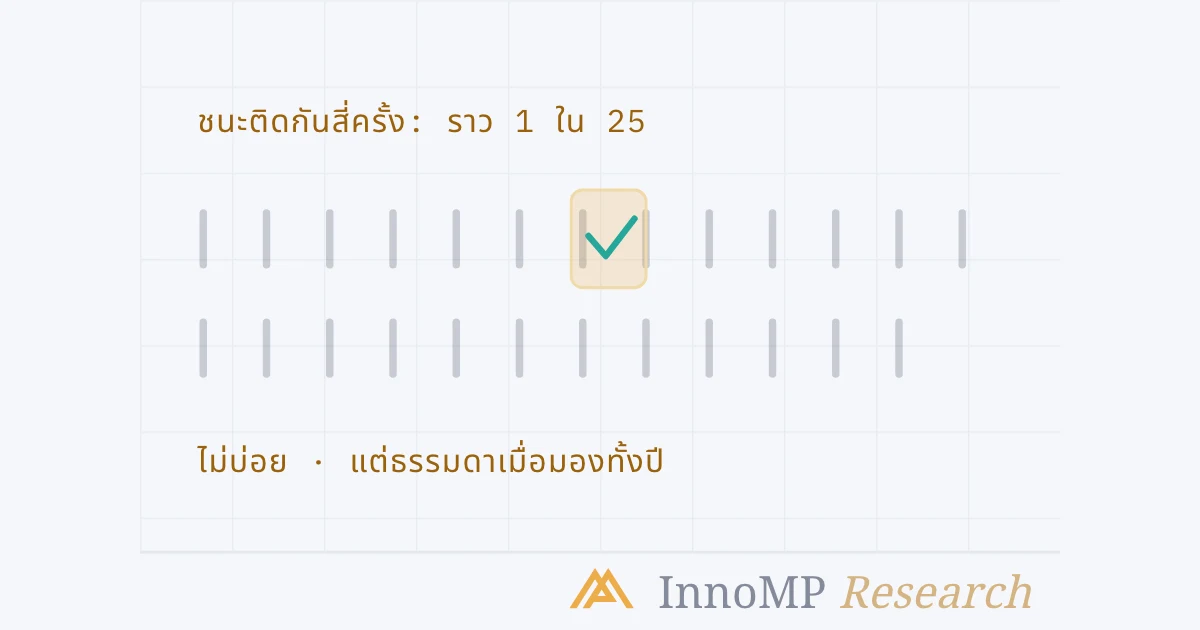
ลองนึกถึงกลยุทธ์ที่ชนะ 45% ของเวลา การชนะติดกันสี่ครั้งเกิดขึ้นราวหนึ่งครั้งในทุกยี่สิบห้าลำดับ
แต่จากมุมของคนที่อยู่ในช่วงนั้น มันรู้สึกต่างออกไปโดยสิ้นเชิง และปฏิกิริยาที่ตามมาก็คาดเดาได้: ขนาดสถานะเพิ่มขึ้น เกณฑ์หย่อนลง เทรดที่ปกติจะข้ามไปกลับดูรับได้ กลยุทธ์ไม่ได้เปลี่ยน มีแต่ความมั่นใจที่เปลี่ยน — และตอนนี้มันผูกอยู่กับสถานะที่ใหญ่ขึ้น
นี่คือเหตุผลที่การขาดทุนครั้งเดียวที่ใหญ่ที่สุดในบันทึกการเทรดจำนวนมาก มาถึงไม่นานหลังสัปดาห์ที่ดีที่สุด ไม่ใช่ระหว่างสัปดาห์ที่แย่ที่สุด
อคติจากผลลัพธ์
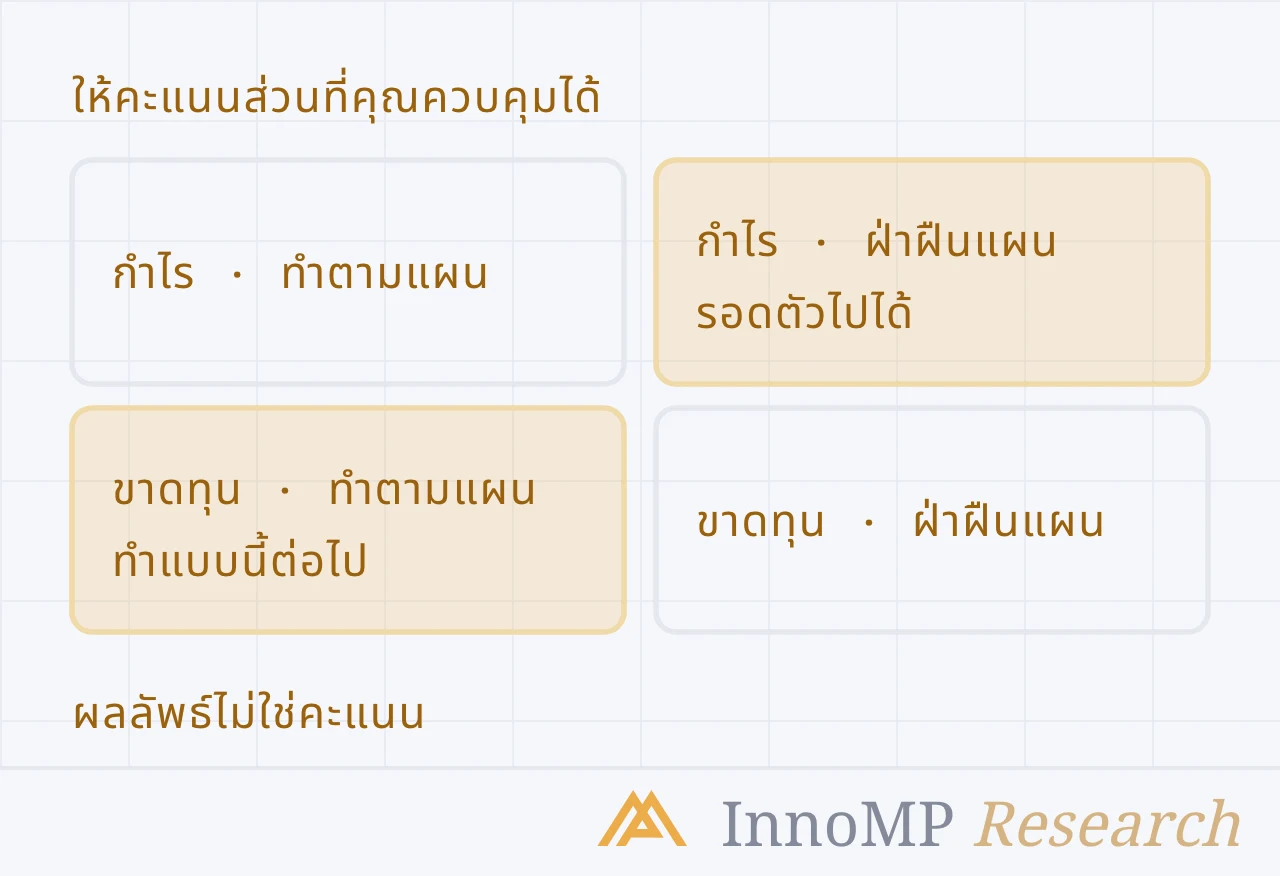
กลไกที่ทำให้สิ่งนี้ฝังแน่นคือ อคติจากผลลัพธ์ (Outcome bias): การตัดสินการตัดสินใจจากผลที่ออกมา แทนที่จะดูจากคุณภาพของมัน ณ ตอนนั้น
เทรดที่ทำนอกกฎของคุณแต่บังเอิญได้กำไร จะถูกจัดเข้าแฟ้มว่าเป็นฝีมือ และพฤติกรรมนั้นก็ถูกตอกย้ำ เทรดที่ทำถูกต้องแต่ขาดทุน จะถูกจัดเข้าแฟ้มว่าเป็นความผิดพลาด และพฤติกรรมที่ถูกต้องก็ถูกบั่นทอน
สัญญาณอยู่ที่ขนาด ไม่ใช่คำพูด
ความมั่นใจเกินเหตุแทบไม่เคยประกาศตัว เทรดเดอร์น้อยคนมากที่คิดว่า “ตอนนี้ฉันไร้เทียมทาน” สิ่งที่เกิดขึ้นเงียบกว่านั้น
ประเด็นสำคัญ กำหนดเปอร์เซ็นต์ความเสี่ยงไว้ล่วงหน้า และอย่าปรับมันตามผลลัพธ์ล่าสุด ความมั่นใจเกินเหตุแทบทั้งหมดทำงานผ่านขนาดสถานะ — ดังนั้นขนาดที่ไม่ตอบสนองต่อช่วงชนะติดกัน จะตัดความเสียหายส่วนใหญ่ออกไป โดยที่คุณไม่ต้องพยายามรู้สึกมั่นใจน้อยลง
วิธีป้องกันในทางปฏิบัติ
ความเสี่ยงต่อการเทรดคงที่ ไม่ว่าเปอร์เซ็นต์ของคุณจะเป็นเท่าไร มันต้องไม่ขยับตามผลงานช่วงหลัง ใช้ เครื่องคำนวณขนาดสถานะ ทุกครั้งแทนการกำหนดขนาดตามความรู้สึก — เลขคณิตไม่มีวันมั่นใจเกินเหตุ
ให้คะแนนกระบวนการ ไม่ใช่ผลลัพธ์ ใน บันทึกการเทรด ของคุณ ให้บันทึกว่าแต่ละเทรดผ่านเกณฑ์ที่เขียนไว้หรือไม่ แยกเป็นอีกช่องหนึ่งจากช่องที่บอกว่าได้กำไรหรือไม่ การขาดทุนที่ทำตามกฎคือเทรดที่ดี ส่วนการชนะที่แหกกฎคือเทรดที่แย่ซึ่งบังเอิญโชคดี
สังเกตความรู้สึกนั้นในฐานะสัญญาณ ความรู้สึกว่าตลาดอ่านออกแล้วเป็นข้อมูลในตัวมันเอง — แทบทุกครั้งมันบอกว่าความแปรปรวนใจดีกับคุณมาตลอด ให้ใช้มันเป็นตัวเตือนให้ตรวจดูขนาดสถานะช่วงหลังของคุณ ไม่ใช่เหตุผลที่จะเพิ่มมัน
ตั้งเพดานขนาดไว้ล่วงหน้า ความเสี่ยงสูงสุดต่อการเทรด และความเสี่ยงรวมสูงสุด เขียนไว้ตอนที่ใจยังสงบ ความมั่นใจเกินเหตุต่อรองเก่งในวินาทีนั้น แต่มันต่อรองกับตัวเลขที่คุณเขียนไว้เมื่อเดือนที่แล้วไม่ได้
ถัดไป: ความกลัวในการเทรด — อารมณ์ที่กันเทรดเดอร์ออกจากเทรดที่ดี และในบางครั้งก็ช่วยชีวิตพวกเขาไว้
- ผลลัพธ์ระยะสั้นถูกครอบงำด้วยความแปรปรวน ช่วงชนะติดกันจึงเป็นหลักฐานที่อ่อนมากว่ามีฝีมือ
- อคติจากผลลัพธ์ (Outcome bias) คือการตัดสินการตัดสินใจจากผลที่ออกมา แทนที่จะดูจากคุณภาพของการตัดสินใจนั้น
- ความมั่นใจเกินเหตุมักแสดงออกเป็นขนาดสถานะที่ใหญ่ขึ้น มากกว่าจะเป็นความเชื่อที่พูดออกมา
- เปอร์เซ็นต์ความเสี่ยงที่คงที่ ตัดช่องทางหลักที่ความมั่นใจเกินเหตุใช้สร้างความเสียหาย