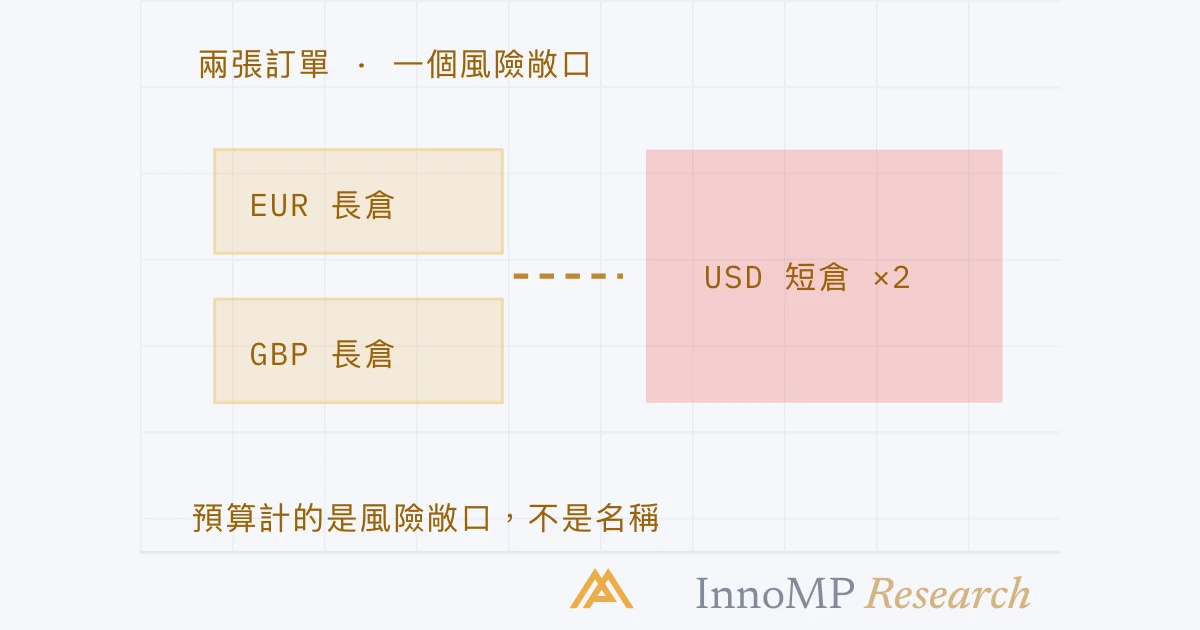
相關倉位是共用一條貨幣腿或同一驅動因素的交易,因此它們的盈虧會一起變動。兩個以美元報價的貨幣對長倉,基本上是同一個美元短倉。風險預算要計算的是風險敞口,而不是訂單數目:相關倉位的風險要加總起來,當作一筆交易與每筆交易風險上限比較。總和超過上限時,第二個倉位要縮小,或者不做。把風險分散到共用一條腿的貨幣對上,並不是分散投資。
第 11 篇說過,相關性對風險的重要性先於對分析的重要性。第 12 篇顯示每個主要貨幣對都共用一條腿。這一篇是隨之而來的算術——一個由多個貨幣對組成的組合實際上持有甚麼,以及 CFD 基礎中的每筆交易風險上限,必須怎樣應用在它身上。
兩個名稱,一個風險敞口
EURUSD 長倉在美元下跌時獲利,GBPUSD 長倉也是。兩者各以 1% 風險開倉,帳戶持有的並不是兩筆 1% 的交易,而是一個規模為 2% 的美元短倉,上面再加一點歐元兌英鎊的剩餘部分。
訂單數目是帳戶的視角。風險敞口是市場的視角,而負責結算的是市場。
淨額計算各條腿
每個貨幣對倉位,都是兩種貨幣的倉位。貨幣對長倉即是長基礎貨幣、短報價貨幣;貨幣對短倉則相反。把每種貨幣在所有未平倉倉位中的各條腿加起來,就得出組合的真正持倉。
| 倉位 | 做長的一腿 | 做短的一腿 |
|---|---|---|
| EURUSD 長倉,1 手 | EUR +1 | USD −1 |
| GBPUSD 長倉,1 手 | GBP +1 | USD −1 |
| USDJPY 短倉,1 手 | JPY +1 | USD −1 |
| 淨額 | EUR +1 · GBP +1 · JPY +1 | USD −3 |
手數只是近似值,因為一手 EURUSD 和一手 USDJPY 所含的美元數量並不相同。精確的做法,是把每個倉位換算成以同一種貨幣計的名義價值,再把它們淨額計算。對於這一篇要問的問題——這個組合持有的大部分是不是美元?——手數通常已足以看出答案。
預算計算的是風險敞口,不是訂單
CFD 基礎課程的風險規則是每筆交易的上限——比如在止蝕位虧損帳戶的 1%。它是為一筆交易而寫的。就這條規則而言,同一個風險敞口上的三張訂單就是一筆交易,而算術毫不留情。
這種失敗方式並不罕見。美元一反彈,三個止蝕同時被觸及,計劃中定價為 1% 虧損的一天,結果虧損 3%。CFD 基礎課程的回撤算術,於是套用在一段計劃從未為之定好倉位的連續虧損上——因為計劃數的是訂單。
重點 「承受多少風險?」要問的是風險敞口,而不是訂單。如果兩個倉位會被同一個走勢觸及止蝕,對風險預算來說它們就是一個倉位,預算由兩者共用。
據此決定倉位大小
持有第二個共用一條腿的倉位,有兩種誠實的方法,和一種不誠實的方法。
分攤預算。每個貨幣對各用每筆交易風險的一半。倉位大小計算器以減半後的風險和各貨幣對自己的止蝕距離計算,得出兩個較小的倉位,它們在止蝕位的合計虧損就是原來的上限。
集中預算。全部預算放在一個貨幣對上,另一個不做。選哪一個,正是第 13 篇回答的問題——把最強一條腿對上最弱一條腿的貨幣對,才是推動走勢的那一個,而第二張訂單大多只是它較弱的複製品。
不誠實的方法,是各開一張全額訂單,理由是它們是「不同的貨幣對」。它們只是不同的名稱。令其中一個觸及止蝕的走勢,也會令另一個觸及止蝕,預算只因換了一個標籤就加倍了。
方向相反並不是對沖
鏡像情況同樣常見:一個以美元報價的貨幣對做長倉,另一個做短倉,理論是兩者互相抵銷。它們確實互相抵銷——在共用的那條腿上——而剩下的是一個沒有人選擇過的倉位。
淨額計算各條腿,立即就能看出這一點:第一張訂單是 EUR +1、USD −1;第二張是 GBP −1、USD +1;美元加起來是零,組合是長歐元、短英鎊。如果這正是想要的交易,EURGBP 只需一張訂單和一次點差。如果不是,這兩張訂單已悄悄變成一個沒有人分析過的交叉盤倉位。
按驅動因素的相關性
共用的腿是算術上的情況。另一種——因為一個驅動因素主導而一起變動的產品,即第 11 篇所講的市況相關性——處理方法相同,只是以量度取代淨額計算。
| 交易時間週期上的相關係數 | 這兩個倉位應視為 |
|---|---|
| 高於約 0.7 而兩個倉位方向相同,或低於 −0.7 而兩個倉位方向相反 | 一個風險敞口。合計風險與上限比較 |
| 介乎約 0.3 至 0.7,正負皆然 | 部分是同一個。把第二個倉位縮減約一半 |
| 介乎 −0.3 至 0.3 | 獨立的交易,各自有自己的預算 |
這些門檻是一個實用框架,不是定律;重點是決定來自在圖表上讀出的一個數字,每次都用同一個回溯期,而不是來自兩種產品是「不同市場」的感覺。黃金與一個以美元報價的貨幣對、一個指數與一種商品貨幣——在關鍵的回溯期內,相關係數說明其中一個已有多少包含在另一個之中。
第 11 篇的市況規則反過來同樣適用:隨一個主題而來的相關性,也會隨主題而去。在主題期間被視為一個倉位的兩個倉位,之後又會變回兩個倉位,預算可以在回溯期向前推移時重新解讀。
這一組的終點
四篇文章,從四個角度看同一個想法。相關係數量度兩種產品在一個回溯期內如何一起變動,僅此而已。每個主要貨幣對都包含美元,所以在證明並非如此之前,主要貨幣對的大部分走勢都屬於美元。把每條腿與其他每條腿排名,能說明哪個貨幣對兩條腿都在推動。而無論訂單怎樣寫,帳戶持有的都是風險敞口——按腿淨額計算、按相關係數量度,重疊之處當作一個來編列預算。
最後一組把這一級的全部內容組合起來——結構、價位、時間週期、成交量、交易時段、相關性——成為一套可以寫下來、每次以同樣方式觸發、不必臨場發揮地管理、並在信任之前先以人手測試的交易設置。
下一篇:交易設置的結構——背景、觸發條件、失效位、目標:構成交易設置的四個決定
- 共用一條腿——同一種貨幣——或同一驅動因素的倉位會一起變動,它們的風險會累加。
- EURUSD 長倉加 GBPUSD 長倉,基本上是一個美元短倉風險敞口,而不是兩筆獨立的交易。
- 每筆交易的風險上限適用於相關倉位的合計風險,而不是每一張訂單。
- 每種貨幣的淨風險敞口,由淨額計算各條腿得出:每個貨幣對都是長基礎貨幣、短報價貨幣,或者相反。
- 把風險分散到同樣包含美元的貨幣對上,並沒有分散風險,而是重複了它。