管理未平倉交易,是指入場與出場之間採取的行動:在中途價位平掉部分倉位、把止蝕移到保本、讓止蝕跟隨價格追蹤,或在觸及止蝕或目標之前甚麼都不做。每一項都會改變交易設置的期望值——通常削減平均盈利多於削減平均虧損——而且每一項都是入場前決定的規則,不是交易期間的反應。誠實的檢驗是紀錄:感覺較好、測試較差的管理方式,就是一項成本。
交易管理,是入場與出場之間對倉位所做的事:部分出場、把止蝕移到保本、追蹤止蝕,或甚麼都不做。每一項都是交易設置的規則,在入場前決定;每一項都會改變交易設置的期望值——而改變的幅度,通常小於它改變交易感受的幅度。
第 15 篇把交易設置寫了下來;第 16 篇為入場定了價。入場與出場之間有一段時間,交易者可以在其中採取行動,而一套好的交易設置出問題,大多就出在這裡——不是因為違反規則,而是因為在沒有規則的地方臨場發揮。
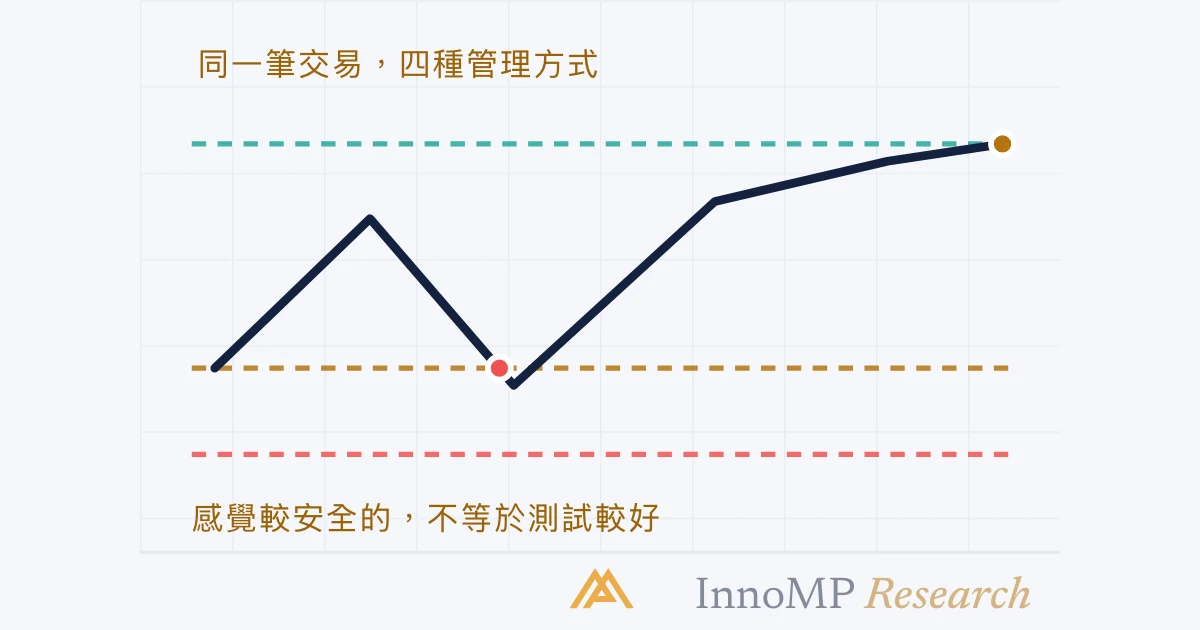
同一筆交易,四種管理方式
取一筆交易、一條價格路徑:入場,升至 2R,回落並略為跌穿入場價,然後升至 3R 的目標。四條管理規則,在完全相同的市場中產生四個不同的結果。
一條路徑證明不了哪條規則最好;如果路徑在回落後一去不返,四條規則的排名就會倒過來。它證明的是:管理不是中性的。每一條規則都是對盈利交易和虧損交易如何分佈所下的注,而交易設置的紀錄,是唯一看得見這個分佈的地方。
保本:安全的價錢
交易朝有利方向移動後,把止蝕移到入場價,是最常見、也最常被誤解的管理規則。它買到的東西顯而易見:那筆交易不會再虧損。它的代價則沒那麼明顯,因為代價落在那些本來會盈利的交易上。
打和離場(scratch)——在入場價平倉、0R 的交易——不是虧損,而保本規則通常以它避免了的虧損來證明自己有理。但同一條規則,也會把每一筆在走向目標途中跌穿入場價的盈利交易打和離場;在入場點貼近價位的交易設置中,這類交易為數不少:價格回來測試入場區域,正是第 2 篇所講的價位反應,從交易內部看到的樣子。
所以,這條規則同時消除了一些虧損和一些盈利:它降低虧損率,並把盈利變成打和,從而降低勝率。交易設置的期望值是升是跌,取決於哪個效應較大,而這不是見仁見智的事——它是紀錄裡的一個計數。如果要用保本,就要遲一點用:等交易走得足夠遠,遠到價格回到入場價本身就是交易時間週期上的一次結構破壞。
部分出場:波動的價錢
在中途價位——比如 1R——平掉一半倉位,讓其餘的繼續運行,是令交易感覺最好的規則。已經鎖定了一些,餘下的是「免費」的,資金曲線也更平穩。
這些數字只是示意,但方向是結構性的。在 1R 平掉的那一半,在每一筆盈利交易上,都是本來會繼續走到目標的那一半;只有在那些過了 1R 就反轉的交易上,部分出場才物有所值。盈利交易大多能走遠的交易設置,要為部分出場付錢;走勢大多在 1R 後停滯的交易設置,則由部分出場倒貼。交易設置屬於哪一種,答案在紀錄裡。
部分出場可靠地買到的,是較低的波動——同樣期望值下較小的回撤,或期望值略小、回撤卻小得多。這可能值得付錢,因為交易者撐不過的回撤,無論算術怎樣,都會終結那套交易設置。這是一項購買,不是免費午餐,而且要刻意地作出。
重點 保本和部分出場,都是用期望值換取安心。有時這是正確的交換——一個你會一直執行下去的較小優勢,勝過一個你會在第一次回撤就放棄的較大優勢。但這個決定要在打開紀錄時作出,而不是在持倉時作出。
追蹤止蝕:止蝕放在哪裡
追蹤止蝕讓交易在趨勢持續期間一直留在趨勢之中,它是唯一一條可以提高平均盈利、而不是降低平均盈利的管理規則。它能否做到,完全取決於追蹤止蝕放在哪裡。
按結構追蹤,就是把基礎課程中擺動點的解讀應用到未平倉交易上:在交易時間週期的上升趨勢中,止蝕移到每一個新的更高低點下方,緩衝距離與初始止蝕相同。它在趨勢結構被打破時才會被觸及——而那正是第 4 篇所說、無論如何都應該質疑方向偏向的時刻。固定距離的追蹤止蝕會被普通的回調觸及,把每一段趨勢都變成一連串 1R 的盈利。
追蹤止蝕也取代了目標,而這是一個與本文其他一切算術相同的選擇。固定在 3R 的目標,在每一筆到達的交易上鎖定 3R,放棄那些本來會走到 6R 的交易;按結構追蹤的止蝕,抓得住走得遠的交易,但在每一筆反轉的交易上,都要交回一個擺動的幅度。兩者沒有哪個較好。紀錄會說明哪一個合適。
由紀錄決定
本文的每一條規則都說得出理由。但沒有一條能憑理由放進交易設置。它們要經過測試才能放進去。
基準是甚麼都不做:入場、止蝕、目標,中間不採取任何行動。這會得出交易設置的原始數字。然後把每一條管理規則套用到同一批重播交易上——第 18 篇講的就是怎樣做——只有在期望值上勝過基準,或者換來一個交易者認為值得付出代價的回撤減幅,它才能保留下來。
| 規則 | 可靠地做到的事 | 代價 | 保留的條件 |
|---|---|---|---|
| 甚麼都不做 | 得出交易設置的原始數字 | 完整的波動 | 它是基準;必定要測試 |
| 保本 | 消除已走出利潤的交易的虧損 | 把先回撤的盈利交易打和離場 | 紀錄顯示期望值守得住 |
| 部分出場 | 令資金曲線更平穩 | 削減平均盈利 | 省下的回撤值得失去的優勢 |
| 按結構追蹤 | 抓住走得遠的交易 | 反轉時交回一個擺動 | 紀錄中的盈利交易經常超過固定目標 |
過不了這張表的,是憑感覺的管理——因為交易「看起來累了」而移動止蝕,因為上星期的虧損仍然刺痛而平掉一半。這些就是交易心理課程中過早平掉盈利和報復交易那兩篇所講的問題,只是從管理這道門走進來。寫好並測試過的規則,就要遵守。其他任何做法,每次都是另一套交易設置,它的紀錄也只能這樣解讀。
下一篇:手動測試交易設置——逐根陰陽燭重播圖表、誠實地記錄,以及要多少筆交易,數字才開始有意義。
- 每一項管理行動都會改變交易設置的平均盈利、平均虧損或勝率;沒有一項只改變交易的感受。
- 過早把止蝕移到保本,會把一部分盈利交易變成打和離場;在目標固定的情況下,它降低的是勝率,而不只是虧損的次數。
- 部分出場同時降低平均盈利和平均虧損;划不划算,取決於該交易設置本身的數字。
- 沿結構追蹤止蝕,能讓交易留在趨勢之中;追得太貼,會把趨勢變成一連串小額盈利。
- 管理規則寫進交易設置,並與它一起測試;憑感覺更改,每次都會變成另一套交易設置。