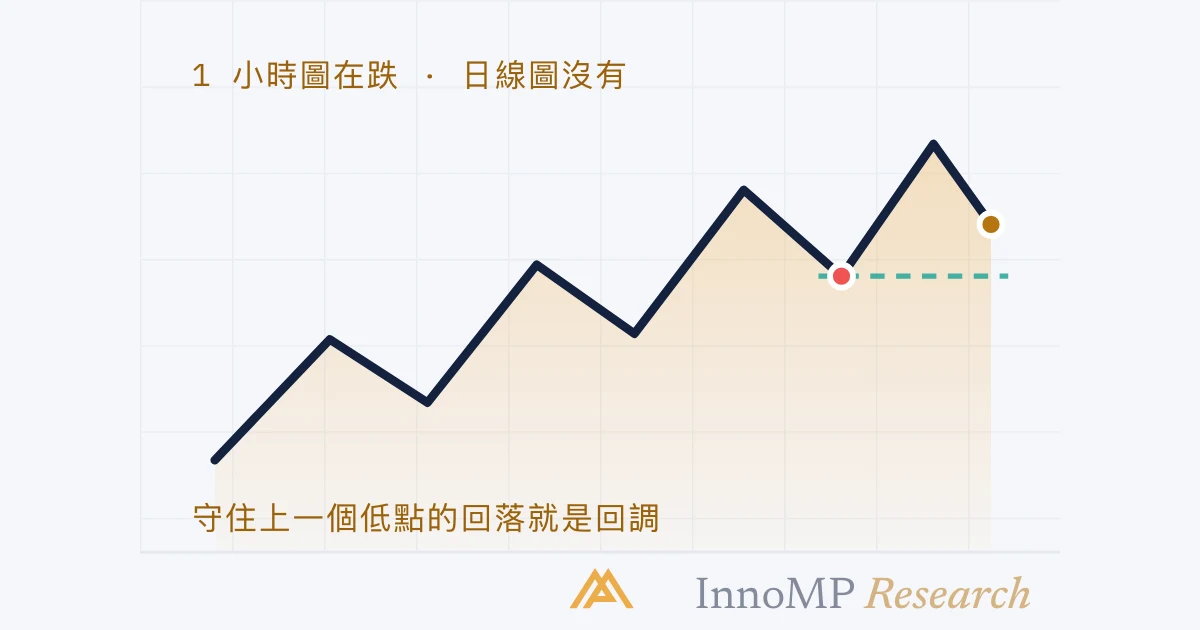
當較低時間週期逆著較高時間週期走,預設的解讀是回調:較低的圖表顯示的是一次回落的內部,而較高的圖表只把它看成一兩根陰陽燭。只要較高時間週期的結構完好——在上升趨勢中即上一個更高低點未被跌穿——這個解讀就成立。當較高的圖表本身出現終結趨勢的兩件事:先是一個更低高點,然後收市低於前一個更高低點,這個解讀才不再成立。在兩者都於較高圖表上出現之前,這種分歧是交易設置,而不是反轉。
第 1 篇說過,較低的圖表永遠不能推翻較高的圖表。這一篇講的是最難守住這條規則的時刻——當較低的圖表明顯而且令人信服地在下跌——以及較高圖表真正改變主意的那一種情況。
預設是回調
基礎課程已經講過一次:上升的日線圖之內,一張下跌的 15 分鐘圖並不矛盾。較低的圖表顯示的是一次回落的內部,而日線圖只把它畫成一兩根陰陽燭。
所以,面對衝突的第一個反應不是去解決它,而是認清:回調正是整套程序第 2 步一直在等的東西——較低的圖表朝較高時間週期的價位下跌,是交易設置正在到來,而不是方向偏向失效。大多數衝突都以這種方式收場,而把它們解讀為反轉的交易者,會在本應買入的回落中賣出。
檢驗在較高的圖表上進行
回調是否已變成別的東西,要在決定方向偏向的地方決定:在較高的圖表上,用擺動高點與低點的兩步檢驗。當較高的圖表先出現一個更低高點,然後出現一次收市低於前一個更高低點,上升趨勢就結束。次序如此,兩者缺一不可。
留意這個檢驗不使用甚麼:較低的圖表跌了多遠、跌得多快、創了多少個更低低點、上面的任何指標說甚麼。這些全都不是較高時間週期的事件。較低的圖表可以走得很戲劇化;結論要從每天只收市一次的陰陽燭上讀出來。
看收市,不看影線。小時圖上一條跌穿日線更高低點的影線,並不是日線收市低於它。包含那條影線的日線陰陽燭還未走完。根據盤中影線解讀日線跌穿,是一個有效的方向偏向最常在自己回調的底部被放棄的方式——基礎課程講過的掃蕩止蝕(stop-hunt)正是這樣對付那個價位,然後價格又回來了。
解讀回調的深度
較低的圖表不能改變方向偏向,但它可以告訴你回調已經用掉了多少——價格處於日線擺動之內的哪個位置,即由上一個更高低點到上一個更高高點之間。
| 較低圖表所處的位置 | 解讀 | 它改變甚麼 |
|---|---|---|
| 日線擺動的上半部 | 普通回調 | 甚麼也不改變。等待價位和觸發條件 |
| 下半部,在更高低點之上 | 深度回調 | 交易設置接近其自身的失效點——止蝕會很窄,交易也較遲 |
| 盤中跌穿更高低點 | 未有定論 | 日線收市前不開新長倉。收市重回其上是掃蕩止蝕;收市在其下就是第二件事 |
深度是關於交易的資訊——它的止蝕距離、它來得多遲——而不是關於方向偏向的資訊。深度回調仍然是回調。它是一個較差的入場點,倉位大小計算器會透過止蝕距離告訴你這一點,但在日線說它是反轉之前,它並不是反轉。
較低時間週期的突破,不是較高時間週期的突破
造成最多損害的混淆:1 小時圖出現結構破壞,交易者把它解讀為趨勢正在改變。它確實是一個改變——在 1 小時的解像度上。它朝哪個方向破壞,決定了它的意思。
向上——回調的小型下跌趨勢朝日線方向偏向的方向突破。那就是第 1 篇第 3 步的觸發條件。衝突以衝突通常的方式解決了:較低的圖表重新與較高的圖表同步。
向下——回調創出一個新的更低低點。它比之前更深。查看深度表:它是否仍在日線更高低點之上?那麼它是一次更深的回調,第 2 步繼續等待。它是否已在盤中跌穿?那就等待日線收市。在任何一刻,都沒有人去問 1 小時圖日線趨勢是否已經結束,因為它答不了。
重點 設定方向偏向的那張圖表,是唯一能取消它的圖表。衝突要解讀為「我們處於較高趨勢之內的哪個位置?」——永遠不是「哪張圖表才對?」——因為按其構造,在較高圖表本身的結構說明相反之前,它就是對的。
當較高的圖表真的在反轉
有時候,日線圖示中第二個面板的情況真的會發生。方向偏向不會一步翻轉;它會先經過一個兩邊都不是的狀態。
出現更低高點之後——方向偏向存疑。已開的倉位繼續由原來的止蝕保護;它們是設在失效點的,而失效點還未被觸及。朝舊方向的新交易停止,因為第一件事已經出現,第二件事可能隨之而來。朝另一個方向的新交易也不開始——單是一個更低高點並不構成下跌趨勢。
收市低於更高低點之後——方向偏向消失。程序由第 1 步重新開始,重新解讀:日線圖現在可能正在形成更低高點與更低低點,也可能進入區間。無論是哪一種,舊的方向偏向都不會延續下去,屬於它的價位也不會——第 2 篇的地圖要重新繪製。
較低的圖表在回調期間所顯示的一切,現在意思都倒轉過來。那個曾經是「回落內部」的 1 小時下跌趨勢,事後看來原來是開端。這只有在事後才看得見,所以這條規則並不嘗試事先看見它。
逆勢交易,誠實地計算
逆勢交易是逆較高時間週期方向偏向的交易——根據較低圖表的證據,在日線上升趨勢的回調中做短倉。有些計劃容許這樣做。但沒有一個計劃應該容許在未計算清楚的情況下這樣做。
這道算術是內置的。目標是最近的較高時間週期價位——在回調中,即上一個更高低點——而它距離很近。真正的失效點,是這筆交易要被證明錯誤就必須被打破的較高時間週期擺動點,而它距離很遠。設得比這更近的止蝕,是設在雜訊之內的止蝕,CFD 基礎課程已經計算過它的代價。所以逆勢交易一開始的風險回報比就低於一,必須以異常高的勝率取勝才能划算。
這並不代表它被禁止。這代表它要更小、更少:只用標準風險的一部分,只在計劃明確列出的情況下進行,而且目標必須是交易前已經存在的價位——永遠不是「能走多遠就走多遠」。如果一個交易者的交易日誌顯示逆勢交易與順勢交易表現一樣好,他就學到了值得知道的東西。大多數交易日誌顯示的並非如此。
本組的終點
四篇,一套程序。較高的圖表設定方向偏向,以及會取消它的價位。這些價位以有理由的區域形式,落到交易圖表上。交易按獨立理由排序,並與預先決定的數字對照計算。而當圖表之間出現分歧,答案要從較高的圖表上讀出——因為方向偏向從來都只建立在它的結構之上。
下一組要問一個這些圖表單憑自身都答不了的問題:不是價格去了哪裏,而是價格走到那裏時,有誰在場。
下一篇:外匯及 CFD 的 tick 成交量——貨幣圖表下方的柱實際上在計算甚麼,以及參與度在 CFD 市場中能告訴你甚麼、不能告訴你甚麼。- 較低時間週期逆著較高時間週期走,預設情況下就是回調。
- 只有當較高時間週期本身的結構被打破,方向偏向才會改變:先出現更低高點,然後收市低於前一個更高低點。
- 較低時間週期的結構破壞,是較高趨勢之內的觸發條件,而不是較高趨勢的改變。
- 時間週期衝突要在較高的圖表上解決,永遠不在較低的圖表上解決。
- 逆勢交易按其構造必然是目標近、失效點遠,這就是為甚麼要先計算清楚才交易。