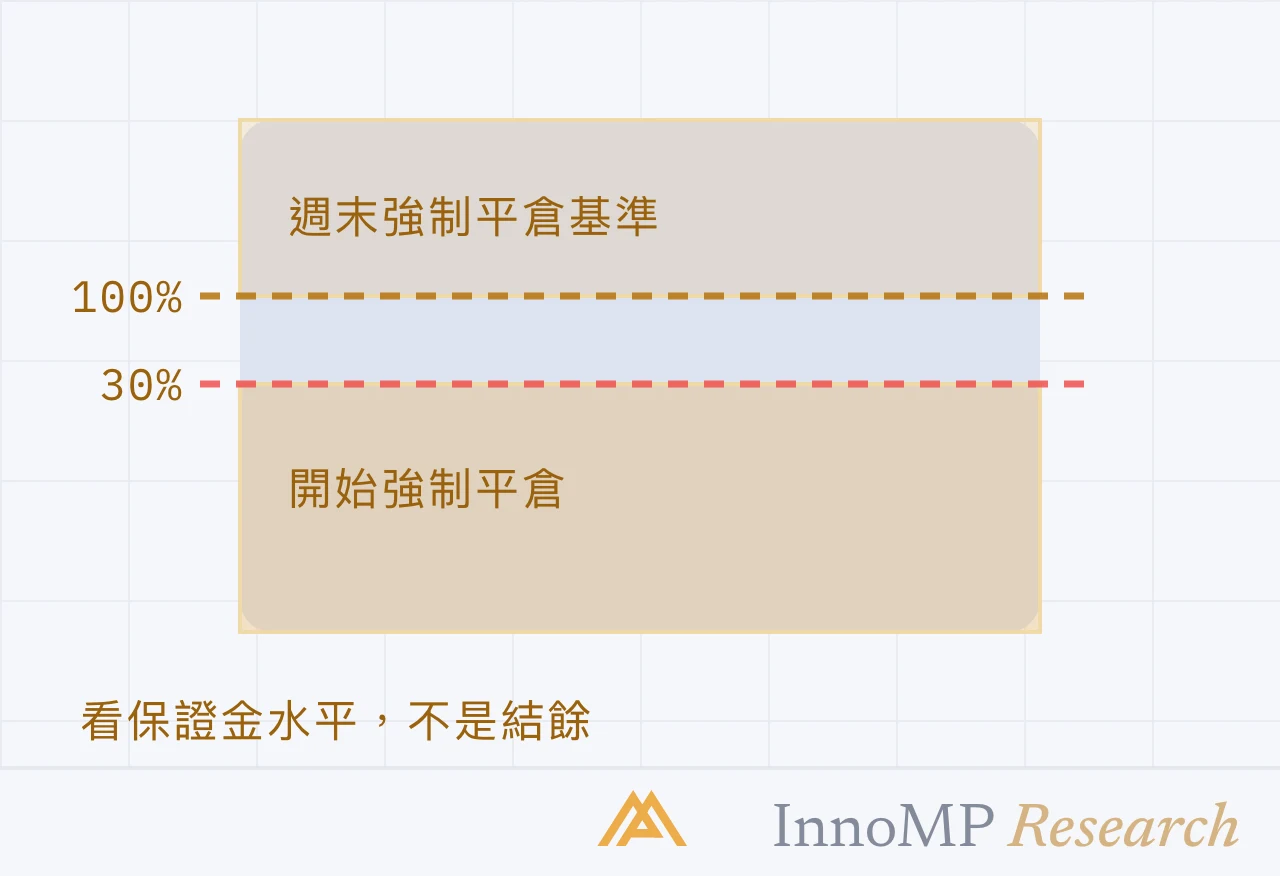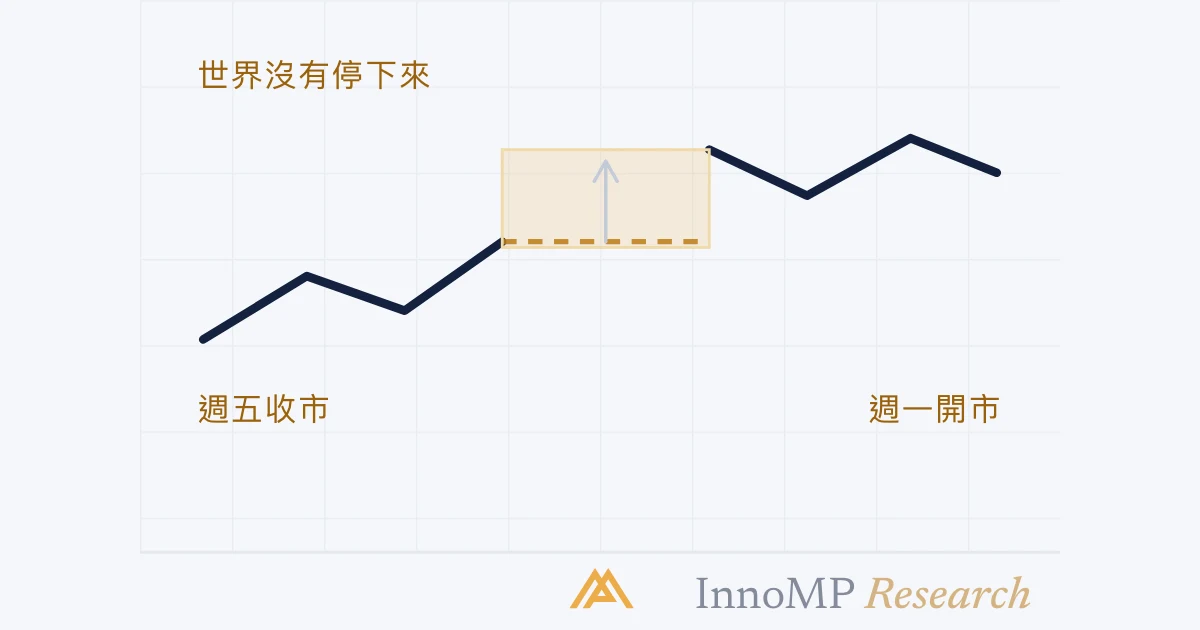
週末跳空是週五收市價與週一第一個報價之間的差距;它的成因是,推動市場的新聞不會因 CFD 市場休市而停止。止蝕無法在休市的市場中執行,因此遇上跳空時,它會變成以重開價格離場的指令。InnoMP 把強制平倉基準由平日的保證金水平 30% 提高至週末的 100%;應按 2–5% 的跳空決定倉位大小,在週五收市前確認保證金水平與 100% 基準之間仍有足夠空間,否則就平倉。
由週五收市至週一開市,大多數 CFD 市場都休市——外匯和黃金是 24/5 交易,指數及股票 CFD 則跟隨其市場的交易時段。然而,為它們定價的世界一直運轉:選舉在週日舉行,地緣政治不按辦公時間發生,企業也隨時發布公告。
休市期間發生的一切,都被壓縮成一個數字:重開時的第一個報價。那就是跳空。
運作機制
CFD 追蹤一個相關基礎市場。CFD 週末休市,並不會令推動基礎市場的力量暫停——只是令你失去作出反應的能力。
如果 EUR/USD 以 1.0850 收市,而週末的新聞在週日前把合理價值推至 1.0790,這個貨幣對便會在 1.0790 附近重開。長倉承受了全部 60 pip 的虧損,期間沒有任何離場機會,因為根本沒有市場可以讓你離場。
重點 止蝕無法在休市的市場中執行。遇上跳空時,它會變成以重開價格離場的指令——不論那個價格是多少。這不是訂單出錯;止蝕本來就是這樣運作的。
平台為何對週末另眼相看
InnoMP 的強制平倉基準把這種風險明確化。在交易週內,保證金水平跌至 30% 時開始自動平倉。到了週末,基準升至 100%。
應把這解讀為:平台在為你也應該正視的同一個現實定價——一個兩天無法管理的倉位,背後需要多得多的淨值。一個整週以 90% 保證金水平順利運作的帳戶——是平日基準的三倍——週三時安然無恙,到了週六卻低於強制平倉基準。保證金的算術詳見 Margin Call 與 Stop Out——週末規則是大多數交易者最遲才發現的部分。
哪些產品跳空最劇烈
指數及股票 CFD的結構性週末風險最大:它們跟隨交易所的交易時段,因此休市時段最長,而單一公司的消息——業績外洩、評級下調、併購交易——都在休市時出現。
主要貨幣對通常在接近週五收市價的位置重開,但政局動盪的週末是重要的例外:跳空一旦出現,往往是最大而且最難預測的。
黃金介乎兩者之間——它 24/5 交易,週末休市,而且正是會對週末出現的地緣政治意外作出反應的資產。
實際處理方法
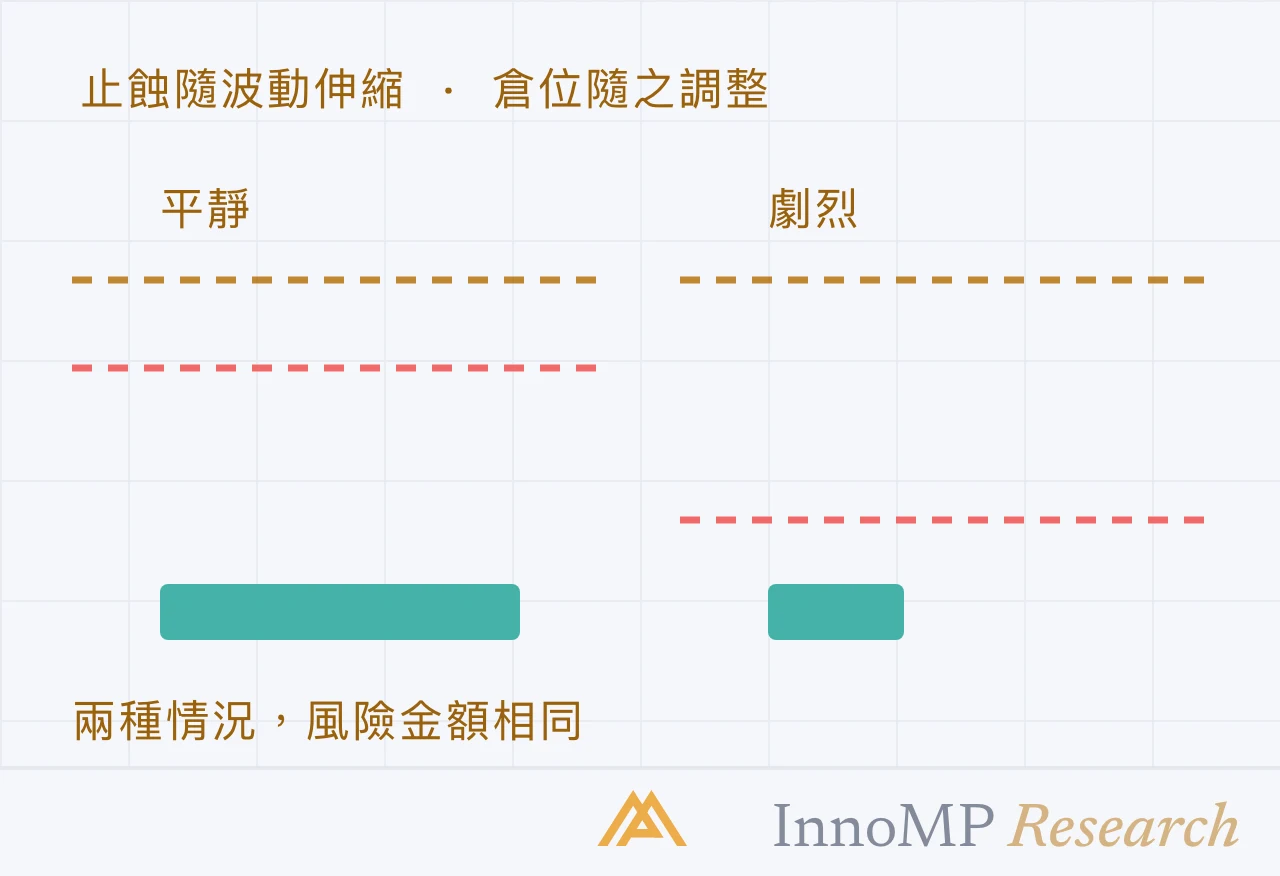
按跳空而不是按止蝕決定倉位大小。問題不在於止蝕設在哪裡,而在於如果週一在 2–5% 之外開市,這個倉位會令你損失多少。如果這個數字無法接受,就在週五收市前減倉。倉位大小的算術同樣適用——只是以跳空距離代替止蝕距離。
對照週末基準檢查保證金空間。收市前,確認帳戶的保證金水平以充裕的空間高於 100%,而不是 30%。保證金計算器會以美元和 pip 兩種方式顯示這個空間。
考慮平倉。對日內及短線波段策略而言,為了持有一個無論如何週一都會平掉的倉位,而把跳空風險帶過週末,是得不到補償的風險。
不要把掛單放在跳空之內。限價單的價格若被市場直接跳過,它不會在價格經過時成交。
別忘了融資成本。持倉過休市期間的倉位,會為非交易日累計隔夜利息(swap)——週三的三倍隔夜利息正是因此而設,詳見一筆交易的真實成本。
合理的預設做法
對大多數短線交易者而言:週末前減倉或平倉,待週一價格站穩後再重新建倉。這會放棄偶爾出現的有利跳空——但也消除了一個沒有任何止蝕能夠管理的風險,而且它的時間表早已公布。交易中能靠看日曆避開的風險不多,這是其中之一。
- 跳空是週五收市價與週一第一個報價之間的差距;期間發生的一切都被壓縮成一個價格。
- 止蝕無法在休市的市場中成交;遇上跳空時,它會以重開價格執行。
- InnoMP 的強制平倉基準為平日保證金水平 30%、週末 100%。
- 指數及股票 CFD 的休市時段最長,結構性的週末跳空風險最大;主要貨幣對則在政局動盪的週末跳空最劇烈。
- 持倉過週末的倉位,會為非交易日累計隔夜利息(swap)。