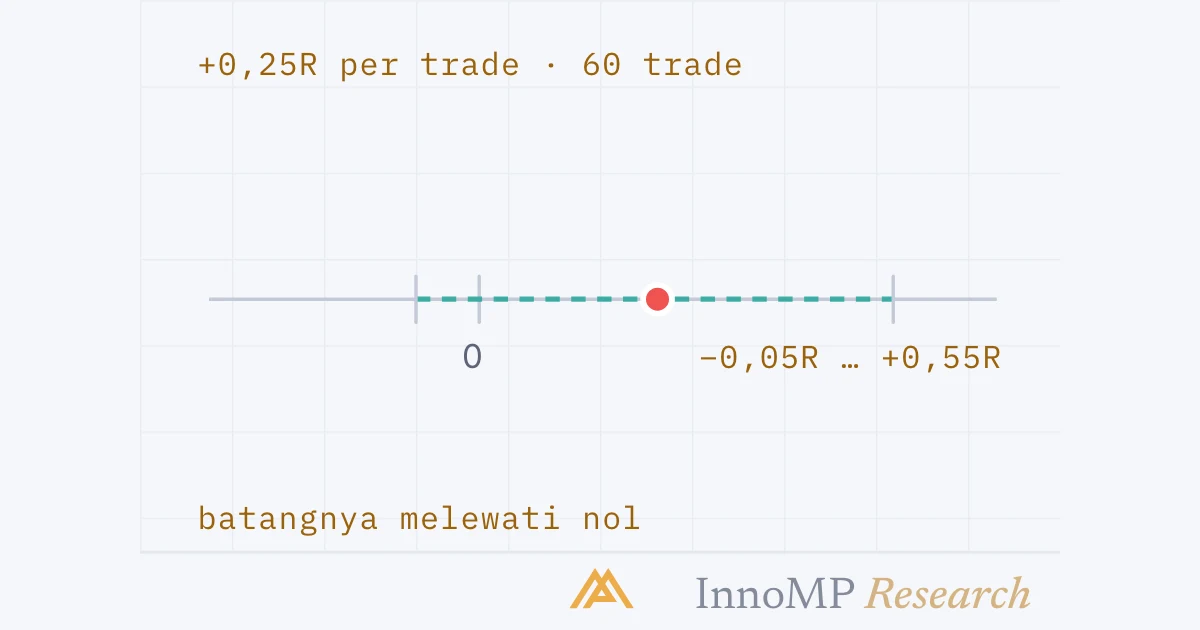
Expectancy dengan error bar berarti melaporkan rata-rata R per trade bersama standard error-nya — sebaran hasil trade dibagi akar kuadrat jumlah trade — dan confidence interval yang mengikutinya. Catatan 60 trade dengan rata-rata +0,25R dan sebaran 1,2R punya standard error sekitar 0,15R, sehingga interval 95% membentang dari sekitar −0,05R hingga +0,55R: edge-nya belum bisa dibedakan dari tidak ada. Interval menyempit sebanding akar kuadrat sampel, jadi memperkecilnya separuh butuh empat kali jumlah trade.
Expectancy dengan error bar berarti melaporkan rata-rata R per trade bersama standard error-nya, dan confidence interval yang mengikutinya — sehingga sebuah catatan dibaca sebagai rentang, bukan sebagai satu angka. Catatan enam puluh trade di +0,25R belum menunjukkan edge. Yang ditunjukkannya adalah sebuah angka yang error bar-nya menjangkau di bawah nol.
Tingkat Menengah ditutup dengan sebuah buku catatan: setiap trade yang akan diambil sebuah setup, dan aritmetika yang mengubah daftar itu menjadi win rate, average win dan loss, serta expectancy. Bagian itu memberi win rate error bar-nya. Kelompok ini melakukan hal yang sama untuk angka yang benar-benar penting — expectancy itu sendiri — lalu mengajukan dua pertanyaan yang tidak bisa dijawab sebuah catatan sendirian: seberapa buruk drawdown-nya bisa terjadi, dan apakah aturannya dicocokkan dengan masa lalu tempat aturan itu diuji.
Catatan adalah sampel
Enam puluh trade adalah sampel dari sebuah proses. Jalankan setup yang sama pada enam puluh trade lain — tahun berikutnya, pasangan yang berbeda — dan rata-ratanya akan keluar di tempat lain. Jarak yang biasanya ditempuhnya adalah standard error: standar deviasi hasil trade satu per satu, dalam R, dibagi akar kuadrat jumlah trade.
Confidence interval adalah rata-rata plus atau minus kelipatan standard error — untuk interval 95%, nilai t yang mendekati dua begitu sampelnya melewati beberapa puluh trade. Handbook NIST tegas tentang artinya, dan ketegasan itu penting: ini bukan peluang 95% bahwa expectancy sebenarnya berada di dalam batang ini. Artinya, jika banyak catatan enam puluh trade dikumpulkan dan intervalnya dihitung untuk masing-masing, sekitar 95% dari interval itu akan memuat nilai sebenarnya. Interval ini salah satunya, dan apakah ia termasuk yang 95% atau yang 5% tidak bisa diketahui dari dalamnya.
Yang bisa diketahui adalah lebarnya, dan lebar itulah intinya. Interval dari −0,05R hingga +0,55R memuat setup yang rugi perlahan, setup yang menghasilkan setengah R per trade, dan semua yang ada di antaranya. Catatan itu sudah mempersempit kemungkinan; ia belum memilih di antaranya.
Mengapa akar kuadrat
Standard error menyusut sebanding akar kuadrat sampel, bukan sebanding sampelnya. Menggandakan catatan tidak memperkecil batang menjadi separuh.
Inilah aritmetika di bawah aturan yang dinyatakan tingkat Menengah tanpa aritmetikanya: lebih banyak trade daripada yang terasa perlu. Ini juga alasan interval win rate yang dikutip bagian itu — sekitar delapan belas poin ke dua arah pada tiga puluh trade, sekitar enam pada tiga ratus — punya bentuk seperti itu. Win rate adalah proporsi, dan standard error sebuah proporsi menyusut dengan akar kuadrat yang sama.
Sebaran sama pentingnya dengan jumlah
Suku lain dalam standard error adalah sebaran hasilnya, dan sebaran adalah sifat setup — cara ia keluar dari trade — bukan sifat pasar.
Setup yang rugi 1R dan untung 1,5R punya hasil yang berada dekat rata-ratanya. Setup yang rugi 1R dan sesekali untung 6R — bentuk trend-following, di mana sebagian besar trade berakhir scratch dan segelintir membayar setahun penuh — punya sebaran lebih dari dua kali lebih lebar, dan standard error-nya lebih dari dua kali lebih besar pada sampel berapa pun. Setup kedua bisa punya expectancy lebih tinggi dan tetap menjadi yang lebih sulit dibuktikan. Ini bukan alasan untuk memilih salah satunya; ini alasan untuk mengetahui setup mana yang ada di buku catatan sebelum memutuskan seberapa banyak yang bisa dikatakan buku catatan itu.
Membaca interval
Begitu interval digambar, hanya ada tiga hal yang mungkin dilakukannya terhadap nol.
Dalam arti inilah tingkat ini memakai kata tersebut. Edge adalah expectancy positif yang tetap positif setelah spread dan swap dan confidence interval-nya berada di atas nol. Angka positif saja bukan edge; itu catatan B, dan catatan B adalah wujud hampir setiap catatan pada ukuran yang dihasilkan replay manual. Pembacaan jujur atas B bukan “berhasil” atau “tidak berhasil”, melainkan “terus hitung” — keputusan tentang waktu dan trade demo, bukan tentang uang.
Biaya menggesernya; sampel mempersempitnya
Interval itu digambar dari hasil kotor. Biaya sebenarnya sebuah trade — spread, swap, slippage — dipotong dari setiap hasil, dan dalam R jumlahnya tetap per trade untuk setup tertentu, karena stop adalah kelipatan tetap dari hal-hal yang sama.
Ada dua konsekuensi. Setup dengan edge kotor yang kecil bisa sama sekali tidak punya edge bersih, dan catatan tidak akan mengungkapkannya sampai biaya dimasukkan trade demi trade — itulah sebabnya buku catatan tingkat Menengah punya kolom untuk biaya. Dan perbandingan dua setup adalah perbandingan interval bersih: setup yang lebih sering trading membayar biaya lebih sering, dan intervalnya turun lebih jauh.
Poin penting Expectancy sebuah catatan adalah sebuah titik; standard error-nya adalah sebaran hasil dibagi akar kuadrat jumlahnya; confidence interval-nya kira-kira dua kali itu di kedua sisi. Biaya menggeser interval ke bawah. Hanya lebih banyak trade — jauh lebih banyak — yang mempersempitnya. Setup punya edge ketika batangnya berada di atas nol setelah biaya, dan tidak sebelumnya.
Berapa banyak trade
Pertanyaan yang dijawab tingkat Menengah dengan “lebih banyak daripada yang terasa perlu” punya jawaban aritmetis, dan layak dilihat karena angkanya lebih besar daripada yang dibayangkan intuisi.
Kolom kiri adalah standard error yang dibalik: sampel ketika dua standard error sama dengan expectancy, sehingga interval baru saja mengecualikan nol jika rata-rata catatan itu adalah kebenarannya. Kolom kanan adalah rumus handbook NIST untuk sampel yang dibutuhkan guna mendeteksi pergeseran sebesar tertentu — jumlah dua nilai z, dikuadratkan, dikali sebaran dibagi pergeseran, dikuadratkan — dengan peluang konvensional 5% untuk positif palsu dan 10% untuk terlewat. Angkanya sekitar 2,7 kali kolom kiri, karena yang diminta bukan sekadar bahwa batang bisa melewati nol, melainkan bahwa ia akan melewatinya, sembilan dari sepuluh kali.
Kedua kolom mengatakan hal yang sama tentang edge kecil. Expectancy sepersepuluh R adalah edge yang nyata — selama seribu trade jumlahnya seratus R — dan sekaligus edge yang tidak bisa dibuktikan oleh setup yang terpicu dua kali seminggu dalam lima tahun. Setup yang bisa divalidasi oleh catatan diskresioner adalah setup yang edge per trade-nya besar dibanding sebaran hasilnya. Itu batasan atas apa yang secara jujur bisa disebut edge di tingkat ini, dan lebih baik diketahui sebelum buku catatan dibuka daripada sesudahnya.
Apa yang tidak bisa dikatakan interval
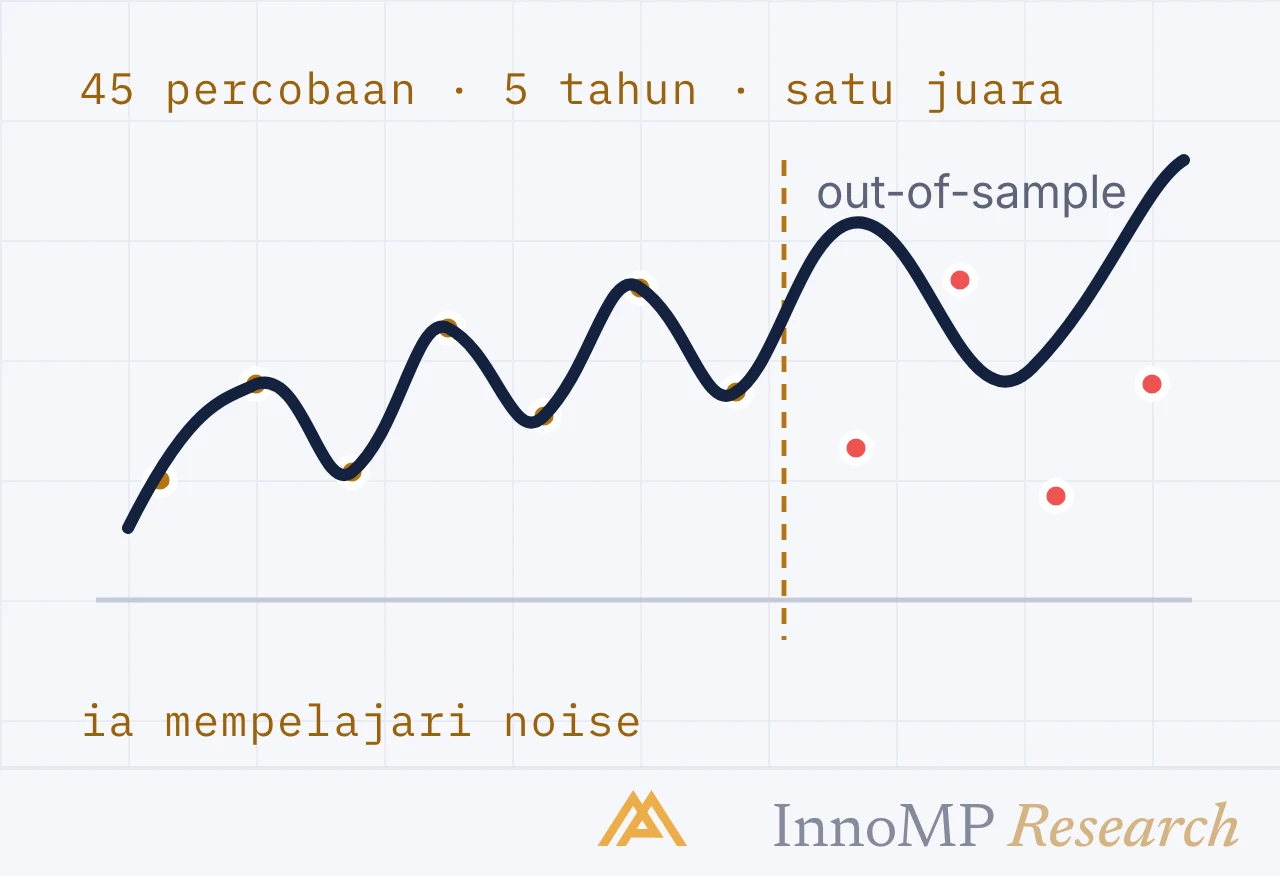
Interval menggambarkan rata-rata, dan ia memperlakukan catatan sebagai sekantong hasil independen yang urutannya tidak penting. Dua hal lolos darinya. Urutan trade memang penting, bagi segala hal tentang drawdown — catatan dengan expectancy yang bagus tetap bisa tiba melalui jalur yang tidak sanggup dijalani trader, dan bagian berikutnya me-resample catatan untuk melihat seberapa buruk jalur-jalur lainnya. Dan catatan itu diasumsikan satu-satunya: jika ia yang terbaik dari sepuluh versi aturan, intervalnya terlalu sempit dengan besar yang bergantung pada sepuluh versi itu, dan di situlah kelompok ini berakhir.
Berikutnya: Monte Carlo dan drawdown — me-resample trade-trade catatan untuk melihat drawdown yang disembunyikan urutannya, dan menentukan ukuran posisi agar undian buruk masih bisa dilalui.
- Expectancy adalah rata-rata R per trade; standard error-nya adalah standar deviasi hasil trade dibagi akar kuadrat jumlah trade.
- Confidence interval untuk rata-rata adalah rata-rata plus atau minus nilai t dikali standard error, dan interval itu menyempit sebanding akar kuadrat sampel (NIST e-Handbook).
- Ilustrasi: 60 trade di +0,25R dengan sebaran 1,2R memberi interval 95% sekitar −0,05R hingga +0,55R; 300 trade mempersempitnya menjadi sekitar +0,11R hingga +0,39R.
- Empat kali jumlah trade memperkecil error bar menjadi separuh; presisi yang sama pada edge yang lebih kecil butuh trade yang jauh lebih banyak secara proporsional.
- Spread dan swap menggeser seluruh interval ke bawah tanpa mempersempitnya, sehingga edge dinilai setelah biaya.