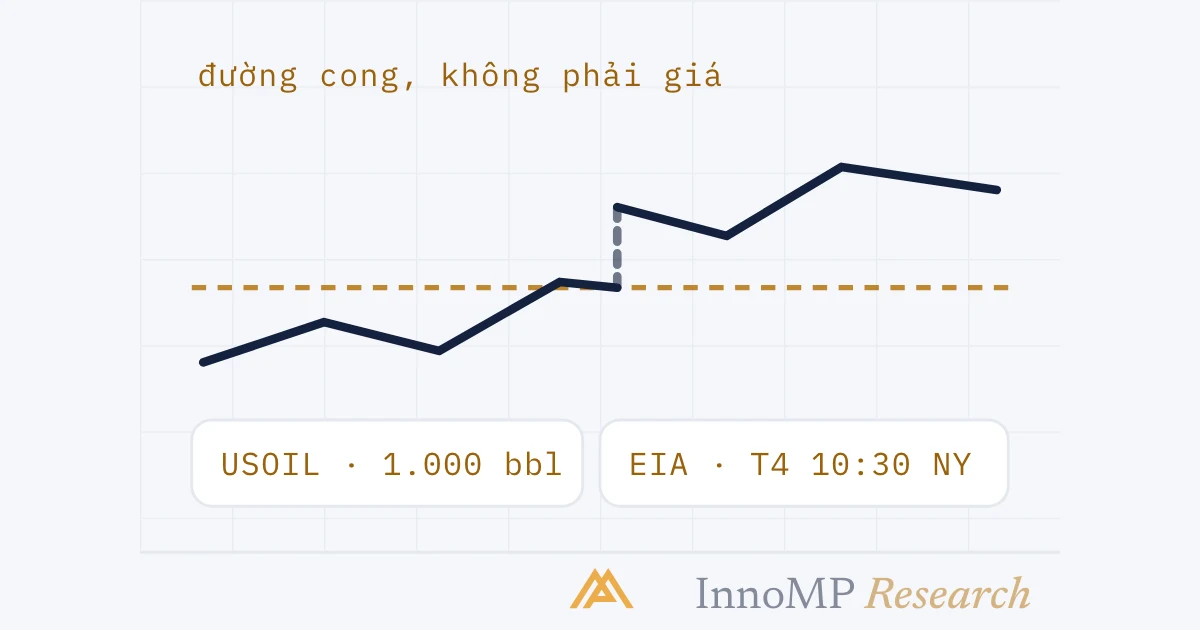
USOIL là CFD trên dầu thô West Texas Intermediate, báo giá bằng đô la Mỹ mỗi thùng. Nó bám theo một hợp đồng tương lai theo tháng, nên CFD được chuyển sang hợp đồng kế tiếp theo lịch và giá nhảy một bước bằng khoảng chênh giữa hai hợp đồng. Dầu biến động theo nguồn cung — quyết định của OPEC+ và tồn kho Mỹ — theo kỳ vọng nhu cầu, đồng đô la và địa chính trị. Hợp đồng tiêu chuẩn là 1.000 thùng, nên biến động một đô la bằng 1.000 USD mỗi lot; báo cáo tồn kho EIA lúc 10:30 giờ New York thứ Tư là mốc cố định hằng tuần.
Dầu là thị trường trong loạt bài này ít giống một biểu đồ nhất. Vàng, bạc, một chỉ số và một cặp tiền đều có một mức giá mà bạn có thể chỉ vào. Dầu có một đường cong — một dãy hợp đồng tương lai theo tháng, mỗi hợp đồng có giá riêng — và một CFD dầu thô bám theo từng hợp đồng một. Chỉ một sự thật đó giải thích phần lớn những gì khiến nhà giao dịch bất ngờ về dầu: vì sao đôi khi giá nhảy qua đêm mà không có lý do nào trên tin tức, vì sao giữ dầu nhiều tuần lại tốn nhiều hơn hoặc ít hơn so với swap gợi ý, và vì sao một buổi sáng thứ Tư mang nhiều rủi ro lịch kinh tế hơn một ngày Fed công bố quyết định. Đây là một khung phương pháp để giao dịch dầu có chủ đích.
Điều gì thực sự làm giá dầu biến động
Quyết định về nguồn cung. Dầu là thị trường lớn duy nhất mà một nhóm nhỏ nhà sản xuất đặt ra chính sách về sản lượng. Quyết định của OPEC+ về hạn ngạch sản xuất tác động trực tiếp đến giá và được lên lịch trước; những tuyên bố ngoài lịch cũng đẩy giá đi xa không kém. Không có điều gì tương đương trong vàng hay tiền tệ.
Tồn kho. Cơ quan Thông tin Năng lượng Mỹ (EIA) công bố mức tồn kho mỗi tuần. Tồn kho dầu thô tăng được hiểu là cung vượt cầu; tồn kho giảm được hiểu là ngược lại. Thị trường phản ứng với khoảng chênh so với kỳ vọng, và phản ứng thường mạnh vì con số là một đại lượng vật chất cứng chứ không phải một cuộc khảo sát.
Kỳ vọng nhu cầu. Nhu cầu dầu đi theo kinh tế toàn cầu, nên dữ liệu tăng trưởng và chu kỳ sản xuất làm giá dầu biến động. Đây cũng là động lực công nghiệp mà bạc mang theo, nhưng với dầu, gần như toàn bộ nhu cầu nằm ở động lực này.
Đồng đô la và địa chính trị. Dầu thô được định giá bằng đô la, nên đô la mạnh lên là lực cản mang tính cơ học. Và nguồn cung đi qua một số ít khu vực và tuyến vận tải biển, nên các sự kiện ở đó đẩy giá nhanh hơn bất kỳ dữ liệu nào — lý do dầu tạo khoảng trống giá (gap) thường xuyên hơn các thị trường khác trong loạt bài.
Công dụng thực tế không đổi: động lực dùng để sàng lọc, không để dự báo. Một thiết lập (setup) kỹ thuật thuận với bức tranh nguồn cung đáng tin hơn một setup đi ngược một quyết định hạn ngạch.
Hợp đồng, và việc chuyển kỳ hạn
USOIL báo giá bằng đô la mỗi thùng dầu WTI. Những thông số cần nắm trước lệnh đầu tiên:
- Quy mô hợp đồng — hợp đồng dầu thô tiêu chuẩn là 1.000 thùng mỗi lot, nên biến động một đô la bằng 1.000 USD mỗi lot và bước giá nhỏ nhất 0.01 bằng 10 USD. Các công cụ tính trên trang này dùng quy mô tiêu chuẩn; hãy xác nhận trong phần chi tiết hợp đồng của nền tảng.
- Đòn bẩy — năng lượng có mức tối đa thấp hơn các cặp forex chính. Công cụ tính ký quỹ (margin) trong phiếu lệnh áp dụng bậc đòn bẩy dành cho dầu.
- Giờ giao dịch — gần như suốt ngày đêm trong các ngày làm việc với một khoảng nghỉ hằng ngày, giống kim loại.
Rồi đến phần riêng của dầu.
Tài sản cơ sở là hợp đồng tương lai, và hợp đồng tương lai có ngày đáo hạn. Hợp đồng tương lai WTI được phát hành theo từng tháng. Một CFD dầu thô bám theo hợp đồng gần nhất, và ngay trước khi hợp đồng đó đáo hạn, nó được chuyển — roll — sang tháng kế tiếp. Tại thời điểm chuyển kỳ hạn, giá báo của CFD nhảy sang giá của hợp đồng kế tiếp. Nếu tháng sau đắt hơn, giá báo nhảy lên; nếu rẻ hơn, giá báo rơi xuống. Không có gì xảy ra với dầu; CFD chỉ đổi hợp đồng mà nó đang nhìn vào.
Contango và backwardation. Khi các tháng xa đắt hơn các tháng gần, đường cong ở trạng thái contango; khi chúng rẻ hơn, đường cong ở trạng thái backwardation. Hình dạng này là chi phí ẩn của việc nắm giữ dầu. Khi contango, mỗi lần chuyển kỳ hạn đưa vị thế mua sang một hợp đồng đắt hơn; khi backwardation, sang một hợp đồng rẻ hơn. Các nhà môi giới thường áp dụng một khoản điều chỉnh tiền mặt khi chuyển kỳ hạn để chính bước nhảy không được trả hay bị tính phí cho vị thế đang mở — nhưng hình dạng của đường cong vẫn hiện ra qua nhiều tuần dưới dạng một khoản chi phí hoặc một khoản cộng thêm, bên cạnh swap thông thường. Cách nhà môi giới của bạn xử lý việc chuyển kỳ hạn và khoản điều chỉnh nằm trong phần chi tiết hợp đồng, và đáng đọc trước lần giữ vị thế nhiều tuần đầu tiên.
Ý nghĩa đối với biểu đồ. Biểu đồ ngày của một CFD được chuyển kỳ hạn chứa những bước nhảy đó. Một mức giá trông như đã bị phá vỡ vào ngày chuyển kỳ hạn có thể chưa hề bị phá; một khoảng trống giá trông như do tin tức có thể chính là việc chuyển kỳ hạn. Biết ngày chuyển kỳ hạn là một phần của việc đọc biểu đồ.
Phiên giao dịch và lịch kinh tế
Thanh khoản của dầu đạt đỉnh trong phiên Mỹ — thị trường WTI là một thị trường Mỹ — và đặc biệt trong những giờ sau khi phiên cash mở cửa. London có đóng góp; châu Á mỏng và thường đi ngang.
Thứ Tư, 10:30 giờ New York. Báo cáo Tình trạng Dầu mỏ Hằng tuần (Weekly Petroleum Status Report) của EIA là sự kiện lịch cố định duy nhất mỗi tuần, được công bố sau 10:30 giờ miền Đông (ET) vào thứ Tư và muộn hơn một ngày trong một số tuần có ngày lễ. Hãy đối xử với nó đúng như cẩm nang giao dịch theo lịch kinh tế đối xử với một đợt công bố dữ liệu: spread nới rộng trước giờ công bố, nhịp đầu tiên thường đảo chiều, và một mức cắt lỗ nằm sát giá có thể bị khớp chỉ vì spread nới rộng.
Các cuộc họp OPEC+ được lên lịch, nhưng kết quả thường bị rò rỉ, được công bố trước, hoặc được điều chỉnh qua các tuyên bố giữa các kỳ họp. Quanh một cuộc họp, cả ngày mang rủi ro sự kiện chứ không chỉ một phút.
Ngày chuyển kỳ hạn là mốc cố định thứ ba. Đó không phải sự kiện thị trường, nhưng là một sự kiện trên biểu đồ, và một vị thế giữ qua ngày đó lẽ ra phải được tính khối lượng có cân nhắc đến hình dạng của đường cong.
Điểm mấu chốt Rủi ro của dầu nằm ở ba chỗ mà biểu đồ không ghi nhãn: con số tồn kho thứ Tư, quyết định nguồn cung có thể đến bất cứ ngày nào, và việc chuyển kỳ hạn làm giá nhảy theo lịch. Một mức cắt lỗ tính theo biên độ nhìn thấy được chỉ che được rủi ro thứ nhất vào những tuần yên ả, và không bao giờ che được hai rủi ro còn lại. Hãy tính khối lượng từ một mức cắt lỗ tôn trọng cả ba, và chuẩn bị tinh thần rằng con số sẽ nhỏ.
Tính khối lượng cho dầu
Phép tính khối lượng vị thế không đổi. Ví dụ trên tài khoản 10.000 với rủi ro mỗi giao dịch 1%:
- Ngân sách rủi ro: 100
- Khoảng cách cắt lỗ trên biểu đồ: giả sử 1.50 tính theo giá
- Giá trị điểm ở 1.000 thùng/lot: 1.000 USD cho mỗi đô la biến động, nên 1.50 bằng 1.500 USD mỗi lot
- Khối lượng: 100 USD ÷ 1.500 USD = 0.07 lot
Hãy tự tính bằng công cụ tính khối lượng vị thế — dầu thô đã được cài sẵn ở 1.000 thùng mỗi lot. Cũng như với kim loại, một mức cắt lỗ (stop loss) trung thực tạo ra một phần nhỏ của lot, và sự khó chịu với con số đó chính là bài học.
Hai điều bổ sung riêng cho dầu. Thứ nhất, hãy nới rộng mức cắt lỗ hoặc đứng ngoài vào các buổi sáng thứ Tư; một mức cắt lỗ trụ được qua một ngày bình thường vẫn nằm trong vùng nhiễu của một đợt công bố tồn kho. Thứ hai, với bất kỳ vị thế nào giữ qua một lần chuyển kỳ hạn, hãy kiểm tra đường cong: khi contango dốc, một vị thế mua trả chi phí chuyển kỳ hạn mỗi tháng bên cạnh swap, và chi phí thực của vị thế không phải là những gì biểu đồ ngày cho thấy.
Khung phương pháp khép lại
Hãy giao dịch dầu với bốn câu hỏi cho mỗi ý tưởng. Bức tranh nguồn cung — hạn ngạch và tồn kho — đang làm gì, và setup có đồng thuận không? Bạn đang ở phiên nào, và hôm nay có phải thứ Tư không? Lần chuyển kỳ hạn tiếp theo ở đâu, và đường cong có hình dạng gì? Một mức cắt lỗ tôn trọng tất cả những điều đó cho phép khối lượng bao nhiêu trên một hợp đồng 1.000 thùng? Dầu thưởng cho nhà giao dịch coi nó là một thị trường có lịch và có đường cong thay vì chỉ là một đường trên biểu đồ — và nó bắt người không làm vậy trả giá nhanh một cách bất thường.
- USOIL theo dõi dầu thô West Texas Intermediate, định giá bằng đô la Mỹ mỗi thùng.
- Hợp đồng dầu thô tiêu chuẩn là 1.000 thùng mỗi lot; biến động một đô la bằng 1.000 USD mỗi lot và bước giá 0.01 bằng 10 USD.
- Tài sản cơ sở là một hợp đồng tương lai theo tháng, nên CFD dầu được chuyển sang hợp đồng kế tiếp theo lịch và giá báo nhảy một bước bằng khoảng chênh lệch.
- Contango nghĩa là các hợp đồng kỳ hạn xa đắt hơn các hợp đồng kỳ hạn gần; backwardation nghĩa là chúng rẻ hơn. Việc chuyển kỳ hạn bất lợi cho vị thế mua khi contango và có lợi khi backwardation.
- Báo cáo Tình trạng Dầu mỏ Hằng tuần của EIA được công bố sau 10:30 giờ miền Đông (ET) vào thứ Tư, muộn hơn một ngày trong một số tuần có ngày lễ.