USOIL 是追蹤西德州中質原油(WTI)的 CFD,以每桶美元報價。它追蹤的價格是一張月度期貨合約,所以 CFD 會按時間表轉倉到下一張合約,報價會按兩張合約之間的差距跳動。原油隨供應 — OPEC+ 的決定和美國庫存 — 需求預期、美元和地緣政治變動。標準合約為 1,000 桶,所以價格每變動 1 美元,每手就是 1,000 USD;逢星期三紐約時間 10:30 公佈的 EIA 庫存報告是每週固定的事件。
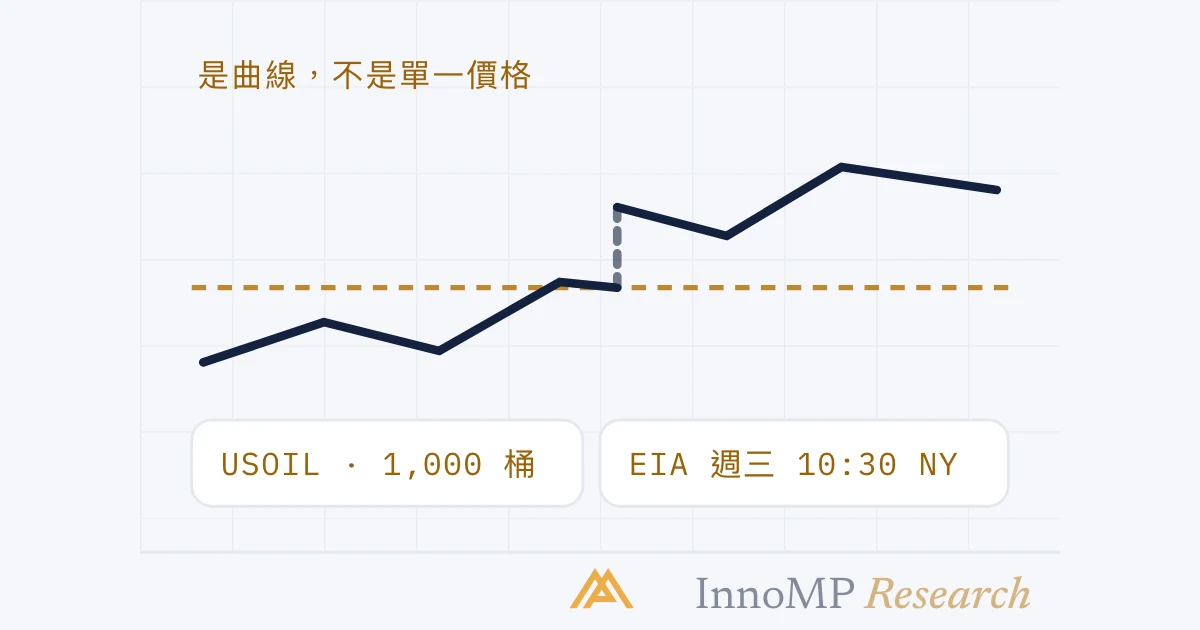
在本系列中,原油是最不像一張圖表的市場。黃金、白銀、指數和貨幣對,各自都有一個可以指著的價格。原油有的是一條曲線 — 一排月度期貨合約,各有各的價格 — 而原油 CFD 每次只追蹤其中一張。這一個事實,解釋了原油令交易者意外的大部分情況:為甚麼價格有時在消息面毫無原因下隔夜跳動,為甚麼持有數週的成本比隔夜利息所顯示的更多或更少,以及為甚麼一個星期三的早上,日曆風險比聯儲局議息日還大。這是一套有意識地交易原油的框架。
真正推動原油的是甚麼
供應決定。 原油是唯一一個由一小群生產國制定產量政策的主要市場。OPEC+ 關於生產配額的決定會直接推動價格,並且提前排定日程;未經排定的聲明也能把價格推得一樣遠。黃金和貨幣都沒有對應的情況。
庫存。 美國能源資訊署(EIA)每週公佈庫存水平。原油庫存增加,被解讀為供應超過需求;庫存減少則相反。市場反應的是與預期之間的差距,而且反應往往很劇烈,因為這個數字是一個實在的物理數量,而不是一項調查。
需求預期。 原油需求跟隨全球經濟,所以增長數據和製造業週期都會推動它。這與白銀所承載的工業驅動因素相同,但原油幾乎完全由它承載。
美元與地緣政治。 原油以美元計價,所以美元走強在機制上就是逆風。而且供應經過少數幾個地區和航運路線,這些地方發生的事件推動價格的速度比任何數據都快 — 這就是原油比本系列其他市場更常出現跳空的原因。
實際用途不變:驅動因素用來過濾,而不是預測。與供應形勢一致的技術形態,比與配額決定對抗的更值得信任。
合約與轉倉
USOIL 以每桶 WTI 多少美元報價。落第一張盤之前,需要知道的細節:
- 合約規模 — 標準原油合約為每手 1,000 桶,所以價格每變動 1 美元,每手就是 1,000 USD,而 0.01 的最小報價單位即 10 USD。本網站的計算器採用標準規模;請在你的平台合約詳情中確認。
- 槓桿 — 能源的槓桿上限低於主要外匯貨幣對。訂單頁面中的保證金計算會套用原油適用的級別。
- 交易時間 — 平日幾乎全天候交易,每日設有休市時段,與金屬相同。
接著是原油獨有的部分。
標的是期貨合約,而期貨會到期。 WTI 期貨以月度合約形式存在。原油 CFD 追蹤最近月的一張,並在該合約到期前不久切換 — 即轉倉 — 到下一個月。在轉倉的一刻,CFD 的報價會跳到下一張合約的價格。如果下個月較貴,報價就向上跳;如果較便宜,就向下跳。原油本身甚麼都沒有發生;只是 CFD 換了它所看的合約。
Contango 與 backwardation。 當較遠月份的價格高於較近月份,曲線處於 contango(期貨溢價);當較遠月份較便宜,就處於 backwardation(期貨折價)。這個形狀是持有原油的隱藏成本。在 contango 中,每次轉倉都把長倉移到一張較貴的合約上;在 backwardation 中,則移到一張較便宜的合約上。經紀商通常會在轉倉時作現金調整,使這一跳本身不會令未平倉倉位獲得付款或被收費 — 但曲線的形狀,仍然會在數週內以成本或進帳的形式顯現,並疊加在一般的隔夜利息之上。你的經紀商如何處理轉倉及其調整,見合約詳情,值得在第一次持倉數週之前讀一讀。
這對圖表意味著甚麼。 一張經轉倉的 CFD 日線圖包含這些跳動。在轉倉當天看似被突破的價位,未必真的被突破;看似由消息造成的跳空,可能只是轉倉。知道轉倉日期,是解讀圖表的一部分。
交易時段與財經日曆
原油的流動性在美國時段達到高峰 — WTI 市場是一個美國市場 — 尤其是在現貨開市後的幾個小時。倫敦時段也有貢獻;亞洲時段流動性薄,往往走區間。
星期三,紐約時間 10:30。 EIA 的《每週石油狀況報告》是每週唯一固定的日曆事件,在星期三美國東部時間 10:30 後公佈,部分假期週會延後一天。對待它的方式,要和財經日曆交易手冊對待數據公佈完全一樣:公佈前點差擴闊,第一波走勢反轉的次數多過不反轉,而貼近價格的止蝕,可能單憑擴闊的點差就被觸發。
OPEC+ 會議有預定日程,但結果會提前洩露、被預先公佈,或在兩次會議之間以聲明修訂。會議前後,整天都帶有事件風險,而不只是某一分鐘。
轉倉日是第三個固定時間點。它不是市場事件,卻是圖表事件;跨越轉倉日持有的倉位,在計算倉位大小時就應考慮到曲線的形狀。
重點 原油的風險藏在圖表不會標示的三個地方:星期三的庫存數字、隨時可能落地的供應決定,以及按時間表令價格跳動的轉倉。按可見波幅設定的止蝕,只在平靜的星期才能涵蓋第一項,另外兩項則永遠涵蓋不了。倉位大小要按一個顧及三者的止蝕計算,並預期算出來的數字很小。
為原油計算倉位
倉位計算的算式不變。以 10,000 的帳戶、每筆交易風險 1% 為例:
- 風險預算:100
- 圖表上的止蝕距離:假設以價格計為 1.50
- 每手 1,000 桶的每點價值:每變動 1 美元為 1,000,所以 1.50 即每手 1,500
- 倉位:100 ÷ 1,500 = 0.07 手
可以在倉位計算器中算一遍 — 原油已預設為每手 1,000 桶。與金屬一樣,一個老實的止蝕得出的倉位只是一手的一小部分,而對這個數字感到不自在,本身就是教訓。
原油有兩點額外的考慮。第一,星期三早上要放寬止蝕或者觀望;一個能撐過普通交易日的止蝕,在庫存數據公佈時仍落在雜訊之內。第二,任何跨越轉倉持有的倉位,都要查看曲線:在陡峭的 contango 中,長倉除了隔夜利息之外,每月還要承擔轉倉成本,而倉位的真實成本並不是日線圖所顯示的。
收尾的框架
每一個原油交易構想都用四個問題來檢驗。供應形勢 — 配額和庫存 — 在怎樣走?交易形態與之一致嗎?我身處哪個時段?今天是星期三嗎?下一次轉倉在哪裡?曲線是甚麼形狀?以 1,000 桶的合約計,一個顧及以上所有因素的止蝕容許多大的倉位?原油獎勵把它當作一個有日曆、有曲線的市場、而不是圖表上一條線的交易者 — 而對不這樣做的人,它收費收得特別快。
- USOIL 追蹤西德州中質原油(WTI),以每桶美元計價。
- 標準原油合約為每手 1,000 桶;價格變動 1 美元即每手 1,000 USD,0.01 的最小報價單位即 10 USD。
- 標的是月度期貨合約,所以原油 CFD 會按時間表轉倉到下一張合約,報價會按兩者的差距跳動。
- Contango(期貨溢價)指較遠期合約比較近期合約貴;backwardation(期貨折價)指較遠期合約較便宜。在 contango 中,轉倉對長倉不利;在 backwardation 中則有利。
- EIA《每週石油狀況報告》在星期三美國東部時間 10:30 後公佈,部分假期週會延後一天。